Cómo las gigantes tecnológicas de EE.UU. impulsan el renacimiento
Amazon, Microsoft, Meta y Google no solo compran potencia de cómputo para IA, sino que se están convirtiendo en clientes nucleares a escala de utilidad, firmando acuerdos que financian el reinicio de reactores, el aumento de producción y nuevas construcciones. Esto es lo que significa para el mercado energético y para países como Corea, que observan de cerca.
El acuerdo es la infraestructura
Dejen por un momento las cadenas de suministro. La carrera de infraestructura más importante en IA hoy no se trata de chips, racks ni sistemas de refrigeración, sino de quién posee los kilovatios-hora al final de la red.
En apenas dos años, las cuatro mayores compañías tecnológicas de Estados Unidos se han convertido discretamente en clientes nucleares a escala de utilidad pública que la industria nunca habría previsto. Sus acuerdos no son coberturas especulativas ni complementos de lavado verde. Son contratos de compra de energía a 20 años con nombres, cifras en megavatios y consecuencias financieras que se propagan hacia los operadores de las plantas, los reguladores y, en última instancia, los usuarios de los servicios públicos.
El patrón es tajante cuando se despliegan uno al lado del otro.
Amazon firmó el mes pasado un contrato con Constellation Energy por 690 megavatios procedentes de la planta de Calvert Cliffs, en Maryland. Diecinueve mil megavatios de esa cifra provienen de un aumento de producción que Amazon está financiando efectivamente: Constellation dice que invertirá más de 3.000 millones de dólares en mejoras e instalaciones y aumentos de capacidad, parcialmente financiados por ese compromiso de compra a largo plazo. El incremento de producción está apuntando a 2030-2032, justo cuando los propios planes de ampliación de centros de datos de Amazon deberían entrar en funcionamiento.
Microsoft llegó a un acuerdo similar con Constellation en 2024: 835 megavatios durante 20 años, vinculados a la reapertura de la Unidad 1 de Three Mile Island. Esa unidad había sido clausurada en 2019 porque perdía dinero. Una década de inviabilidad económica terminó cuando una empresa de nube prometió comprar su electricidad durante dos décadas. El acuerdo de Microsoft no solo salva una planta: cambia la economía nuclear en Estados Unidos, convirtiendo un activo varado en un activo contratado.
Meta se adelantó en junio de 2024, asegurando 1,1 gigavatios procedentes de la planta nuclear de Clinton (Illinois) durante 20 años. Clinton enfrentaba un futuro incierto tras la expiración de los programas estatales de subsidios, con un cierre probable para 2027. Meta no se detuvo en la planta existente: también está respaldando el desarrollo de reactores de nueva generación, con la meta de asegurar hasta 6,6 gigavatios para 2035.
Google se asoció con la desarrolladora de reactores modulares pequeños Kairos Power, comprometiéndose a hasta 500 megavatios para 2035. Este es un estadio aún más temprano que los demás acuerdos: es una apuesta por reactores que aún no existen, pero la dirección es innegable.
Tomados en conjunto, estos compromisos representan aproximadamente 8,6 gigavatios de capacidad nuclear entre preservada, ampliada o nueva financiación. Eso es más que toda la flota nuclear instalada de algunos países de la OCDE.
Por qué nuclear, y no eólica ni solar
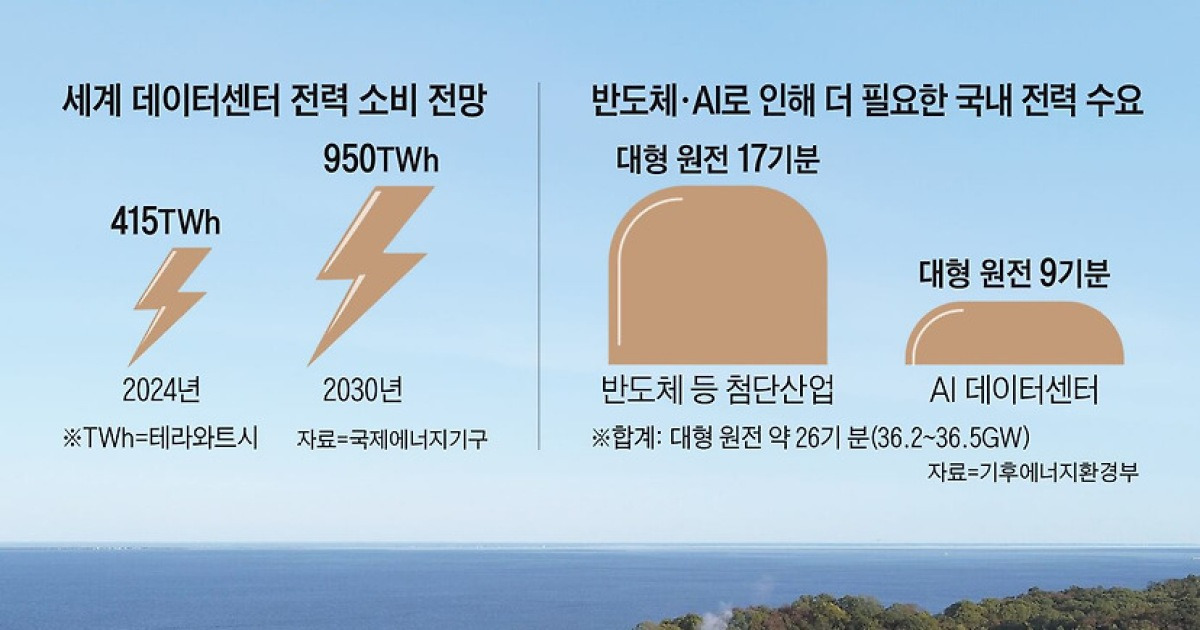
La Agencia Internacional de Energía proyecta que el consumo eléctrico mundial de los centros de datos se más que duplique entre 2024 y 2030, pasando de 415 teravatios-hora a unos 950 TWh. Solo en Estados Unidos, la demanda de los centros de datos se espera que salte desde aproximadamente 180 TWh hasta 420 TWh en el mismo periodo. Ese incremento es mayor que el consumo total de electricidad de las industrias estadounidense del acero y el aluminio combinadas.
La energía solar y eólica generan un volumen significativo en agregado, pero no lo generan bajo demanda. Los centros de datos operan 24 horas al día, 365 días al año. La generación intermitente requiere bien almacenamiento masivo —que sigue siendo costoso a escala de red— o un socio despachable. La energía nuclear aporta potencia de base que no depende del clima, la hora del día ni la estación.
Las empresas tecnológicas no eligen la nuclear porque sea la fuente de electricidad más barata en términos aislados. La eligen porque es la única fuente capaz de garantizar el factor de capacidad que necesitan, respaldada por un contrato que abarca el periodo de amortización del activo en ambos lados.
El paralelo coreano
Los medios tecnológicos de Corea han estado siguiendo estos acuerdos con atención particular, y con buena razón. Corea enfrenta la misma presión estructural, aunque con un marco regulatorio distinto.
La publicación en agosto del Duodécimo Plan Básico de Oferta y Demanda de Electricidad de Corea del Sur estimó que la demanda adicional de punta procedente de semiconductores y centros de datos de IA para 2040 alcanzaría más de 36 gigavatios, aproximadamente el equivalente a 26 reactores grandes de agua a presión, cada uno con una potencia nominal de 1,4 gigavatios. La mitad de ese incremento (11,9 GW) proviene solo de los centros de datos de IA.
El gobierno ya ha sinalizado que los contratos a largo plazo de compra de energía nuclear entre corporaciones y generadores deben estar sobre la mesa. Korea Hydro & Nuclear Power, la empresa de servicios públicos estatal que domina el sector, se beneficiaría de flujos de ingresos contractuales que harían más sencillo financiar nuevos reactores. Las corporaciones ganarían certeza sobre capacidad y coste para fábricas y centros de datos que, de otro modo, no podrían construirse sin suministro eléctrico garantizado.
Existe, sin embargo, un obstáculo legal. Según la ley coreana vigente, los contratos a largo plazo de compra de energía entre generadores y empresas privadas solo están permitidos para energías renovables. Los contratos nucleares y de combustibles fósiles con usuarios finales requieren cambios regulatorios y legislativos que aún no se han promulgado.
La pregunta de la equidad
Aquí es donde el debate coreano se separa del estadounidense, y donde reside la verdadera tensión de política pública.
Korea Electric Power Corporation compra electricidad a un portafolio de generadores nucleares, de carbón, de gas natural licuado y renovables, y luego la revende a hogares y empresas a tarifas reguladas. Si las grandes corporaciones comienzan a comprar energía nuclear barata directamente mediante contratos a largo plazo, los clientes restantes quedan con un coste promedio de suministro más elevado. Los megavatios subsidiados se marchan, y la factura del resto crece.
Circulan varias propuestas para gestionar esto. Una es vincular la elegibilidad corporativa para PPAs nucleares estrictamente a reactores nuevos o proyectos de aumento de producción, para que la capacidad existente de bajo coste no sea simplemente desviada de la base tarifaria general. Otra es exigir que la empresa contratante asuma una parte de los costes de transmisión y subestaciones necesarios para entregar la energía, en lugar de dejarlos como gasto público.
Jeong Yeon-je, profesor de Seoultech, argumentó públicamente que el crecimiento explosivo de la demanda hace necesaria la participación corporativa en la inversión nuclear y en contratos a largo plazo, pero que el debate social sobre la estructura contractual y los principios de reparto de costes debe comenzar ya.
La experiencia estadounidense ofrece un modelo parcial y una advertencia parcial. El modelo estadounidense funciona porque las plantas nucleares operan en mercados deregulados donde los PPAs corporativos ya son legales y las señales de precio pueden fluir. Funciona peor como plantilla directa para Corea, donde la estructura de comprador único y las tarifas minoristas reguladas crean un conjunto distinto de consecuencias distributivas.
Qué sucede después
El cambio más trascendente no es tecnológico: es institucional. Las empresas tecnológicas han pasado de ser compradoras de electricidad a participantes en el balance de generación nuclear. Eso cambia quién tiene palanca sobre las operaciones de las plantas, las decisiones de cronograma y las aprobaciones regulatorias.
Para Constellation, Amazon y Microsoft no son solo clientes: están desarriesgando activos que, de otro modo, no habrían sido reactivados. Para Kairos y otros desarrolladores de SMR, el compromiso de Google proporciona la señal de deftake inicial que las utilities tradicionales han tenido dificultades para ofrecer por sí solas.
Corea está observando porque su propia expansión de semiconductores e IA no puede proceder sin una estrategia energética paralela. La brecha de 36 gigavatios no es teórica: es la diferencia entre construir fábricas y contenedores de envío, entre atraer inversión y verla reubicarse. La pregunta es si Seúl se mueve con suficiente rapidez para adaptar su marco regulatorio antes de la siguiente ronda de anuncios corporativos de instalaciones, y si diseña las reglas de reparto de costes antes de que se firme el primer acuerdo.
El renacimiento nuclear que estos acuerdos están financiando no está impulsado por la política climática o la independencia energética en el sentido tradicional. Está impulsado por el hecho de que la inteligencia artificial, a las escalas actuales, requiere mucha energía y no puede esperar a que brille el sol o sople el viento. Las empresas que entiendan eso y estructuren su estrategia energética en consecuencia tendrán una ventaja estructural. El resto negociará desde una posición de escasez.