美国科技巨头为核能复兴注入资金
亚马逊、微软、Meta和Google不仅在购买AI算力,更成为公用事业规模的核电客户,签下推动反应堆重启、产能提升和新建的项目。这将对能源市场产生怎样的影响,韩国等国的动向也值得密切关注。
交易本身就是基础设施
暂时忘掉供应链。如今AI领域最重要的一场基础设施竞赛,无关芯片、机架或冷却系统——而是关于谁能在电网最底层拥有那些千瓦时的电力。
仅在过去的两年里,美国四家最大的科技公司便已悄然成为这个行业从未预料到的公用事业级核能客户。他们的交易并非投机的套期保值,也不是漂绿的附属品。这些是为期20年的购电协议,附有具体的名称、兆瓦数字,以及涟漪般向外扩散的财务后果,波及电厂运营商、监管机构和最终的电价支付者。
一旦将它们并排列出,模式便一目了然。
亚马逊上个月与Constellation Energy签署了一份合同,从马里兰州卡尔弗特悬崖(Calvert Cliffs)电厂获取690兆瓦电力。其中190兆瓦来自亚马逊实质上注资提增的发电量——Constellation表示将投资超过30亿美元用于设施升级和产能提升,部分资金由这份长期买家承诺所支撑。增产目标定在2030年至2032年,恰逢亚马逊自身的数据中心扩建计划预计投入运营的时间窗口。
微软在2024年与Constellation达成了类似交易:20年835兆瓦,与三哩岛1号机组的重启挂钩。该机组因亏损于2019年关停。一个长达十年的经济不可行之局,因一家云公司承诺为其电力购买二十年而终结。微软的交易不仅挽救了一座电厂——它通过将被困资产转化为有约支撑的资产,改变了美国核能的经济学逻辑。
Meta于2024年6月率先出手,锁定伊利诺伊州克林顿(Clinton)核电站20年、总计1.1吉瓦的电力。在该州补贴计划到期后,克林顿核电站一直面临不确定的未来,预计在2027年前关闭的可能性很大。Meta并未止步于现有电厂——它还支持下一代反应堆的研发,目标是在2035年前锁定多达6.6吉瓦的电力。
谷歌则与小型模块化反应堆开发商Kairos Power结盟,承诺到2035年采购高达500兆瓦的电力。这仍比其他交易更早期——这是押注尚不存在的反应堆——但方向毫无歧义。
综合来看,这些承诺代表了约8.6吉瓦核电容量的保全、扩产或新增投资。这已经超过了一些经合组织国家全部的在运核反应堆装机容量。
为何是核能而非风或光
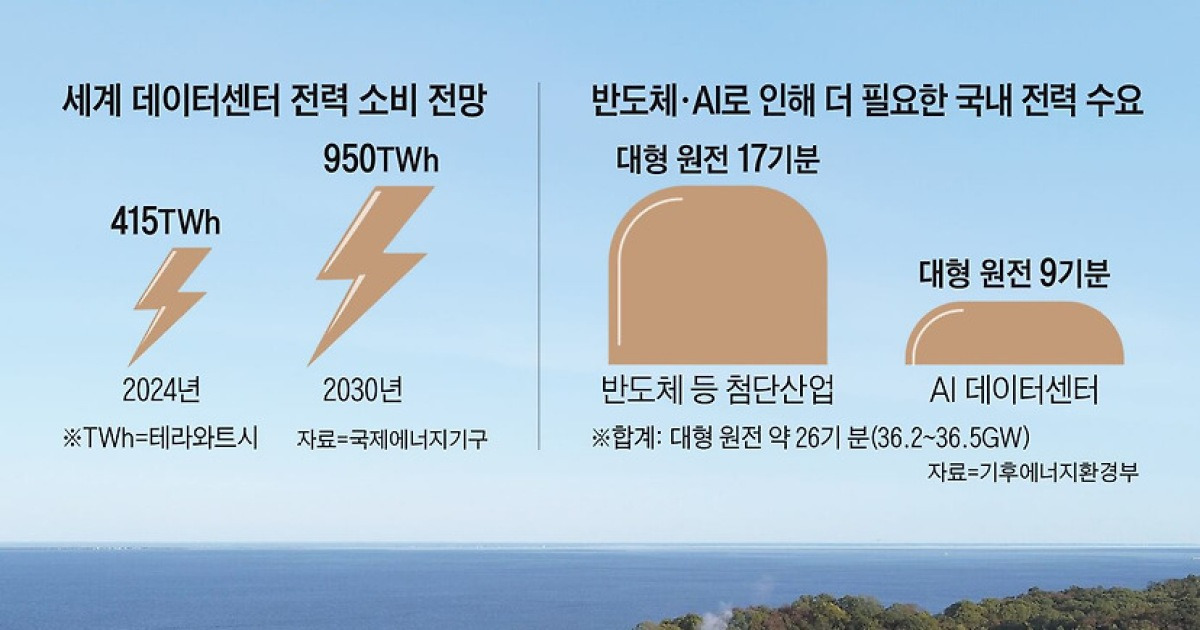
国际能源署预测,全球数据中心耗电量将在2024年至2030年间翻一番以上——从415太瓦时增至约950太瓦时。仅在美国,数据中心需求预计在同一时期从约180太瓦时跃升至420太瓦时。这一增量规模超过了美国钢铁和铝业合计的用电总量。
太阳能和风能在总量上贡献可观,但它们无法按需发电。数据中心一年365天、每天24小时不间断运行。间歇性发电要么需要海量储能——这在电网规模上依然昂贵——要么需要一个可调度搭档。核能提供不受天气、时段或季节影响的基荷电力。
科技公司选择核能并非因为它在独立基础上是成本最低的电源,而是因为它是唯一能保证他们需要容量因数的电源,且背后有跨越双方资产摊销周期的合同作支撑。
韩国参照
韩国科技媒体对这些交易尤为关注,理由充分。韩国正面临同样的结构性挤压,只是监管框架不同。
韩国本月公布的第12次电力供需基本规划估算,到2040年半导体和AI数据中心带来的额外峰值需求将超过36吉瓦——大致相当于26座1.4吉瓦的大型压水堆反应堆。其中一半增量(11.9吉瓦)完全来自AI数据中心。
政府已释放出信号,表示企业之间的核电长期购电协议应当纳入讨论。主导该领域的国有公用事业韩国水力核电公司(KHNP)将从合同中获得可预期的收入流,使新反应堆融资更为简便。企业则能在产能和成本上获得确定性——否则这些工厂和数据中心将无法建成。
然而存在法律障碍。根据韩国现行法律,发电企业与私营企业之间的长期购电协议仅允许用于可再生能源。核电和化石燃料企业与终端用户的合同需要监管和立法层面的修改,而这些尚未出台。
公平性问题
这正是韩国辩论与美国分歧之处,也是政策张力的核心所在。
韩国电力公司(KEPCO)从涵盖核电、煤电、液化天然气和可再生的发电组合中购电,再以管制价格转售给家庭和工商用户。如果大型企业开始通过长期合同直接购买廉价核能电力,剩余客户的平均供电商则会被推高。享有补贴的兆瓦被抽走,余下者的账单随之增大。
目前有若干方案在流通。一种是将企业核电PPA的资格严格限定于新建反应堆或出力提升项目,以免现有低成本产能被简单转移出公共定价基数。另一种是要求签约企业承担输电和变电站的部分成本,而非将其作为公共支出。
首尔科技大学的郑延植(Jeong Yeon-je)教授公开表示,需求的爆炸性增长使得企业参与核电投资和长期合同成为必要,但关于合同结构和成本分摊原则的社会讨论必须从现在开始。
美国的经验提供了一份部分蓝图和部分警示。美国模式之所以奏效,是因为核电厂在已放开管制、企业PPA合法且价格信号可以自由传导的市场中运营。但作为韩国的直接模板则效果大打折扣——韩国单一买家公用事业结构和受管制零售电价产生了不同的分配后果。
下一步会怎样
影响最深远的转变并非技术性的,而是制度性的。科技公司已从电力买方转变为核能发电资产负债表上的参与者。这改变了谁对电厂运营、时间线决策和监管审批拥有话语权。
对Constellation而言,亚马逊和微软不仅仅是客户——它们在为原本不会被重启的资产降低风险。对Kairos和其他SMR开发商而言,谷歌的承诺提供了传统公用事业单凭自身难以提供的早期承购信号。
韩国正在密切关注,因为其自身的半导体和AI建设无法脱离配套的能源战略而推进。36吉瓦的缺口并非理论问题——它是建厂与装集装箱的区别,是吸引投资与促使投资外迁的区别。关键在于首尔能否在下一轮企业设施公告之前及时修订其监管框架,以及能否在第一笔交易签署之前就设计出成本分摊规则。
这些交易正在资助的核能复兴,并非由传统意义上的气候政策或能源独立驱动。它源于一个事实:以当前的规模,人工智能需要大量电力,且无法等待阳光普照或风力发电。理解这一点的企业——并据此构建其能源战略——将获得结构性优势。其余所有人则将在稀缺的劣势下谈判。