El punto de inflexión de la deuda de 40 billones de dólares: ¿por qué crecer para salirno funciona?
La deuda nacional estadounidense supera los 40 billones de dólares, duplicándose en una década. El Tesoro afirma que el gasto impulsa el crecimiento, pero los economistas advierten que los déficits estructurales y el aumento del costo del servicio de la deuda hacen que la simple expansión no sea suficiente para aliviar la carga.
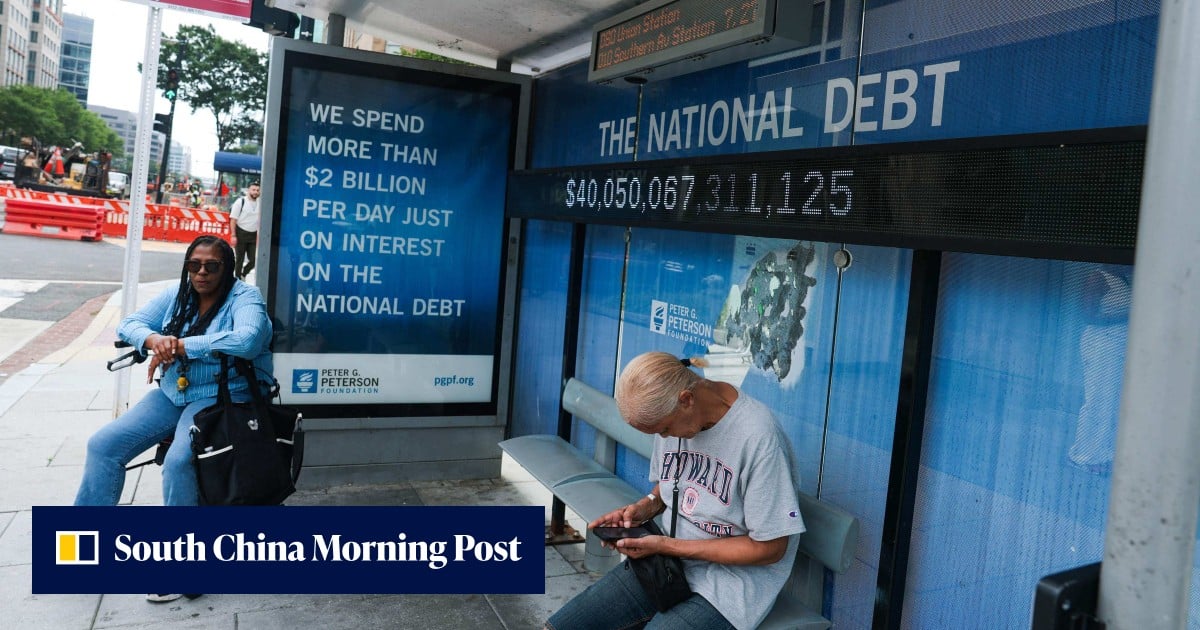
El hito que no es solo un número
Estados Unidos superó los 40 billones de dólares en deuda nacional la semana pasada. La cifra llegó sin alboroto, sin la fanfarria que suele acompañar a un máximo del mercado bursátil o a una crisis geopolítica. Sin embargo, marca un umbral que reconfigura el panorama financiero más allá de las fronteras de Washington. La deuda se ha duplicado en la última década. Solo desde 2022, Estados Unidos añadió otros 10 billones de dólares, un ritmo que habría resultado impensable incluso hace tres años.
El hogar promedio estadounidense asume ahora una cuota per cápita superior a los 120.000 dólares cuando se suman la deuda pública y las obligaciones intergubernamentales. Estas no son estadísticas abstractas. Representan reclamos contra la producción futura, los ingresos tributarios futuros y las decisiones de política futura. La magnitud distorsiona todos los debates sobre atención sanitaria, defensa, infraestructura y Seguridad Social. El Congreso no puede financiar estas prioridades a los niveles actuales sin emitir más deuda, lo que a su vez requiere mayores pagos de intereses, que absorben una porción creciente del presupuesto. El ciclo se retroalimenta.
La reacción de los funcionarios del Tesoro fue inmediata. El secretario Scott Bessent declaró a CNBC que gran parte del endeudamiento financió inversiones en fábricas y equipamiento, argumentando que el país “crecerá hasta salirse” de la montaña. La lógica descansa en una premisa conocida: el crecimiento histórico del PIB siempre ha estado a la par de la expansión fiscal, y nada ha cambiado de forma fundamental. Japón, después de todo, soporta una deuda superior al 250 por ciento del PIB sin crisis. ¿Por qué Estados Unidos debería salir peor parado?
El fallo en la narrativa del crecimiento
Alicia García-Herrero, economista jefe para Asia-Pacífico en Natixis, cuestiona ese supuesto. Señala que, pese a las elevadas tasas de crecimiento nominal en años recientes, Estados Unidos continuó acumulando deuda a un ritmo acelerado. La distinción crucial reside entre el crecimiento nominal y el real. La inflación ha inflado las cifras oficiales, ocultando la realidad de que el gasto supera a los ingresos incluso durante periodos de expansión. Cuando el PIB crece un 5 por ciento pero el déficit se amplía un 8 por ciento, la proporción deuda-PIB se deteriora sin importar cuán robusto suene el crecimiento en las conferencias de prensa.
Las barreras estructurales son claras y se combinan entre sí. El gasto público permanece elevado en casi todas las categorías: el gasto obligatorio en prestaciones sociales ya supera los 3 billones de dólares anuales. Los costes de servicio de la deuda aumentan mientras las tasas de interés se mantienen por encima de los promedios bajos de dígito único que dominaron la década anterior. Los recortes tributarios de 2017, prorrogados después, redujeron los ingresos sin recortes de gasto equivalentes. En conjunto, estos factores generan una postura fiscal que el crecimiento por sí solo no puede neutralizar. Incluso si la economía se expandiera entre un 3 y un 4 por ciento anual —un supuesto optimista dados los vientos demográficos contrarios y la disminución del crecimiento de la productividad—, la proporción deuda-PIB no disminuiría a menos que surgieran superávits primarios. La trayectoria actual apunta a déficits persistentes que promedien entre el 5 y el 6 por ciento del PIB a lo largo de la década.
Lo que hace esto particularmente peligroso es la erosión del espacio fiscal. Durante la crisis financiera de 2008 y la pandemia de 2020, Estados Unidos pudo endeudarse agresivamente porque las tasas estaban cerca de cero. Hoy, el servicio de la deuda existente consume aproximadamente 1 billón de dólares al año: más que todo el presupuesto de defensa. Cualquier shock adicional, ya sea una crisis financiera, una guerra o un desastre natural, obligará a elegir entre endeudamiento catastrófico o recortes de gasto abruptos. Ninguna de las dos opciones es políticamente viable.
Quién pierde cuando la deuda se compuesta
Las consecuencias se extienden más allá de los balances contables. Los crecientes costes de servicio de la deuda desplazan el gasto discrecional en infraestructura, educación y defensa. También limitan la flexibilidad fiscal durante las recesiones. Cuando llegue la próxima recesión, el gobierno enfrentará la disyuntiva entre endeudarse más profundamente o someterse a una dura austeridad. Ambas vías conllevan costos políticos y económicos. Los mercados pueden premiar el estímulo temporal, pero castigan la irresponsabilidad crónica, y la distinción entre ambas suele resultar invisible hasta que es demasiado tarde.
A nivel internacional, las implicaciones son más difusas pero no menos significativas. El estatus del dólar como moneda de reserva depende de la confianza en la gestión fiscal estadounidense. Cada billón adicional de deuda pone a prueba esa confianza. Los tenedores extranjeros de bonos del Tesoro de EE. UU. —China mantiene aproximadamente 800.000 millones de dólares, Japón unos 1,1 billones, y los bancos centrales de mercados emergentes en su conjunto otro medio billón— observan con atención. Ninguna de estas tenencias es lo suficientemente pequeña como para desencadenar por sí sola una crisis, pero su comportamiento está interconectado. Si un tenedor importante reduce sus compras o vende, los demás lo interpretan como una señal. Una pérdida de confianza podría desencadenar una fuga de capitales, mayores rendimientos y depreciación del dólar, un escenario que se propagaría por el comercio mundial y los mercados de materias primas, elevando los costos para las naciones dependientes de importaciones e inestabilizando los tipos de cambio.
La exposición de los mercados emergentes
Los mercados emergentes sostienen una considerable deuda estadounidense, a menudo denominada en dólares. Un dólar más débil o tasas estadounidenses más altas incrementa sus costes de refinanciación y amplía los desajustes cambiarios. Países que se endeudaron intensamente durante la era de la pandemia —Argentina, Egipto, Pakistán, Ghana— enfrentan ahora un desafío dual: servicio de la deuda doméstica mientras absorben choques externos procedentes de la inestabilidad fiscal estadounidense. La interconexión opera en ambos sentidos. Un ajuste desordenado en los mercados de deuda estadounidenses obligaría a las economías emergentes a adoptar posturas defensivas, reduciendo su capacidad para invertir en crecimiento y empujando a las poblaciones vulnerables hacia la dificultad. Los capitales huirían de los activos más riesgosos, los precios de las materias primas colapsarían, y las propias instituciones que Estados Unidos ayudó a construir —programas del FMI, líneas de swap bilateral— enfrentarían presiones más allá de su capacidad de diseño.
Por qué el debate está cambiando
La discusión ha migrado de si la deuda es un problema a cuán severo se convertirá. Hace diez años, los economistas debaten sobre la posibilidad de una crisis fiscal. Hoy, examinan escenarios y compromisos de política. El hito ha normalizado la escala del endeudamiento mientras agudiza el enfoque en la sostenibilidad. Los responsables de política ya no pueden posponer la pregunta indefinidamente, incluso si los incentivos políticos aún recompensan la dilación.
La crítica de García-Herrero destaca un consenso más amplio entre los macroeconomistas: el crecimiento es necesario pero insuficiente. Sin reformas en ingresos o gastos, la deuda seguirá componiéndose. Las proyecciones del CBO bajo la legislación vigente muestran que la proporción deuda-PIB alcanzará el 140 por ciento para 2035, frente a aproximadamente el 97 por ciento actual. El calendario importa. Cada año de retraso incrementa la probabilidad de un ajuste brusco en lugar de una desapalancamiento gradual. Los mercados pueden tolerar niveles elevados de deuda durante períodos extendidos —Japón lo demuestra—, pero la tolerancia no es infinita, y el mecanismo de ajuste cuando esa tolerancia finalmente se quiebra rara vez es suave. Los picos repentinos de rendimientos, las crisis cambiarias y la austeridad forzada tienden a llegar juntos.
Qué sigue
El futuro inmediato probablemente implique más endeudamiento. Con los recortes tributarios vigentes y las protecciones del gasto intactas, no hay incentivo político para reducir los déficits. El Tesoro emitirá más deuda, y los inversores la absorberán mientras la demanda se mantenga firme. Sin embargo, el costo de esa demanda aumenta. Los resultados de las subastas muestran una mayor sensibilidad de los rendimientos, lo que sugiere que los compradores marginales requieren mayor compensación por cada tramo adicional. La demanda extranjera se ha suavizado. Los compradores institucionales domésticos —fondos de pensiones, compañías de seguros, fondos mutuos— enfrentan restricciones regulatorias y de balance que limitan su apetito. La Reserva Federal, antes un soporte confiable, ha pasado de la flexibilización cuantitativa al endurecimiento cuantitativo, eliminando una fuente importante de demanda.
Más allá de Washington, el hito de los 40 billones sirve como referencia para poner a prueba la resistencia de los sistemas financieros. Los bancos sostienen carteras significativas de Bonos del Tesoro como activos líquidos de alta calidad. Los fondos de pensiones dependen de la renta fija para igualar pasivos. Los gestores de activos calculan el riesgo en función de curvas de rendimiento que reflejan expectativas fiscales. Cualquier perturbación en este ecosistema podría propagarse rápidamente. Una venta desordenada no permanecería contenida dentro de los mercados de deuda soberana. Los fondos del mercado monetario, el papel comercial y los mercados de repo también tocan los bonos del Tesoro. La propagación en cadena, si bien no es inevitable, se vuelve plausible una vez que se superan ciertos umbrales.
La conclusión
La apuesta de la deuda estadounidense ya no es hipotética. Los números son impactantes, y los supuestos subyacentes al argumento del “creceremos hasta salir” son frágiles. El crecimiento ayuda, pero no resuelve los desequilibrios estructurales. Compra tiempo. No crea un camino. La economía global depende de la disciplina fiscal estadounidense más que nunca. Cuando el emisor de la moneda de reserva del mundo acumula deuda más rápido de lo que acumula activos, todos comparten el riesgo, ya sea mediante mayores costos de endeudamiento, monedas más débiles o rendimientos comprimidos en activos seguros.
Economistas como García-Herrero tienen razón para sonar la alarma. El debate ha migrado de la negación a la urgencia, de los modelos abstractos a los escenarios concretos de estrés. La pregunta ahora es si los responsables de política responderán con coraje —aumentando ingresos, frenando el crecimiento de las prestaciones, restaurando la credibilidad— o continuarán endeudándose hasta que los mercados los obliguen a actuar. La historia sugiere que el segundo camino es mucho más común, y mucho más costoso, de lo que la retórica política admite. En 40 billones de dólares, Estados Unidos ya no está poniendo a prueba los límites de la sostenibilidad fiscal. Está viviendo dentro de ellos.