40万亿美元债务临界点:为何靠增长无法化解
美国国家债务突破40万亿美元里程碑,十年内翻倍。财政部称支出驱动增长,但经济学家警告,结构性赤字和不断攀升的偿债成本意味着单纯扩张不足以卸下这一重担。
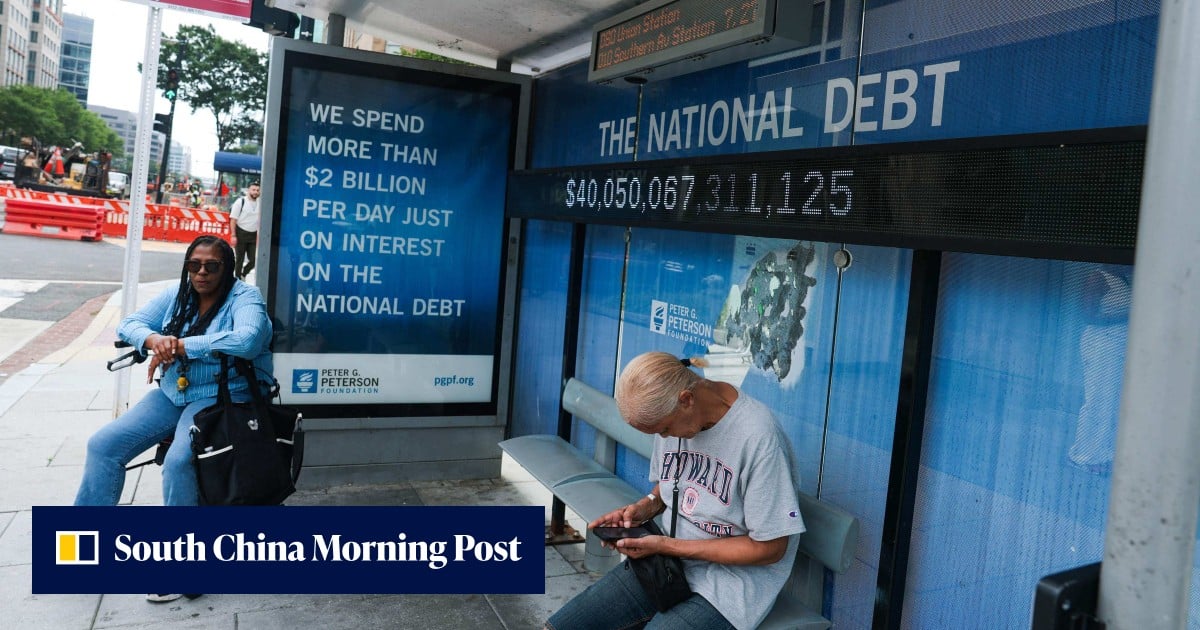
这一里程碑不仅是数字
上周,美国国家债务突破40万亿美元大关。这个数字来得悄无声息,没有股价创新高时的喧嚣,也没有地缘政治危机引发的紧张。然而,它标志着一个门槛的跨越,正在重塑华盛顿边境之外的金融格局。过去十年间,美国债务规模翻了一番。仅2022年至今,美国就新增债务10万亿美元——这一增速放在三年前简直难以想象。
将公共债务与政府间债务加总计算,美国家庭的人均负债份额已超过12万美元。这不是冰冷的数字。它们代表着对未来产出、未来税收和未来政策选择的主张。其庞大的规模正在扭曲所有关于医疗、国防、基础设施和社会保障的辩论。国会若要在当前水平上为这些优先事项拨款,就不得不继续发债;而发债必然推高利息支出,进而吞噬更多预算。这一循环正在自我强化。
财政部官员的反应迅速。斯科特·贝森特(Scott Bessent)财长在接受CNBC采访时称,大量借款已用于投资工厂和设备,并认为美国将“通过增长走出债务大山”。这一逻辑建立在一个熟悉的假设之上:历史上的GDP增长始终能与财政扩张保持同步,且根本性条件并未改变。毕竟,日本的债务占GDP比重已超过250%,却并未爆发危机。美国凭什么会处境更糟?
增长叙事的漏洞
法国兴业银行(Natixis)亚太区首席经济学家艾丽西亚·加西亚-埃雷罗(Alicia Garcia-Herrero)对此假设提出了质疑。她指出,尽管近年来名义增长率居高不下,美国仍在以加速的态势积累债务。关键在于名义增长与实际增长的区别。通货膨胀抬高了表面数据,掩盖了即使在经济扩张期支出仍远超收入的事实。当GDP增长5%而赤字扩大8%时,债务比率依然恶化,这与新闻发布会上的增长叙事听起来多么强劲无关。
结构性障碍清晰可见,且正在叠加。政府支出在几乎所有领域仍处于高位——仅法定福利支出一项的年支出现已突破3万亿美元。由于利率维持在上一十年低个位数平均水准之上,债务付息成本持续攀升。2017年颁布且此后延长的减税政策减少了财政收入,却没有相应的支出削减。这些因素共同塑造了一种财政立场,仅靠增长已无法化解。即便经济年均增速能达到3%至4%——考虑到人口逆风和生产力增速下滑,这已是一个较为乐观的假设——除非出现基本盈余,否则债务占GDP比重依然不会下降。当前的轨迹指向的是,整个十年间赤字将维持在占GDP 5%至6%的水平。
这尤为危险之处在于财政空间的不断萎缩。在2008年金融危机和2020年疫情期间,美国能够大力举债,因为当时利率接近零。如今,偿还既有债务每年消耗约1万亿美元——超过整个国防预算。任何额外的冲击,无论是金融危机、战争还是自然灾害,都将迫使美国在灾难性举债与突然削减支出之间做出选择。而这两条路在政治上都无法过关。
债务复利之下,谁在受损
后果早已超出资产负债表本身。不断攀升的债务付息成本正在挤出基建、教育和国防等方面的自由裁量支出。同时,这也限制了经济下行期的财政灵活性。下一次衰退来临时,政府将在进一步举债与痛苦削减开支之间抉择。无论哪条路都伴随着政治与经济代价。市场或许会奖励临时性刺激,但会惩罚长期的不负责任——而这两者之间的界限,往往要等到为时已晚时才看得分明。
在国际层面,影响更为弥散,却同样不容忽视。美元的储备货币地位建立在市场对美国财政管理的信心之上。每新增一万亿债务,都在消耗这份信心。美国国债的外国持有者——中国持有约8000亿美元,日本持有约1.1万亿美元,新兴市场央行集体持有约5000亿美元——都在密切观望。这些头寸单独来看都不足以引发危机,但它们的行为相互牵动。若某一主要持有者减少购买或开始抛售,其他国家会将其视为信号。信心的崩塌可能引发资本外逃、收益率飙升和美元贬值——这一情景将波及全球贸易与大宗商品市场,推高进口依赖国的成本,并动摇汇率稳定。
新兴市场的风险敞口
新兴市场持有大量美国债务,且多以美元计价。美元走弱或美国利率上升,将推高其再融资成本并加剧货币错配。疫情时期大举借债的国家——阿根廷、埃及、巴基斯坦、加纳——如今正面临双重挑战:既要偿付国内债务,又要消化来自美国财政不稳定的外部冲击。这种关联性是双向的。美国债务市场的无序调整将迫使新兴经济体转入防御姿态,削弱其增长投资能力,并将脆弱人群推向困境。资本会逃离风险资产,大宗商品价格将崩溃,而美国亲手参与搭建的机构——IMF项目、双边货币互换协议——也将面临超出设计容量的压力。
讨论焦点为何正在转移
争论的焦点已从“债务是否是个问题”转向“问题会严重到何种程度”。十年前,经济学家还在讨论财政危机的可能性;如今,他们研究的是各种情景与政策取舍。这一里程碑让举债规模成为常态,同时也让可持续性议题变得更加尖锐。即便政治激励仍在奖励拖延,政策制定者也无法再无限期回避这一问题。
加西亚-埃雷罗的批评折射出宏观经济学界更广泛的共识:增长必不可少,但远远不够。若不改革收支结构,债务将继续复利滚动。国会预算办公室(CBO)按现行法律测算,债务占GDP比重将在2035年升至140%,较目前的约97%大幅提升。时间窗口至关重要。每拖延一年,经历急剧调整而非渐进去杠杆的概率就增加一分。市场或许能长期容忍高债务水平——日本的例子便证明了这一点——但容忍度并非无限,而一旦容忍度最终耗尽,调整机制往往并不温和。收益率骤升、货币危机与被迫紧缩,常常结伴而来。
下一步何去何从
短期内,更多的举债难以避免。减税政策已落地,支出保护条款也完好保留,政治上缺乏削减赤字的动力。财政部将继续发债,只要需求保持稳定,投资者就会照单全收。然而,承接这笔需求的成本正在上升。拍卖结果显示收益率敏感度持续提高,意味着边际买家要求为每一新增批次获得更高的补偿。外国需求已经放缓。国内机构投资者——养老金基金、保险公司、共同基金——则受到监管和资产负债表的约束,购买意愿受限。联邦储备系统曾是不容置疑的看跌担保人,如今已从量化宽松转向量化紧缩,抽离了重要的需求来源。
走出华盛顿,40万亿美元这道门槛已成为测试金融系统压力的基准。银行将巨额国债作为高质量流动资产持有。养老金基金依赖固定收益产品来匹配负债。资产管理公司基于反映财政预期的收益率曲线为风险定价。这一生态中的任何扰动都可能迅速扩散。无序抛售不会局限于主权债务市场之内。货币市场基金、商业票据和回购市场都深度挂钩国债。传染虽非必然,但一旦突破阈值,便不再是危言耸听。
结语
美国的债务赌局已不再是纸面上的假设。数字触目惊心,而“靠增长消化”这一论点背后的假设也极为脆弱。增长有助益,但解决不了结构性失衡。它买来的是时间,铺不出的是道路。全球经济比以往任何时候都更依赖美国的财政纪律。当全球储备货币发行国的债务积累速度超过资产积累速度时,每个人都得共担风险——无论是通过更高的借贷成本、更疲软的货币,还是压缩的安全资产回报。
像加西亚-埃雷罗这样的经济学家敲响警钟是正当的。讨论已从否认转向紧迫,从抽象建模转向具体压力情景。当下的问题是,政策制定者是否会拿出勇气回应——增加收入、遏制法定福利增长、重建市场信任——还是继续借债,直到市场被迫替他们做决定。历史表明,后者的发生频率远高于政治辞令所承认的,代价也更为惨重。在40万亿美元的水平上,美国已不是在试探财政可持续性的边界,而是正身处其中。