Los houthis acaban de exponer la promesa petrolera de Trump
Trump apostó su credibilidad a que la victoria militar traería precios de la gasolina por los suelos. Los ataques hutíes contra Arabia Saudita revelan por qué esa apuesta podría desplomarse antes de noviembre.
La apuesta que no envejecerá bien
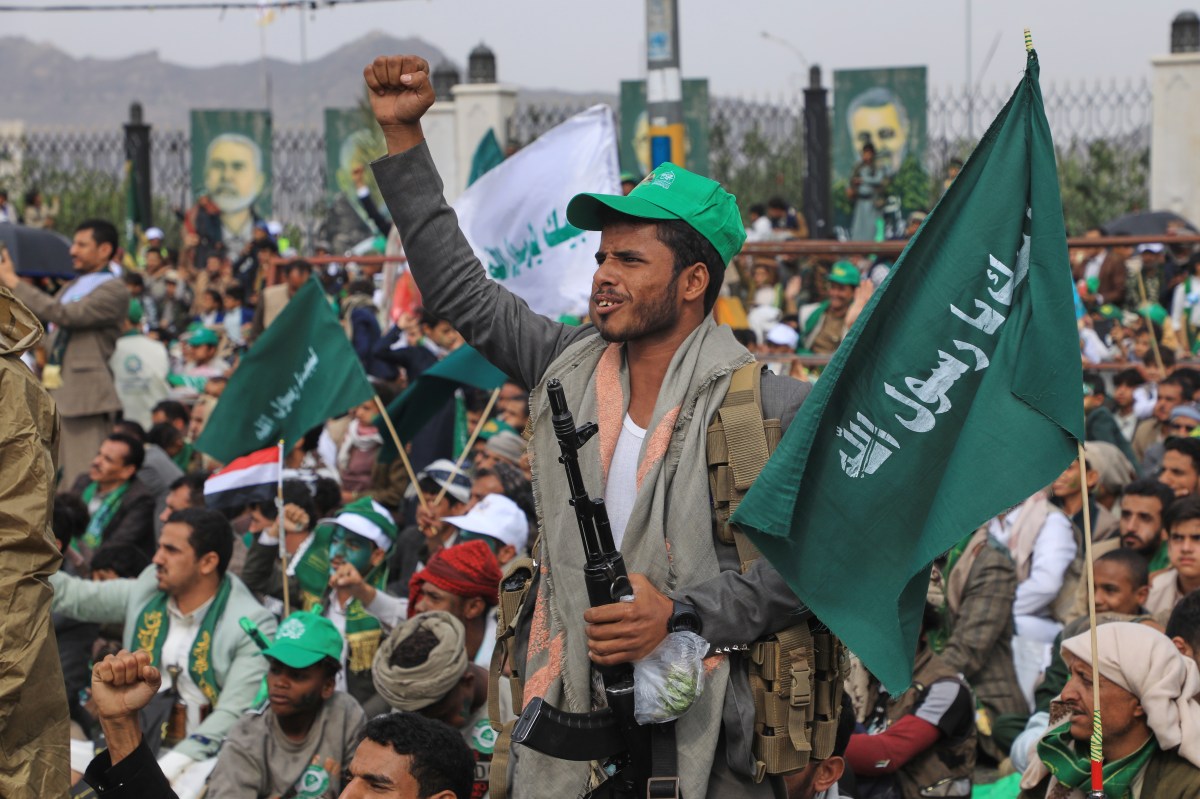
Donald Trump se presentó ante las cámaras la noche del lunes y ató el destino de los precios de la gasolina estadounidense a un resultado militar que aún no había logrado. La victoria sobre Irán, prometió, enviaría los precios del petróleo a caer «precipitadamente». Pintó un panorama de gasolina a 3 dólares el galón, y eventualmente por debajo de 2 dólares, todo sucediendo «rápidamente». La cronología fue notable: apenas horas después, los huthíes atacaron Arabia Saudita con mayor fuerza, enviando una señal de que la guerra que Trump ha defendido no estaba estabilizando la región, sino desenredándola aún más.
La contradicción entre la retórica y la realidad es nítida. Los conductores estadounidenses están pagando más de 4 dólares el galón por la gasolina regular, con el diésel rozando los 6 dólares, según AAA. La propia predicción de Trump, hecha desde una posición de promesa incumplida, ahora parece menos un pronóstico y más una apuesta política —una que podría determinar si los republicanos mantienen el Congreso en noviembre. Las apuestas van más allá de la semántica. La política energética bajo esta administración se ha reencuadrado como una proposición binaria: ejerza suficiente presión sobre Irán, y el mercado se lo recompensará. Pero los ataques huthíes sugieren que el mecanismo en el que Trump está apostando —la coerción que lleva al cumplimiento— puede no funcionar como él espera.
Quién controla el flujo
El estrecho de Ormuz es la arteria a través de la cual se mueve aproximadamente una quinta parte del suministro global de petróleo y gas. Es estrecho, vulnerable y ya un punto de ignición. Cuando Estados Unidos e Israel lanzaron operaciones militares contra Irán en febrero bajo los objetivos declarados de impedir un programa de armas nucleares y neutralizar la amenaza regional de Teherán, los precios del petróleo se dispararon. Ese repunte no fue un accidente. Los mercados precisan el riesgo, y el riesgo en el Golfo se ha multiplicado desde entonces. La infraestructura energética del Golfo Pérsico —puertos, refinerías, terminales de exportación— se encuentra dentro del alcance de un conflicto que aún no ha producido una estrategia de salida clara.
Los huthíes, respaldados por armas y doctrina iraní, han dejado claro que pretenden interrumpir ese flujo. Sus ataques a Arabia Saudita no son meramente simbólicos: apuntan a infraestructura que se conecta directamente a la cadena de suministro energético. Cada ataque eleva los costos de seguros sobre los envíos, reduce los corredores seguros y le recuerda a los compradores desde Tokio hasta Berlín que el estrecho nunca está verdaderamente asegurado bajo las condiciones actuales. Las primas de seguro de riesgo bélico para los buques que transitan por el Golfo ya se han disparado por encima de los niveles previos a febrero, y las aseguradoras se están volviendo cada más selectivas sobre qué cargamentos cubrirán. Esa selectividad se traduce en restricciones de capacidad, que se traducen en tarifas de flete más altas, que se traducen en mayores precios para los consumidores al final de la cadena.
La estrategia de Trump depende de coercionar a Irán hasta la sumisión para que Ormuz se abra de nuevo por completo. Pero la coerción requiere palanca, y la palanca requiere que el adversario crea que no puede continuar su curso actual. La desafío huthí sugiere que Irán no ha perdido esa convicción —y aún podría estar dispuesto a absorber la presión en lugar de ceder. Teherán parece estar jugando un juego más largo: usando guerra asimétrica a través de proxy para elevar el costo del compromiso militar estadounidense sin desatar un conflicto convencional a gran escala que uniera la opinión doméstica en torno a la supervivencia del régimen.
Los efectos de segundo orden que nadie está preciondo
Los efectos de estas interrupciones se están multiplicando más rápido de lo que la mayoría de los analistas anticiparon. Más allá del estrecho de Ormuz, el mar Rojo permanece como un corredorio disputado. Los buques comerciales que antes transitaban por Suez y Ormuz se están desviando —algunos hacia el cabo de Buena Esperanza, añadiendo entre 10 y 14 días a los tiempos de entrega entre Asia y Europa. Ese retraso no solo infla los costos de envío; también comprime las reservas de inventario para fabricantes y minoristas en todo el mundo. Las compañías que habían optimizado sus cadenas de suministro para entregas just-in-time ahora están manteniendo mayores stocks de seguridad o absorbiendo compresión de márgenes.
La Reserva Estratégica de Petróleo de Estados Unidos, ya reducida durante crisis regionales anteriores, enfrenta presión renovada. Si Ormuz llegara a cerrarse por completo —incluso temporalmente—, la SPR se convertiría en el principal amortiguador contra el shock de oferta, y fue diseñada para una era diferente de consumo y reservas. Los refineristas nacionales también están sintiendo la presión. El complejo refinerista de la costa del Golfo, que procesa una participación significativa de crudo importado a través del estrecho, opera con márgenes más ajustados a medida que los costos de materia prima se elevan. Esos márgenes se trasladan o se absorben; en cualquier caso, la fricción económica termina en algún punto a lo largo de la cadena de valor.
Mientras tanto, OPEP+ está navegando sus propias tensiones internas. Arabia Saudita, atrapada entre su rol como estabilizador y su posición como objetivo, ha señalado disposición a compensar cualquier interrupción de suministro con producción adicional —pero solo hasta cierto punto. Operar a máxima capacidad arriesga depreciar la misma mercancía cuya protección de precio busca el reino. El cálculo cambia si la propia producción de Irán se activa de manera más agresiva como ficha de negociación, lo que fragmentaría aún más la disciplina del cártel.
La política de los precios en la bomba
Esta no es una cuestión abstracta de política energética. El costo de vida domina a los hogares estadounidenses en este momento, y los costos de combustible están en la punta de la cartera. Las elecciones intermedias de noviembre se decidirán por votantes que sienten esa presión en la bomba cada semana. Las encuestas muestran consistentemente que los precios de la gasolina son una preocupación de primer nivel para los votantes indecisos —especialmente independientes y estadounidenses suburbanos que no siguen de cerca la política del Medio Oriente pero notan la cantidad de dólares en la estación de servicio. Un galón que supere los 4,50 dólares en estados clave podría desplazar carreras senadles y cambiar escaños de la Cámara sin importar la narrativa geopolítica general.
La ecuación de Trump era simple: victoria militar iguala gasolina barata iguala recompensa política. Pero los ataques huthíes exponen el defecto en esa lógica. Incluso si Estados Unidos logra sus objetivos declarados contra Irán, los actores regionales dispuestos a interrumpir los flujos energéticos podrían no ser disuadidos —y podrían escalar en lugar de cumplir. Eso significa que los precios del petróleo podrían permanecer elevados incluso después de una «victoria» declarada, dejando a Trump sin la prueba económica que su narrativa de campaña exige. El secretario de Defensa de la administración, Pete Hegseth, ha defendido públicamente la estrategia, pero las operaciones militares por sí solas no pueden garantizar estabilidad del mercado. Ningún secretario de Defensa ha prometido que los ataques aéreos sobre instalaciones iraníes bajarían el precio en la bomba, porque el vínculo es, como mucho, dudoso.
Quién gana, quién pierde
Los ganadores en este escenario son pocos. Los contratistas de defensa ven financiación continua. Aliados como Arabia Saudita e Israel reciben refuerzo militar, pero también se convierten en objetivos. Los consumidores en Europa y Asia enfrentan facturas de combustible más altas que alimentan la inflación. En Estados Unidos, los conductores absorben el costo en la bomba mientras los políticos debaten sobre quién es responsable. Los aseguradores de envío se benefician de las primas de riesgo pero pierden credibilidad cuando no pueden garantizar el paso. Los fabricantes de automóviles que planean transiciones a vehículos eléctricos enfrentan vientos en contra mientras la combustión interna permanece dominante en las flotas globales.
Los perdedores son más numerosos. El capital político de Trump recibe un golpe si los precios de la gasolina no siguen su trayectoria predicha. Los votantes republicanos que votaron por promesas económicas ven subir los costos de vida en su lugar. Las cadenas de suministro globales permanecen frágiles. Y los huthíes, largamente desestimados por algunos analistas occidentales como una molestia periférica, demuestran que pueden golpear muy por encima de su peso manteniendo los mercados energéticos nerviosos. Los rivales regionales de Irán se encuentran gastando más en defensa que nunca, desviando recursos de proyectos de diversificación económica como la Visión 2030 de Arabia Saudita. El auge de la inversión estratégica que se suponía seguiría a los acuerdos de normalización ahora está estancado en la incertidumbre.
Qué sucede después
El panorama inmediato es feo para cualquiera que apueste por un alivio rápido de precios. Las primas de seguros en buques comerciales que transitan por el Golfo se están elevando. Varias compañías navieras importantes ya han desviado carga alrededor del cabo de Buena Esperanza en lugar de arriesgarse en el estrecho. Eso añade semanas a los tiempos de entrega y miles de millones a los costos —nada de lo cual desaparece de la noche a la mañana. Las tarifas de petroleros al contado ya se han movido drásticamente hacia arriba, y los acuerdos de charter firmados hoy reflejan el nuevo entorno de riesgo.
Si la administración de Trump responde con mayor escalada militar, esperen más volatilidad. Si gira hacia la diplomacia, los huthíes podrían interpretar la vacilación como debilidad y presionar su ventaja. Cada camino conlleva riesgo. El único camino que evita ambos es poco probable: una garantía de seguridad creíble para Arabia Saudita y los estados del Golfo que simultáneamente disuada la acción huthí sin provocar escalada iraní. Ninguna administración ha gestionado ese trío en décadas. La arquitectura requeriría inversión diplomática sostenida, defensas desplegadas previamente, y una disuasión creíble —nada de lo cual puede ensamblarse antes de noviembre.
También está la cuestión de las reservas domésticas. La administración podría liberar barriles adicionales de la SPR, pero eso reduciría los precios temporalmente sin abordar el riesgo de suministro subyacente. También agotaría un colchón necesario para una crisis peor. La Reserva Federal, mientras tanto, enfrenta un dilema: los costos energéticos crecientes alimentan la inflación justo cuando se esperaban recortes de tasas para apoyar el crecimiento. Cualquier giro hacia una política monetaria más estricta en respuesta a la inflación impulsada por la energía compundría la debilidad económica que ya pesa sobre el sentimiento de los votantes.
Para los votantes estadounidenses, la lección es sencilla. Las promesas electorales sobre precios de energía significan poco cuando los mecanismos subyacentes —puntos de estrangulamiento, guerras proxy, toma de decisiones de OPEP, logística de envío y comportamiento de aseguradores— operan en una línea de tiempo mucho más larga que un ciclo electoral. Trump ató su destino político a una variable que no puede controlar completamente. Los huthíes acaban de recordarle a todos lo que eso se siente.
Las semanas venideras probarán si la administración puede separar su mensaje electoral de la trayectoria real de los mercados energéticos —o si la brecha entre los dos se vuelve imposible de ignorar en las urnas.