Pánico en el Tesoro: Por qué la colisión en el rendimiento del 5% lo cambia todo
Los rendimientos del bono a 10 años de EE. UU. rozaron el 5 % mientras colisionaban el IPCP, el petróleo y las probabilidades de subida de tipos de la Fed. Por primera vez desde octubre de 2023, el referencia cerró por encima del 4,94 % en intradía, y los bancos centrales que acumulan deuda estadounidense enfrentan ahora un problema sin salida limpia.
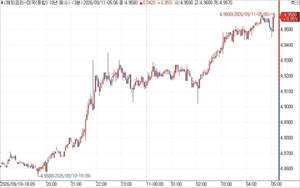
La línea del 5% que cambió el mercado de la noche a la mañana
Los bonos del Tesoro estadounidense se vendieron con urgencia el 10 de agosto. Para las 3 p. m. hora del Este, el rendimiento del bono a 10 años había subido 10,9 puntos básicos hasta el 4,944%, su nivel intradiario más alto desde finales de octubre de 2023. El bono a 2 años saltó 12,3 puntos básicos hasta el 4,55%. El bono a 30 años se cerró en el 5,361%, un nivel no visto desde junio de 2007.
Lo que hizo diferente a esta jornada no fue solo la dirección, sino la forma de la curva. El diferencial entre el bono a 10 años y el a 2 años se redujo de 40,8 puntos básicos a 39,4 puntos básicos: un aplanamiento bajista de manual. Las tasas cortas corrían más rápido que las largas, lo que significa que el mercado estaba descontando dolor inmediato antes de descontar daños permanentes. Esa distinción importa.
Tres shocks golpearon un martes
El primero provino del índice de precios al productor. La lectura de agosto coincidió con el consenso en un aumento del 0,4% mes a mes, pero la composición contaba una historia peor. Las aerolíneas se dispararon 4,2%, el transporte por camión subió 2,0%, y ambos alimentan directamente el deflator del PCE subyacente, la verdadera medida de destino de la Reserva Federal, no las lecturas superficiales de inflación que dominan los titulares diarios.
Molly Brooks, en TD Securities, señaló la divergencia con claridad: headline en línea, componentes del PCE calientes. Karl Weinberg, en High Frequency Economics, lo dijo aún más directo: las presiones de costos ya están en el aire, y los halcones del FOMC ahora tienen munición.
El segundo shock fue el petróleo. el West Texas Intermediate atravesó los $100 el barril por primera vez en meses, cerrando en $102,48 tras una subida intradiaria del 8,69%. El Brent ya había cruzado el umbral. El motor no fue la disciplina de la OPEP, sino la geopolítica. Los informes de que las fuerzas hutíes alineadas con Irán estaban endureciendo el control sobre el estrecho de Bab el-Mandeb enviaron las primas de riesgo de envío al mercado al contado. Diez días consecutivos de ganancias, y el WTI ahora había borrado todo el descuento que mantenía frente al Brent durante la primera mitad de 2024.
El tercer shock vino del propio mecanismo de precios de la Reserva Federal. El CME FedWatch mostró la probabilidad de un alza de tasas en septiembre en 73,1%, más de 10 puntos porcentuales por encima de la sesión anterior. Las probabilidades para octubre subieron de los primeros 70 a los 80 medios. El mercado ya no estaba pronosticando gradualismo.
La recompra que envió una señal clara
Quizás el detalle menos reportado del día vino de la subasta de recompra de bonos del Tesoro a 30 años. El departamento había anunciado una capacidad máxima de $6.000 millones para apoyar la liquidez en el segmento de 10 a 20 años. La demanda se presentó por $10.489 millones. El Tesoro aceptó solo $5.187 millones.
Ese desfase: casi la mitad de la capacidad de la subasta sin reclamar a pesar de las ofertas excedentarias, no fue un accidente. Fue un mensaje. Los bancos hipotecarios federales y los dealer primarios tenían ganas de sobra; el Tesoro simplemente no necesitaba absorberlas todas de golpe. Cuando una agencia que normalmente absorbe cada dólar de la demanda señala contención, el mercado lo interpreta como un apretón de liquidez en espera.
El rendimiento del bono a 30 años rebotó desde su mínimo del mediodía y recuperó el 5,3%, lo que sugiere que la venta se concentró en el frente de la curva en lugar de ser una renegociación estructural de las primas de riesgo. Eso mantiene el escenario más cerca de un apretón que de una crisis… por ahora.
Por qué Europa parpadeó primero
Los Bunds alemanes se movieron antes que los Treasuries esa mañana. El rendimiento del bono alemán a 2 años saltó 16,29 puntos básicos hasta el 3,2439%, el movimiento más pronunciado en una sola sesión del ciclo, después de que el Banco Central Europeo señalara un alza esperada de 25 puntos básicos y abriera la puerta a otra en octubre. La guía prospectiva del BCE ahora ancla toda la curva de la zona euro hacia arriba, lo que a su vez refuerza la fortaleza del dólar y aprieta las condiciones financieras para cada economía emergida que se endeudó en dólares el año pasado.
Cuando el bono a 2 años de Alemania sube con tanta firmeza junto a las tasas cortas de EE. UU., confirma que el shock de rendimientos no es solo estadounidense. Es un evento de ajuste multi-céntrico, y eso eleva la probabilidad de una desaceleración del crecimiento sincronizada en el G7.
Quién gana, quién pierde, qué viene después
El ganador inmediato es el dólar. Mayores rendimientos en EE. UU. más un perfil de importación energética más débil equivalen a una fortaleza sostenida del dólar rumbo al cuarto trimestre. Los tenedores extranjeros de Treasuries: Japón, China, el Reino Unido, el resto de Asia —ven erosionarse en términos reales el valor de marcación a mercado de sus posiciones de reserva. Ese es el impuesto invisible de las tasas en ascenso sobre una curva plana.
El perdedor es cualquiera con exposición a tasas flotantes cotizada en dólares. Los soberanos de Asia Oriental y América Latina que emitieron en los últimos seis meses de condiciones de bajas tasas sentirán la compresión de inmediato. Las corporaciones con muros de refinanciamiento cercanos enfrentan la misma dinámica. La estructura de aplanamiento bajista significa que los costos de financiación a corto plazo suben más rápido que los rendimientos de funding a largo plazo, lo que estruja los flujos de caja antes de aplastar los valores de los activos.
La reunión del FOMC de la próxima semana será el punto de inflexión. Si el gráfico de puntos y el lenguaje confirman el alza de septiembre, la curva se extenderá hacia arriba y el dólar empujará hacia niveles que obliguen a controles de capital en las EM o a llamadas al FMI. Si el lenguaje cambia hacia la cautela a pesar de los datos, el rendimiento del bono a 10 años retrocederá hacia el 4,8% y la venta se revertirá en un rebote de alivio.
Los datos del IPCP en sí mismos no son una señal de crisis. Son una señal de persistencia. La Reserva Federal ha estado luchando exactamente con esta composición —calma en el headline, calor subyacente— durante dos años. Cada mes que se repite, la brecha entre los datos y la retórica se estrecha. Para octubre, si el petróleo se mantiene por encima de los $100 y los componentes del PCE continúan su ascenso, no habrá espacio para una pausa dependiente de los datos.
El 5% en el bono a 10 años no es un techo. Es una coordenada. Los mercados recordarán dónde lo vieron por primera vez, y pricearán todo contra la próxima vez.
Lo que los lectores en inglés se pierden sobre este trade
Los medios financieros coreanos leen las curvas de Treasuries de manera distinta al comentario de escritorio americano. El aplanamiento bajista recibe atención porque es el indicador adelantado del estrés crediticio doméstico. Cuando las tasas cortas sobrepasan a las largas en Seúl, los spreads corporativos se ajustan y los costos de financiación bancaria se disparan: exactamente la secuencia que desencadenó intervenciones de emergencia durante la crisis del won de 2022. Los estrategas coreanos que observan esta curva no ven solo un debate de política estadounidense. Ven un modelo de lo que ocurre cuando la liquidez en dólares se seca y las monedas regionales deben ajustarse sin un prestamista de última instancia.
La tasa de aceptación de la recompra del Tesoro de $600 millones importa más a los bancos centrales asiáticos que a los gestores de carteras estadounidenses. Les indica si Washington aún tiene la disposición para absorber la demanda durante un episodio de estrés. Cuando la respuesta es no, cada gestor de reservas asiático recalibra su exposición en duración de Treasuries en aproximadamente un año. Eso no es especulación: es la respuesta mecánica a una señal de liquidez que llegó un martes por la tarde.
Este no es el final del mercado alcista de bonos. Es el momento en que dejó de fingir que era seguro mantenerlos.