国债恐慌:5%收益率碰撞为何改变一切
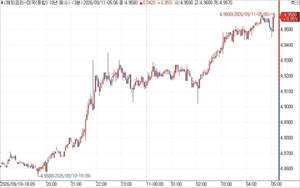
随着PPI数据、油价飙升与美联储加息预期三股力量正面碰撞,美国10年期国债收益率触及5%关口。这是自2023年10月以来首次,盘中基准收益率站上4.94%——持有美债的各央行如今面临一个难以全身而退的困境。
隔夜改变市场的5%关口
8月10日,美债遭遇快速抛售。截至美东时间下午3点,10年期收益率飙升10.9个基点至4.944%,创下2023年10月下旬以来的盘中最高位。2年期收益率跳升12.3个基点至4.55%。30年期收益率收于5.361%,达到2007年6月以来从未见过的水平。
当天之所以不寻常,不仅在于方向,更在于曲线的形态。10年期与2年期的利差从40.8个基点收窄至39.4个基点——教科书式的熊市平坦化。短端利率跑得比长端更快,这意味着市场在为"眼前之痛"定价,而非"永久损伤"。这一区分至关重要。
一个周二遭遇三重重击
第一波来自生产者价格指数(PPI)。8月数据与市场预期一致,环比增长0.4%,但构成却讲了一个更糟糕的故事。航空业飙升4.2%,卡车运输上涨2.0%,而这两者都直接计入核心PCE平减指数——这是美联储真正的目标衡量指标,而非主导每日头条的通胀 headline 数据。
TD Securities的Molly Brooks直言不讳地指出了这种分化:headline数据符合预期,PCE成分数据却过热。High Frequency Economics的Karl Weinberg说得更直白——成本压力已经起飞,FOMC鹰派此刻有了他们的弹药。
第二波冲击来自石油。WTI首次突破每桶100美元关口,收盘报102.48美元,盘中一度飙升8.69%。布伦特早已越过这一阈值。驱动因素并非OPEC的纪律约束,而是地缘政治。据报道,与伊朗结盟的胡塞武装正在收紧对曼德海峡的控制,航运风险溢价直接涌入现货市场。连续十天的上涨后,WTI已抹去了2024年上半年对布伦特持有的全部贴水。
第三波冲击来自美联储自身的定价机制。CME FedWatch显示,9月加息概率高达73.1%,较前一交易日跃升逾10个百分点。10月概率从70年代中段攀升至80年代中段。市场不再预测渐进主义。
传递明确信号的回购
当天最被低估的细节来自财政部30年期债券回购拍卖。财政部此前宣布最大容量为60亿美元,以支持10至20年期段的流动性。需求却达到了104.89亿美元。财政部仅接受51.87亿美元。
这一缺口——几乎一半的拍卖容量被忽略,尽管超额认购——并非偶然。这是一则信号。联邦住房贷款银行和一级交易商有着充足的需求;财政部只是不需要一次性承接全部。当一个通常来者不拒的机构释放出克制信号时,市场将其解读为等待降临的流动性紧缩。
30年期收益率从中午低点反弹并重新站上5.3%,表明抛售集中在曲线前端,而非对风险溢价的结构性重定价。这意味着,就当下而言,场景更接近一次挤压,而非一场危机。
欧洲为何率先拉响警报
当天清晨,德国国债走在了美债前面。2年期收益率飙升16.29个基点至3.2439%,创本轮周期内单日最大波动幅度,此前欧洲央行释放信号:预期加息25个基点,并为10月再次加息打开了大门。欧央行的前瞻性指引正在抬高整个欧元区曲线,反过来强化了美元走势,并对去年以美元借债的所有新兴市场收紧了金融条件。
当德国2年期与美债短端同步大幅走高时,这证实了收益率冲击并非美国独有。这是一场多中心收紧事件,G7同步增长减速的概率由此上升。
谁赢谁输,接下来会发生什么
Immediate赢家是美元。更高的美国收益率叠加更弱的能源进口敞口,意味着美元在第四季度将持续走强。美债的外国持有者——日本、中国、英国及亚洲其他地区——将看到其储备头寸的市值在实际上缩水。这就是平坦曲线上利率上升的隐形税赋。
输家是任何以美元计价的浮动利率敞口持有者。在过去六个月低利率环境下发行债券的东亚和拉丁美洲主权国家,将立即感受到压力。面临近期再融资墙的企业也是如此。熊市平坦化结构意味着短期融资成本上升速度快于长期融资收益率,这在压垮资产价值之前先挤压现金流。
下周的FOMC会议将是转折点。如果点阵图和政策措辞确认9月加息,曲线将进一步走高,美元将推至迫使新兴市场资本管制或寻求IMF救助的水平。如果措辞因数据而转向谨慎,10年期将回撤至4.8%附近,抛售行情逆转成一次喘息式反弹。
PPI数据本身并非危机信号,而是持续性信号。美联储与这类构成打了两年:headline平静,底层过热。每重复一个月,政策与言辞之间的差距就收窄一分。到了10月,如果油价维持在100美元以上且PCE成分继续攀升,将没有任何空间留给"看数据行事"的暂停。
10年期5%不是天花板。它是一个坐标。市场会记住他们第一次见到它的位置,并将一切定价与下一次穿越进行对比。
英语读者忽略的要点
韩国金融媒体解读美债曲线的方式与美国交易台评论不同。熊市平坦化之所以引人注目,是因为它是国内信用压力的先行指标。当首尔的短端利率跑赢长端时,企业利差收窄、银行融资成本飙升——这正是2022年韩元危机期间触发紧急干预的序列。观察这条曲线的韩国策略师们看到的不仅仅是一场美国政策辩论。他们看到的,是一个模板:当美元流动性枯竭、区域货币必须在没有最后贷款人的情况下进行调整时,会发生什么。
6亿美元回购债券的中标率,对亚洲央行而言比对美国投资组合经理更为重要。它告诉亚洲央行华盛顿在压力事件中是否仍有吸收需求的意愿。当答案是否定时,每一位亚洲储备管理者都会将其美债久期敞口大约调整一年。这不是猜测——这是对周二下午传来的流动性信号的机械反应。
这不意味着债券牛市的终结。这是它停止假装持有依然安全的那一刻。