Trump amenaza con una guerra comercial por las tasas de la Fed: y Corea está en la mira
La exigencia de Trump de que la Fed baje las tasas o enfrente cortes comerciales es el ataque más directo hasta ahora a la independencia de los bancos centrales. Para Corea, representa una triple amenaza: presión monetaria, vulnerabilidad en las exportaciones y un marco de política estadounidense que ya no respeta la autonomía monetaria.
El Amenaza Inconcebible
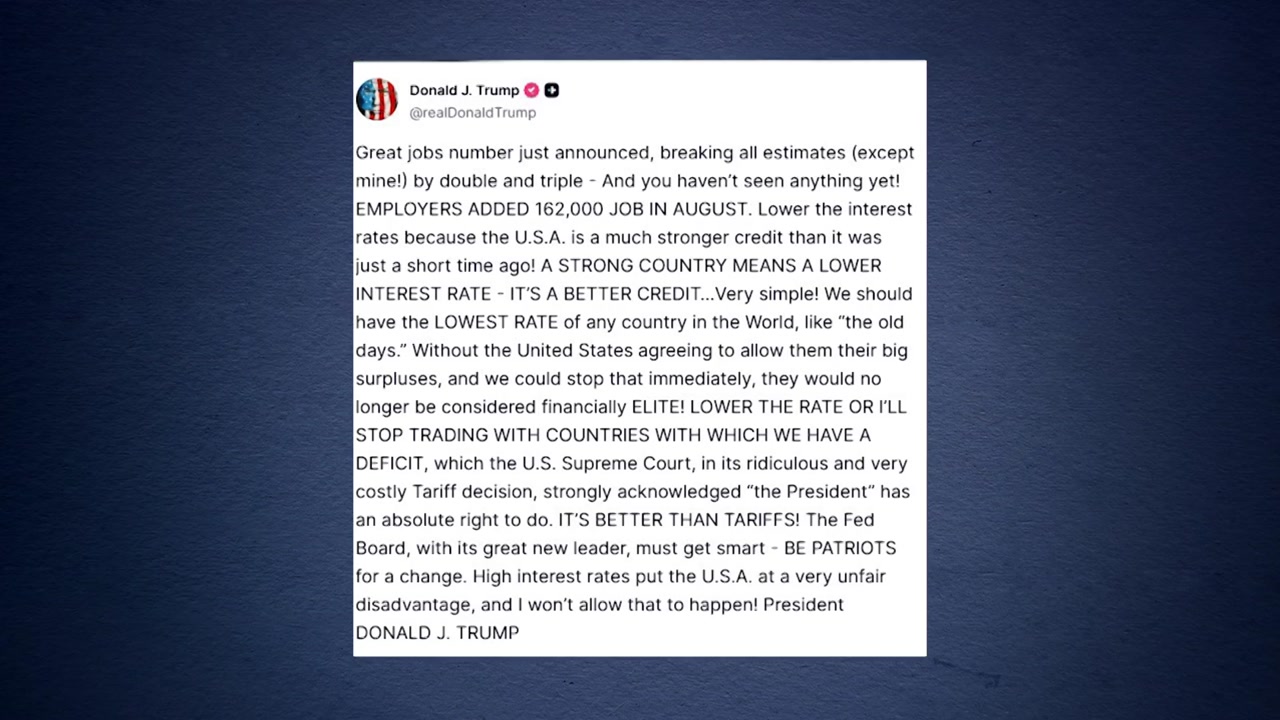
Donald Trump publicó esta semana en Truth Social una amenaza que habría resultado inconcebible hace una década: Estados Unidos cortará el comercio con los países que mantengan déficits comerciales frente a él, a menos que la Reserva Federal reduzca las tasas de interés. No mencionó ningún país en particular. No señaló ninguna excepción. La implicación es global.
Trump citó los recientes sólidos datos de empleo como prueba de que el crédito estadounidense puede sostener tasas en lo que él llamó niveles mundialmente bajos, para luego derivar hacia el núcleo de su exigencia — que la Fed actúe para proteger a los exportadores americanos. Se reforzó invovando una sentencia de la Corte Suprema que describió como un respaldo a la amplia autoridad arancelaria del presidente, sugiriendo que ya cuenta con el mecanismo legal para hacer cumplir esta amenaza.
La Casa Blanca no emitió ninguna aclaración posterior. Ese silencio es significativo.
Un Ataque Directo a la Independencia del Banco Central
Esto no es una presión política ordinaria sobre la Fed. Presidentes han hecho cabildeo por tasas más bajas antes. Lo que Trump hace ahora es acoplar los resultados de la política monetaria a consecuencias comerciales — esencialmente exigiendo que el banco central subordiné su mandato a los objetivos comerciales del ejecutivo. La barrera institucional entre ambas ha sido rompida.
El New York Times lo calificó como un ultimátum poderoso. CNBC etiquetó la amenaza como extrema. Ambos medios señalaron que EE.UU. mantiene déficits comerciales con decenas de países, incluyendo aliados importantes y socios comerciales, lo que hace que el alcance práctico de la amenaza sea difuso — pero su alcance simbólico y financiero es innegable.
El peligro más profundo es el precedente. Si un presidente estadounidense puede dictar efectivamente la política de la Fed amenazando con interrupciones comerciales, la credibilidad del banco central — lo que ancla la confianza global en el dólar — comienza a disolverse.
Lo que Trump no Entiende sobre los Déficits Comerciales
Incluso dejando de lado el daño institucional, la lógica de Trump es económicamente defectuosa. Los déficits comerciales son impulsados principalmente por desequilibrios entre ahorro e inversión y por valoraciones cambiarias, no por niveles aislados de tasas de interés. Un dólar más débil impulsa las exportaciones pero también encarece las importaciones, alimentando la inflación. La Fed entonces enfrentaría un mandato más difícil — exactamente lo opuesto al resultado que Trump parece deseal.
Históricamente, cuando el dólar se debilita, las monedas de los mercados emergentes se fortalecen frente a él, reduciendo los déficits de EE.UU. con algunos socios mientras los empeora con otros. La geometría del comercio raras veces es tan simple como Trump sugiere.
Dicho esto, la simplicidad vende en redes sociales. El impacto político importa más que el rigor económico aquí.
La Triple Exposición de Corea
Para Corea, las implicaciones son concentradas y agudas. El país es una de las economías grandes más dependientes del comercio, con exportaciones que representan aproximadamente el 40% del PIB. Mantiene superávits persistentes en su cuenta corriente que son sensibles al tipo de cambio won-dólar, y depende fuertemente de las exportaciones de semiconductores, automóviles y pantallas al mercado estadounidense.
Actualmente, el entorno de altas tasas de la Fed ya está presionando al won. Un dólar más fuerte drena capital de los activos coreanos y complica las propias decisiones de tasas del Banco de Corea. Si Trump obliga a la Fed a recortar tasas independientemente de las condiciones inflacionarias domésticas, el dólar podría debilitarse — lo que aliviaría temporalmente la presión sobre el won pero simultáneamente haría las exportaciones coreanas menos competitivas en terceros mercados donde el yuan o el euro tienen ventaja.
Si Trump sigue adelante con la amenaza comercial, el daño es más directo. Las categorías principales de exportación de Corea — semiconductores, paneles LCD, automóviles — enfrentarían exposición arancelaria. EE.UU. es el segundo mayor destino de exportación de Corea después de China. Cualquier interrupción ahí golpearía el crecimiento del PIB de una manera que Corea no experimenta desde la crisis financiera asiática.
Hay un tercer escenario que vale la pena considerar: la reacción del mercado. Los inversores globales monitorean la independencia de los bancos centrales como señal de estabilidad institucional. Una erosión percibida de la autonomía de la Fed podría desencadenar una reasignación de carteras lejos de los activos denominados en dólares hacia alternativas — oro, yen, franco suizo, o incluso almacenes de valor no tradicionales. Corea, como mercado emergente de altabeta, probablemente vería una aceleración de los flujos de capital en tal entorno.
Quién Gana, Quién Pierde
Trump gana políticamente si la amenaza mueve los mercados o fuerza una respuesta de la Fed, independientemente de la lógica económica. Señala dureza en el comercio sin necesitar especificar objetivos. Los mercados castigan la incertidumbre, y esto crea máxima incertidumbre.
La Fed pierde credibilidad institucional. Cada futura decisión de tasas será juzgada a través del lente de si apacigua a la Casa Blanca o la desafía. Ese es un daño lento y compuesto al estatus del dólar como moneda de reserva.
Corea pierde en casi todos los escenarios. La presión cambiaria o bien se intensifica o revierte de forma impredecible. Los márgenes de exportación enfrentan riesgo arancelario directo. Los flujos de capital se vuelven volátiles. La única ganancia posible — un dólar más débil que alivie la presión sobre el won — es más que compensada por la pérdida de competitividad en exportaciones y la inestabilidad más amplia.
China y Japón enfrentan dinámicas similares, pero la estructura coreana la hace más vulnerable: mayor ratio comercio-PIB, base de productos de exportación más estrecha, y menos demanda doméstica para absorber choques externos.
Qué Pasará Después
La próxima reunión del FOMC de la Fed es el catalizador inmediato. Si recorta tasas a pesar de los riesgos inflacionarios, los mercados lo interpretarán como que la presión de Trump está funcionando — y el dólar probablemente se debilitará. Si se mantiene firme, la amenaza de Trump se convierte en un enfrentamiento entre el ejecutivo y el banco central, con acciones arancelarias posibles contra socios no especificados dentro de semanas.
Los policy makers de Corea deberían prepararse para ambos resultados. El Banco de Corea podría enfrentar un trilema: defender el won, proteger la competitividad en exportaciones, o preservar la independencia monetaria — y podría no ser capaz de hacer las tres cosas.
La lección más amplia es que el marco de posguerra que separaba la política monetaria de la política comercial se está fracturando. Cuando un presidente en ejercicio trata a la Fed como una palanca para resultados comerciales en lugar de una institución independiente, las reglas de las finanzas globales cambian. Corea, como economía pequeña y abierta en el centro de esos flujos, lo siente primero.