特朗普以贸易战威胁美联储利率政策——韩国首当其冲
特朗普要求美联储降息,否则将面临贸易制裁,这是对央行独立性最直接的攻击。对韩国而言,这是三重威胁:货币压力、出口脆弱性,以及一个不再尊重货币政策自主权的美国政策框架。
不可想象的关联
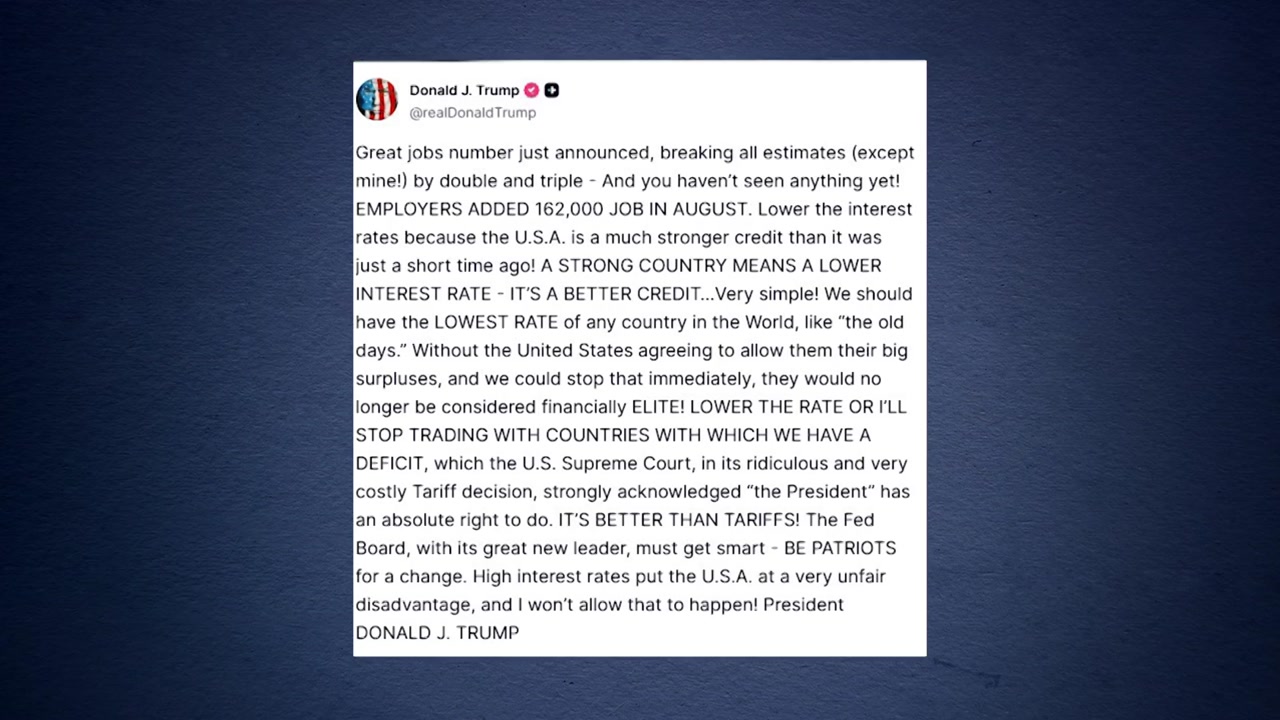
本周,唐纳德·特朗普在真实社交平台上发布了一项威胁——放在十年前这简直不可想象:美国将切断与对其存在贸易逆差国家的贸易往来,除非美联储降息。他没有点名任何一个国家,也没有列出任何例外。这意味着全球性的影响。
特朗普引用近期强劲的就业数据作为证明,称美国信贷足以支撑利率维持在他所谓"世界最低"水平,随后转入其要求的核心——美联储采取行动保护美国出口商。他进一步援引了一项他形容为确认总统广泛关税权力的最高法院裁决,暗示他已拥有执行此项威胁的法律机制。
白宫未发表后续澄清。这种沉默意味深长。
对央行独立性的直接攻击
这不是对美联储的普通政治施压。总统此前也曾游说降低利率。但特朗普目前正在做的是将货币政策结果与贸易后果挂钩——实质上要求央行将其使命置于行政部门的贸易目标之下。两者之间的制度防火墙已被突破。
《纽约时报》称这是"强有力的最后通牒"。CNBC将这项威胁标为"极端"。两家媒体均指出,美国与数十个国家存在贸易逆差,包括主要盟友和贸易伙伴,使得该威胁的实际范围模糊——但其象征意义和金融影响清晰无疑。
更深层的危险在于先例。如果美国总统可以通过威胁贸易中断来实质性地左右美联储政策,那么央行的信誉——也就是锚定全球美元信心的核心——便开始瓦解。
特朗普对贸易逆差的误解
即便抛开制度性损害不说,特朗普的逻辑在经济学上也站不住脚。贸易逆差主要由储蓄—投资失衡和汇率决定,而非孤立地由利率水平驱动。美元走弱可以提升出口,但也会推高进口成本,引发通胀。届时美联储将面临更艰难的 mandate——这与特朗普似乎想要的结果完全相反。
从历史上看,当美元走弱时,新兴市场货币对美元升值,与美国某些伙伴的逆差收窄,但与另一些伙伴的逆差反而扩大。贸易的几何结构远比特朗普所说的复杂。
话虽如此,简单粗暴的说法在社交媒体上更受欢迎。在这里,政治影响力远比经济严谨性重要。
韩国三重风险暴露
对韩国而言,影响高度集中且尖锐。韩国是贸易依存度最高的主要经济体之一,出口占GDP约40%。其经常账户长期保持顺差,对韩元—美元汇率高度敏感,且严重依赖半导体、汽车和显示屏对美出口。
目前,美联储的高利率环境已对韩元形成压力。美元走强会从韩国资产中抽离资本,并使韩国央行的利率决策更加复杂。如果特朗普迫使美联储无论国内通胀状况如何都降息,美元可能走弱——这在短期内会缓解韩元压力,但同时会使韩国出口在人民币或欧元更具优势的第三方市场竞争优势下降。
若特朗普真的落实贸易威胁,损害则更为直接。韩国最大出口品类——半导体、液晶面板、汽车——将面临关税冲击。美国是韩国仅次于中国的第二大出口目的地。一旦该市场受阻,对韩国经济增长的冲击将是自亚洲金融危机以来未曾经历过的。
还有一个值得考虑的第三种情景:市场自身的反应。全球投资者将央行独立性视为制度稳定性的信号。美联储自主性被认为遭到侵蚀,可能引发投资组合从美元计价资产向替代资产重新配置——黄金、日元、瑞士法郎,甚至是非传统价值储存手段。韩国作为高贝塔新兴市场,在此环境下可能面临加速的资本外流。
谁赢谁输
若这项威胁能影响市场或迫使美联储回应,特朗普无论在政治上都能获益,与经济逻辑无关。他在贸易问题上展现出强硬姿态,却无需指明具体目标。市场惩罚不确定性,而这正是制造最大不确定性的做法。
美联储失去的是机构信誉。未来每一次利率决议都将通过"是否在取悦白宫还是对抗白宫"的透镜来审视。这将对美元储备货币地位造成缓慢而复利式的损害。
韩国在几乎所有情景中都是输家。货币压力要么加剧,要么不可预测地逆转。出口利润面临直接的关税风险。资本流动变得动荡。唯一可能的收益——美元走弱缓解韩元压力——完全无法抵消出口竞争力丧失及更大范围的不稳定。
中国和日本面临类似 dynamics,但韩国的结构使其更为脆弱:贸易占GDP比重更高、出口产品基础更窄、以及缺乏吸收外部冲击的内需缓冲。
接下来会发生什么
美联储下一次FOMC会议是最直接的催化剂。如果美联储在通胀风险之下仍选择降息,市场将解读为特朗普施压奏效——美元可能走弱。如果美联储按兵不动,特朗普的威胁就将演变为一场行政与央行之间的摊牌,数周内可能对未指明的贸易伙伴动用关税。
韩国决策者应为两种结果做好准备。韩国央行可能陷入"不可能三角":捍卫韩元、保护出口竞争力,或维持货币独立性——而它可能无法同时兼顾三者。
更广泛的教训是:战后分离货币与贸易政策的框架正在出现裂痕。当一位在任总统将美联储视为撬动贸易结果的工具而非独立机构时,全球金融规则便随之偏移。韩国作为处于资金流动中心的中小型开放经济体,首当其冲。