El arancel del 50 % de Trump a Canadá es una llamada de atención para los fabricantes asiáticos de automóviles
La escalada de Trump sobre autos y acero canadienses obliga a los fabricantes coreanos y japoneses a confrontar una dura verdad: las protecciones del USMCA son condicionales. La pregunta ya no es si producir en EE. UU., sino qué tan rápido pueden pivotar.
El arancel que reescribe la estrategia automotriz norteamericana
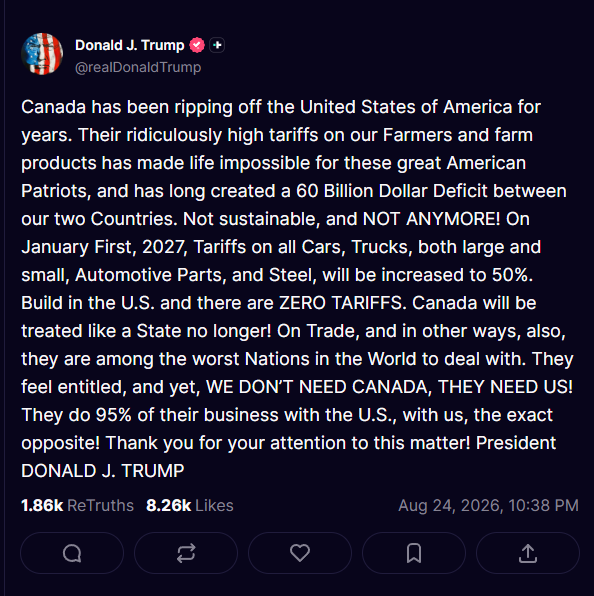
El anuncio de Donald Trump del 24 de agosto de que los aranceles sobre automóviles, autopartes y acero canadienses se dispararán al 50 % a partir del 1 de enero de 2027 no es simplemente una disputa bilateral entre Washington y Ottawa. Es una señal estructural —y la onda de choque ya está llegando a los pisos de fábrica de Hyundai, Kia, Toyota, Honda y Nissan en Estados Unidos.
El mecanismo importa. Trump encuadró la escalada como respuesta a lo que llamó un déficit comercial de 60 000 millones de dólares con Canadá, calificando la relación como insostenible y declarando que Canadá ya no sería tratado como otro estado estadounidense. También dejó la puerta abierta: los vehículos fabricados en suelo estadounidense enfrentarían cero aranceles.
Esa exención condicional es el detalle que los automotores asiáticos leen entre líneas.
Por qué el contenido canadiense lo cambia todo
La cadena de suministro automotriz de EE. UU. no respeta las fronteras nacionales: las trata como fricción. México y Canadá contribuyen en gran medida al montaje de vehículos, al suministro de piezas y a la logística de proveedores. Un solo camión puede cruzar la frontera cinco o seis veces antes de salir rodando de la línea. Esa es la arquitectura que el USMCA fue diseñado para consolidar, y la escalada arancelaria de Trump está desmantelando efectivamente una de sus alas.
Para los fabricantes coreanos y japoneses, el problema no es abstracto. Las plantas en Ontario y Quebec suministran componentes y subconjuntos a las líneas de ensamblaje en Michigan, Kentucky, Alabama y Tennessee. Cuando un arancel del 50 % golpea esos insumos de origen canadiense, la estructura de costos de cada vehículo fabricado en Norteamérica se desploma de la noche a la mañana. No hay sustituto a corto plazo para la densidad de proveedores en el sur de Ontario, donde los clústeres de fabricantes de piezas se ubican a menos de 160 kilómetros de las plantas de ensamblaje en el Medio Oeste y el Sur superior de EE. UU.
Reubicar esa base de suministro toma años, no trimestres. Ese horizonte es la variable que todos en la industria toman como referencia.
Consideremos la anatomía específica de la exposición. La planta de Hyundai en Kentucky, que produce el Sonata, el Elantra y la furgoneta NV3500, se abastece de una red de proveedores de nivel 1 y nivel 2 que abarca Windsor, Sarnia y Oakville. La instalación de Kia en Georgia, la planta automotriz más grande del hemisferio occidental, obtiene componentes de motor de Toyota Tsusho en sus operaciones canadienses. El Centro de Piezas Burnstown de Toyota en Ontario es un nodo crítico para transmisiones y piezas de motor que alimentan sus plantas en Cambridge y Georgetown, Ontario, las cuales a su vez envían vehículos y componentes terminados hacia las líneas de Indiana y Ohio.
Un arancel del 50 % sobre esos insumos no solo eleva costos: amenaza la estructura de márgenes que hacía viable la producción norteamericana frente a competidores coreanos y japoneses que históricamente han mantenido operativos eficientes en sus mercados domésticos. Las matemáticas son implacables. Para un vehículo con contenido de origen canadiense de $8,000 a $12,000, un arancel del 50 % añade $4,000 a $6,000 por unidad. A volumen, eso no es un error redondeable. Es una partida existencial.
Qué significa esto para Hyundai, Kia, Toyota y otros
Hyundai y Kia han estado expandiendo agresivamente su capacidad de producción en EE. UU.: la planta en Alabama, la instalación en Georgia y inversiones continuas en cadenas de suministro de vehículos eléctricos y baterías. Toyota y Honda tienen huellas patrimoniales profundas en el sureste y el Medio Oeste. Todos ellos han confiado en cadenas de suministro norteamericanas integradas que incluyen abastecimiento canadiense.
El arancel del 50 % hace costosa esa integración. También convierte la promesa de Trump de “cero aranceles si construyes en América” tanto en un incentivo como en una trampa. Incentivo, porque recompensa el ensamblaje doméstico. Trampa, porque la definición de contenido doméstico es negociable y el terreno político debajo puede desplazarse antes incluso de romper el terreno de una planta.
La verdadera pregunta para los automotores asiáticos es si Canadá permanece como un nodo confiable en su cadena de suministro bajo este nuevo régimen arancelario, o si se ha convertido en un pasivo del que deben reestructurarse.
Para Hyundai y Kia, el cálculo puede ser más sencillo que para Toyota o Honda. Ambos grupos coreanos han estado desacoplando deliberadamente su producción en EE. UU. de la dependencia canadiense, consolidando alianzas con proveedores radicados en EE. UU. e invirtiendo miles de millones en Georgia y Alabama como alternativas. Han estado avanzando hacia este momento durante años. Su exposición es real pero mitigada por decisión.
Para Toyota, Honda y Nissan, la postura es diferente. Sus operaciones norteamericanas fueron diseñadas bajo los supuestos del NAFTA y las primeras versiones del USMCA, que daban por sentado que el flujo transfronterizo seguiría libre de aranceles. Reformar esa arquitectura ahora significa no solo gasto de capital sino reorganización organizacional: recertificar proveedores, renegociar contratos logísticos y recalibrar los programas de producción optimizados para entregas just-in-time en un continente perfectamente integrado.
El dilema del USMCA
El USMCA suponía ser el régimen anclado que reemplazaría la paz frágil del NAFTA. En cambio, las acciones de Trump sugieren que el acuerdo solo se aplica mientras el presidente en Washington decida que así es. La retaliación de Canadá, anunciada para principios de septiembre, apunta a $20 000 millones en exportaciones estadounidenses, incluyendo acero, productos lácteos, electrodomésticos, maquinaria agrícola, celulosa y papel, y electrónica. Esa no es una respuesta simbólica. Es un dolor calibrado.
Qué sucede después es incierto. Las guerras comerciales rara vez terminan con una rendición formal: se desvanecen, mutan o se endurecen en una nueva normalidad. Pero para el sector automotriz, la propia incertidumbre es el costo. Las decisiones de inversión que se tomaron sobre el supuesto de reglas transfronterizas estables ahora cargan una prima de riesgo nueva.
El matiz que a menudo se pasa por alto es que el arancel de Trump sobre autos y acero canadienses no está aislado de la arquitectura arancelaria más amplia que su administración ha construido o amenazado. Un arancel general del 25 % sobre todas las importaciones mexicanas, también anunciado, crea una presión espejada en el flanco sur de las cadenas de suministro norteamericanas. Los automotores ahora enfrentan un movimiento de pinza: contenido canadiense gravado al 50 %, contenido mexicano amenazado con 25 %. La única ruta de escape es la producción estadounidense doméstica, pero la producción doméstica no puede escalar de la noche a la mañana, y los requisitos de capital son sobrecogedores.
El efecto dominó
Los efectos de segunda orden trascienden la automoción. Los aranceles al acero elevan el costo de insumo para cada fabricante que use acero laminado doméstico o importado, desde fabricantes de electrodomésticos hasta maquinaria de construcción. El aluminio canadiense, que alimenta los sectores aeroespacial y automotriz, también queda expuesto. La onda se propaga hacia afuera.
Para los automotores coreanos y japoneses, la lección más amplia es nítida: la proximidad geográfica al mercado estadounidense ya no garantiza acceso estable. El diseño de la cadena de suministro debe asumir que las fronteras políticas pueden reescribir las ecuaciones de costo más rápido de lo que el capital puede ser redescargado.
Una consecuencia ya visible: los precios del acero estadounidense se han disparado más allá de los $1,000 por tonelada, impulsados en parte por los aranceles de la Sección 232 que preceden a esta escalada. Cuando el acero canadiense se añade a la lista de restricciones, la escasez se profundiza. Los proveedores que una vez abastecieron de Stelco o Dofasco, ambos grandes exportadores al sector automotriz estadounidense, tendrán que buscar urgentemente otras siderúrgicas. Esa carrera se traduce en retrasos de entrega, que se traducen en paradas de líneas de producción, que se traducen en incumplimiento de los objetivos de modelo del año.
Otra consecuencia es menos inmediata pero más estratégica: la reevaluación de Canadá como destino de inversión. Los compromisos existentes de Hyundai en Ontario, incluido un motor de $1,500 millones en Brampton y una planta de transmisiones en Woodstock, ahora son activos con riesgo acumulativo. ¿Seguirá el capital futuro? ¿O se evaporará el atractivo de Ottawa como puerta de acceso al mercado estadounidense, dejando a los automotores asiáticos con capacidad varada?
La horquilla estratégica
Los automotores asiáticos ahora enfrentan una horquilla estratégica. Por un camino: acelerar el abastecimiento en EE. UU., absorber los costos de reubicación y aceptar que la era de la integración norteamericana sin fricción terminó. Por el otro: presionar agresivamente por exenciones, aprovechar conexiones políticas en estados donde sus plantas generan empleos, y esperar un acuerdo negociado.
Ninguno de los dos caminos es limpio. El cabildeo tiene límites cuando el ejecutivo señala que el comercio es un arma. Y la reubicación tiene límites cuando la física de la cadena de suministro no se doblega a la voluntad.
Lo claro es que las empresas que traten esto como una interrupción temporal se equivocarán. Las que lo traten como un reinicio estructural tendrán opciones. El primer grupo reaccionará al próximo anuncio. El segundo estará preparándose para el siguiente.
La conclusión
El arancel del 50 % de Trump sobre autos y acero canadienses es menos un acuerdo definitivo que una bengala señalizadora. Le dice a proveedores, automotores e inversionistas que las reglas comerciales norteamericanas están sujetas a renegociación en cualquier momento. Las empresas que incorporen esa volatilidad a su estrategia ahora —acelerando el abastecimiento en EE. UU., comprimiendo los plazos de entrega y construyendo flexibilidad en su huella norteamericana— llevarán la ventaja. Aquellos que consideren el USMCA como inmutable cargarán la factura cuando caiga el próximo anuncio arancelario.
Para los automotores coreanos y japoneses, el momento de la verdad ha llegado. La pregunta no es si se adaptarán. Es si se adaptarán lo suficientemente rápido como para no ser adaptados alrededor.