特朗普对加拿大征收50%关税:亚洲车企的警钟
特朗普升级对加拿大汽车及钢铁关税,迫使韩日车企直面一个严酷现实:USMCA的保护并非无条件。现在的问题不是要不要在美国生产,而是多快能转型。
改写北美汽车战略的关税
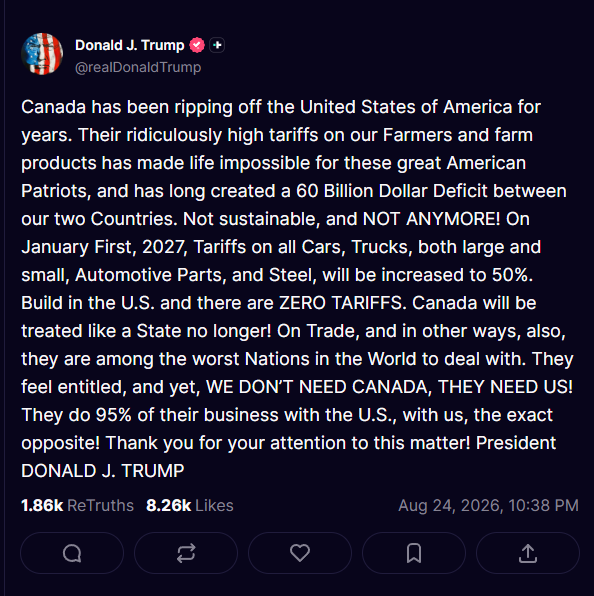
唐纳德·特朗普于8月24日宣布,自2027年1月1日起,对加拿大汽车、卡车零部件和钢材征收的关税将飙升至50%。这不仅仅是华盛顿与渥太华之间的双边争端——它是一个结构性信号,冲击波已经波及现代、起亚、丰田、本田和日产在美国的工厂车间。
机制很重要。特朗普将此次升级描述为对其所谓对加拿大600亿美元贸易逆差的回应,称这段关系已不可持续,并宣布加拿大将不再被视为"另一个美国州"。他也留出了条件——在美国本土生产的车辆将免受零关税待遇。
这个有条件豁免条款,才是东亚车企真正读懂的弦外之音。
为什么加拿大含量改变了一切
美国汽车供应链并不尊重国界——它把国界视为摩擦阻力。墨西哥和加拿大都深度参与整车组装、零部件采购和供应商物流。一辆卡车在驶下生产线之前,可能会穿越边境五六次。这正是北美自贸区协定(USMCA)试图锁定的架构,而特朗普的关税升级事实上正在拆除这一架构的一翼。
对韩日车企而言,问题并非抽象概念。安大略省和魁北克省的工厂为美国密歇根州、肯塔基州、阿拉巴马州和田纳西州的装配线提供零部件和总成件。当50%的关税落向这些加拿大原产的投入品时,每辆北美制造汽车的成本结构在一夜之间倾斜。南安大略的供应商密度无法在短期内找到替代品——那里聚集着大量零部件制造商,距美国中西部和高南部的装配厂仅有百公里之遥。
搬迁整个供应基地需要以年计,而非以季度计。这条时间线正是整个行业正在度量的约束条件。
来看一下风险敞口的具体解剖。现代汽车位于肯塔基州的工厂生产索纳塔、伊兰特和NV3500面包车,其供应链网络涵盖温莎、萨尼亚和奥克维尔的一级和二级供应商。起亚位于佐治亚州的工厂是西半球最大的汽车工厂,从丰田通商的加拿大业务采购发动机部件。丰田位于安大略省的伯恩斯坦零件中心是其关键枢纽,为变速箱和发动机零部件供应,再输送至安大略省的剑桥市和乔治敦工厂,最终将整车和零部件向南运往印第安纳州和俄亥俄州的装配线。
对这些投入品征收50%的关税,不只是推高成本——它威胁到了让北美生产得以在韩国和日本竞争对手面前保持可行性的利润结构。后者的本土运营长期以来一直保持精益运转。数学题毫不留情:对于加拿大原产含量为8,000美元至12,000美元的车辆,50%的关税意味着单车增加4,000美元至6,000美元。在大批量生产中,这不是四舍五入的数字误差,而是生死攸关的支出项。
这对现代、起亚、丰田和其他车企意味着什么
现代和起亚一直在积极扩大美国产能——阿拉巴马州工厂、佐治亚州设施,以及对电动汽车和电池供应链的持续投资。丰田和本田在东南部和中西部拥有深厚的既有根基。它们全都依赖包含加拿大采购在内的整合型北美供应链。
50%的关税让这种整合变得昂贵。同时,它也令特朗普"在美国建厂即零关税"的承诺既是激励,也是陷阱。是激励,因为它奖励本土装配;是陷阱,因为"本土含量"的定义是可以协商的,而其下的政治地基可能在大楼破土之前就已变动。
对亚洲车企而言,真正的问题是:在这一新关税体制下,加拿大是否仍是其供应链中可靠的节点——抑或已经变成了需要重组绕开的负担。
对现代和起亚来说,计算可能比丰田或本田更简单。两大韩系集团一直刻意将其美国生产与加拿大依赖脱钩,建立基于美国的供应商合作,并在佐治亚州和阿拉巴马州投资数十亿美元作为替代方案。它们已经朝着这一刻走了多年。敞口确实存在,但已通过主动选择得到缓解。
对丰田、本田和日产来说,态势则不同。它们的北美业务是在NAFTA和早期USMCA假设下设计出来的,即跨境流动将保持免税。如今对这一架构进行改装,不仅需要资本支出,还需要组织重组——重新认证供应商、重新谈判物流合同,以及调整那些为无缝整合的跨大陆准时制交付而优化的生产计划。
USMCA的困境
USMCA原本应取代NAFTA那脆弱的和平协议,成为锚定性的框架。然而,特朗普的行动表明,这项协议只有在华盛顿的总统认为其有效时才具有约束力。加拿大于9月初宣布的反制措施,针对200亿美元的美国出口商品,包括钢材、乳制品、家用电器、农业机械、纸浆与纸张以及电子产品。这不是象征性回应,而是精心计算的疼痛。
下一步会如何发展尚不明朗。贸易战很少以正式投降收场——它们往往黯然消退、变异,或固化成某种新常态。但对汽车行业而言,不确定性本身就是成本。那些基于稳定跨境规则假设而做出的投资决策,现在必须计入新的风险溢价。
常被忽略的微妙之处在于,特朗普对加拿大汽车和钢材的关税并非孤立的——它与其政府已经构建或威胁要构建的更广泛关税架构密切相关。同时对所有墨西哥进口商品征收25%的 blanket 关税——同样已宣布——在北美供应链的南翼创造了镜像压力。车企现在面临的是钳形攻势:加拿大原产成分面临50%的关税,墨西哥原产成分面临25%的威胁。唯一的逃生路线是美国本土生产,但本土生产不可能一夜之间上量,而所需的资本开支规模令人望而生畏。
多米诺骨牌效应
次生效应远不止于汽车。钢材关税抬高了所有使用国产轧制钢或进口钢材的制造商的投入成本——从家电制造商到建筑设备厂商无一幸免。加拿大铝——供应航空航天和汽车行业——同样暴露其中。涟漪向外扩散。
对韩日车企而言,更广泛的教训是直白的:地理上靠近美国市场不再能保证稳定的市场准入。供应链设计必须假定,政治边界改写成本方程的速度,会快于资本重新部署的速度。
一个已经显现的后果是:美国钢材价格已飙升至每吨1,000美元以上,部分驱动力来自早于此轮升级的232条款关税。当加拿大钢材被加入限制清单,短缺将进一步加深。曾经从斯台尔科(Stelco)和多法斯科(Dofasco)采购的供应商——两者都是向美国汽车行业出口的主力钢厂——将争相寻找替代钢厂。这种争夺将转化为交付延迟,进而导致生产线停摆,再进而导致错过年度车型目标。
另一个后果不那么即时,但更具战略性:对加拿大作为投资目的地的重新评估。现代在安大略省既有的承诺——包括布兰普顿15亿美元发动机工厂和伍德斯顿变速箱设施——如今正变成风险递增的资产。未来的资本会跟进吗?还是渥太华作为通往美国市场门户的吸引力会蒸发,留下亚洲车企的搁浅产能?
战略分叉
亚洲车企如今面临战略岔路口。一条路是:加速美国本土采购,吸收搬迁成本,并接受无缝北美一体化的时代已终结。另一条路是:积极游说争取豁免,利用其在各州提供就业的政治影响力,寄望于达成谈判解决方案。
两条路都不干净。当行政部门明确将贸易作为武器时,游说的力量是有限的。而当供应链的物理规律不肯服从意志时,搬迁的极限同样清晰。
明确无疑的是:将此事视为暂时性扰乱的企业会判断失误。将其视为结构性重置的企业将保留选择权。第一组企业将对下一次公告作出反应。第二组企业将为再下一次公告做准备。
底线
特朗普对加拿大汽车和钢材征收50%的关税,与其说是最终裁决,不如说是一枚信号弹。它告诉供应商、车企和投资者:北美贸易规则随时可能重新协商。现在就将这种波动性纳入战略的企业——通过加速美国本土采购、压缩交货周期,并在北美布局中嵌入灵活性——将获得优势。那些将USMCA视为不可变更的企业,将在下一次关税公告落地时承担账单。
对韩日车企而言,考验时刻已经到来。问题不在于它们是否会适应——而在于它们能否足够快地适应,而不被时代甩开。