Trump renamea el lago Ontario — pero Canadá no es el único que pierde el sueño
La orden ejecutiva de Trump para renombrar el lago Ontario como lago América es la última escalada en una guerra comercial que podría tener repercusiones mucho más allá de Norteamérica, incluyendo en los cálculos de inversión de Corea.
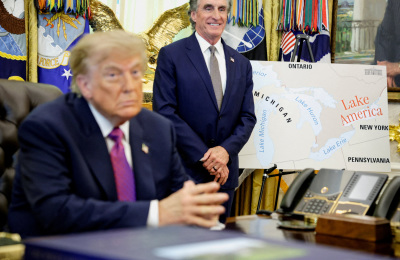
Un lago, un nombre y una guerra arancelaria
Donald Trump firmó una orden ejecutiva el 27 de agosto para cambiar el nombre del lago Ontario por «lago América», e instruyó al Sistema de Información de Nombres Geográficos (GNIS) del Servicio Geológico de Estados Unidos para que actualiziera sus registros de inmediato. Suena al acto inicial de una comedia surrealista. No lo es.
La orden llegó trece días después de que Estados Unidos imponga aranceles del 50 % sobre $20.000 millones en bienes canadienses. El primer ministro de Canadá, Mark Carney, respondió con aranceles retaliatorios de hasta el 50 % sobre un valor equivalente en productos estadounidenses. Trump ahora ha amenazado con un impuesto adicional del 50 % sobre los autos y autopartes canadienses a partir de enero próximo. El cambio de nombre del lago no es independiente de la guerra comercial. Es un mensaje —teatral, mezquino y deliberado.
El premier de Ontario, Doug Ford, a quien se le ocurrió llamar perdedor a Trump, se enfrenta a la vía acuática renombreada en la puerta de su provincia. La gobernadora de Nueva York, Kathy Hochul, demócrata, declaró que su estado no reconocerá el cambio. Se espera que el gobierno de Canadá haga lo propio. La lista del GNIS dirá «lago América». Los mapas en Toronto seguirán diciendo «Ontario». Dos gobiernos, un solo cuerpo de agua, cero compromiso.
Trump justificó el paso porque la parte más profunda del lago se encuentra dentro del territorio estadounidense, lo que le daría a América «la mayor parte» del volumen de agua. También insinuó que los océanos Atlántico y Pacífico podrían ser los siguientes, citando su renombre previo del golfo de México como «golfo América».
Qué hace realmente el cambio de nombre
El impacto práctico del rebautismo es escaso, pero cargado simbólicamente. El GNIS es una base de datos federal estadounidense; no tiene autoridad al sur de la frontera ni mecanismo para anular tratados internacionales vigentes, incluido el Tratado de Aguas Fronterizas de 1909 que rige las vías navegables compartidas. Los relevamientos canadienses, las señales viales provinciales y los mapas de Navegación Canadá seguirán usando el nombre tradicional. Los organismos hidrográficos internacionales, incluida la Organización Hidrográfica Internacional, no han sido notificados de ningún cambio y es poco probable que adopten uno impuesto unilateralmente por una sola nación.
Lo que la orden sí logra es fricción legal y burocrática. Las agencias estadounidenses, contratistas de defensa y firmas de ingeniería que dependen de los datos del GNIS para cartografía, cumplimiento ambiental y adquisiciones deberán ahora cotejar dos topónimos contradictorios. Los software de cadena de suministro, las plataformas GIS y los sistemas logísticos alimentados por flujos de datos federales necesitarán correcciones o soluciones alternativas. Para las empresas coreanas con socios logísticos con sede en EE.UU. o empresas conjuntas, cada manifiesto de envío, cada declaración aduanera y cada informe ambiental se convierte en un pequeño ejercicio de cumplimiento normativo.
Este es el costo de segundo orden de un acto simbólico: externaliza la carga administrativa hacia empresas que no tuvieron ningún rol en la disputa. El gasto se distribuye entre miles de firmas, lo que lo vuelve políticamente invisible. Pero es real.
Qué debe entender Corea
Los medios coreanos cubrieron la disputa de nombres esencialmente como teatro diplomático. Eso pasa por alto la señal.
Canadá es el undécimo socio comercial más importante de Corea del Sur y un nodo crítico en la cadena de suministro norteamericana, particularmente para autopartes, materias primas y, cada vez más, equipos de semiconductores. Cuando Estados Unidos y Canadá no pueden ponerse de acuerdo sobre el nombre de un lago, las empresas coreanas ya presentes en México o con ojos puestos en una presencia norteamericana hacen una pausa y recalculan.
SK Hynix, por ejemplo, acaba de anunciar el comienzo de obras de su primera planta en EE.UU. en West Lafayette, Indiana: no en el conocido corredor Arizona-Texas donde se agrupan la mayoría de las fab de chips. La decisión siguió a una competición de dos años y vino acompañada de un paquete de apoyo espectacular: $554,7 millones en devoluciones tributarias de Indiana, $80 millones en subvenciones condicionales por desempeño, $45 millones del CHIPS Act federal en subsidios directos, y hasta $500 millones en préstamos. La Universidad Purdue aporta investigación y canales de talento. Todo ello se construyó sobre la premisa de que las normas del comercio norteamericano se mantendrían, al menos, previsibles como para justificar un compromiso de $15.000 millones en un solo lugar.
Esa premisa ahora se ve sometida a prueba por un presidente dispuesto a rebautizar accidentes geográficos como apalancamiento.
El riesgo no es que los aranceles suban —ya lo han hecho—. El riesgo es que el marco detrás de ellos se vuelva inestable. Si la política comercial puede expresarse mediante cambios arbitrarios de nombres en los mapas del gobierno estadounidense, entonces todo contrato, todo acuerdo de cadena de suministro y toda inversión en instalaciones en Norteamérica lleva una variable política sin precio. Los multinationales coreanas con operaciones o planes en EE.UU. están sentadas en esa incertidumbre justo ahora.
Efectos de segundo orden para el negocio coreano
Las implicaciones se extienden mucho más allá de las fab de memorias. LG Energy Solution ha pasado años posicionando plantas de baterías en Míchigan y Tennessee, confiando en flujos comerciales estables entre EE.UU., Canadá y México bajo el T-MEC. Hyundai Motor y Kia tienen una integración profunda con proveedores de autopartes con base en Ontario —el llamado Motoplex a lo largo del corredor 401—. Cuando los umbrales arancelarios cambian overnight, esas integraciones enfrentan una reevaluación inmediata de costos. La pregunta no es si las empresas coreanas absorberán el golpe o relocalizarán componentes, sino qué tan rápido podrán redesconectar una cadena de suministro que tomó dos décadas construir.
Incluso las firmas sin exposición canadiense directa se ven afectadas. La estrategia de exportación más amplia de Corea confía en la premisa de que Estados Unidos actuará como un ancla previsible en la región: un mercado con aplicación basada en reglas, no gobernanza por decisión discrecional. El rebautismo del lago se suma a un patrón en el que los responsables de política y los estrategas corporativos coreanas deben ahora incorporar un nivel base de imprevisibilidad. Los costos de seguros suben. Las estrategias de cobertura se vuelven más complejas. Los compromisos de capital a largo plazo se dificultan de justificar.
Quiénes ganan, quiénes pierden
Trump gana titulares y satisface a una audiencia doméstica que ve a Canadá como un tramposo comercial de larga data. La orden ejecutiva no cuesta nada implementar y genera cobertura interminable. Ford sale herido pero se mantiene en su propio terreno. El público canadiense, ya movilizado contra los aranceles estadounidenses, se une en torno a un agravio simbólico fácil de comunicar y difícil de descartar.
Canadá pierde credibilidad con su mayor socio comercial y enfrenta una barrera arancelaria del 50 % sobre $20.000 millones en exportaciones —aproximadamente el 4 % del total del comercio canadiense con EE.UU.—. El sector automotriz, ya tensionado por el inminente plazo de enero, lo sentirá primero. Las plantas en Windsor, Oakville y Brampton podrían acelerar planes de reestructuración que ya estaban sobre la mesa.
Corea pierde una dimensión de previsibilidad. Cada gran exportador coreano con exposición a EE.UU. —Hyundai Motor, Samsung Electronics, LG Energy Solution, SK Hynix— ahora calcula el riesgo frente a una administración estadounidense que trata la nomenclatura geográfica como una ficha de negociación. La pregunta práctica no es si Corea enfrentará aranceles secundarios; es si las reglas que rigen los actuales cambiarán antes del próximo trimestre.
Qué sigue
Canadá no cumplirá con el cambio del GNIS. El nombre «lago Ontario» persistirá en los mapas canadienses y en la mayoría de los mapas internacionales. Pero el cumplimiento no es el objetivo —el objetivo es la señal.
Hay que vigilar tres desarrollos en los próximos meses: primero, si Trump cumple con la amenaza arancelaria sobre autopartes de enero; segundo, si alguna provincia canadiense o estado estadounidense comienza a cerrar acuerdos laterales que sorteen Washington; y tercero, si las empresas coreanas aceleran o retrasan decisiones de inversión norteamericana en respuesta a la volatilidad. El proyecto de SK Hynix en Indiana ya está echado raíces. Otro capital coreano ya en movimiento —plantas de baterías, empaquetado de chips, empresas conjuntas automotrices— podría enfrentar revisiones nuevas.
El nombre de un lago no es política comercial. Pero en esta administración, todo es política comercial. Y las empresas que lo entiendan —antes de que lo necesiten— serán las que se ajusten primero.