El IPO de Ubtech revela el plan de China de convertir los mercados de capitales en un arma
El debut con un repunte del 629 % de Ubtech en el ChiNext de Shanghái no es solo una historia bursátil: es la última jugada de Beijing para fusionar los mercados de capitales con la estrategia geopolítica. La pregunta es si esa estrategia podrá sobrevivir a la prohibición de EE. UU.
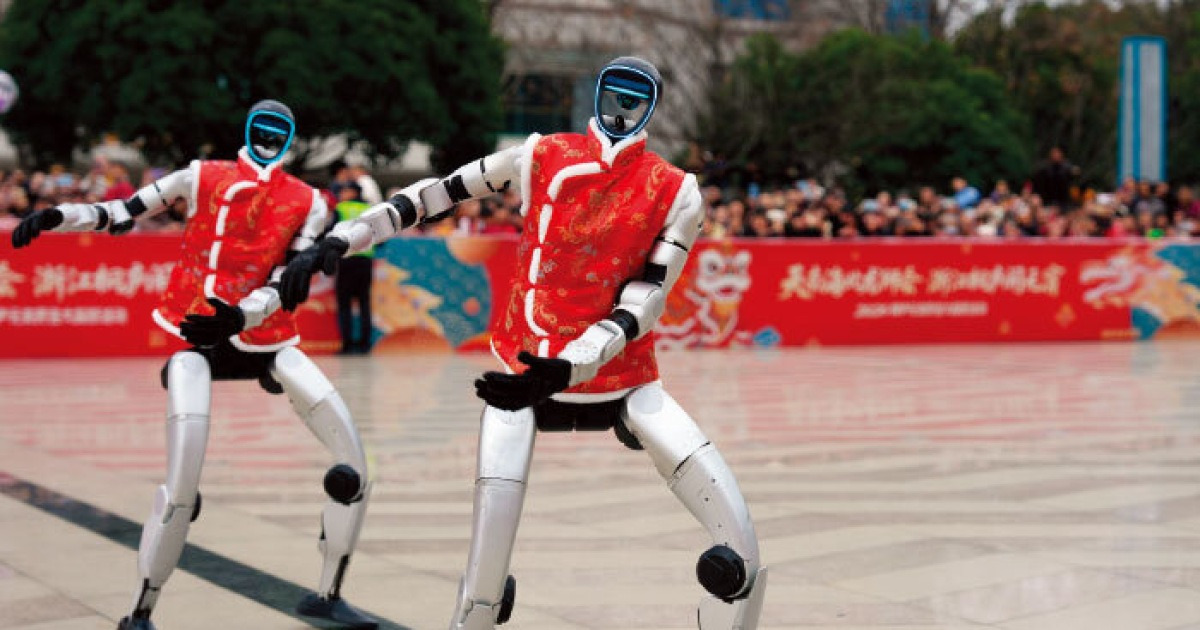
El debut con un 629% de Ubtech nunca trató sobre la acción. Se trataba de la señal.
El 19 de agosto, Ubtech Robotics abrió su cotización en el tablero ChiNext de Shanghái y se disparó de inmediato. El precio de la acción subió un 629,44% en los primeros minutos, llevando la capitalización bursátil de la empresa a 444.900 millones de yuanes, aproximadamente 61.800 millones de dólares, con un ratio precio-beneficio (P/E) de 219. El segundo día registró una corrección del 18,7%, pero el pico inicial contó la verdadera historia: casi 9,78 millones de inversores minoristas presentaron ofertas, lo que generó una proporción de suscripción de 5.526 a uno. Su volumen total de pedidos superó los 8,1 billones de yuanes, superando incluso el récord anterior establecido por el fabricante de chips de memoria CXMT apenas unas semanas antes.
Ubtech recaudó 6.100 millones de yuanes en la oferta, comprometiéndose a destinar los fondos a la investigación de modelos de IA, el desarrollo de nuevos productos y la ampliación de su capacidad de fabricación. Ya controla aproximadamente el 32% del mercado global de robots humanoides por volumen de envíos, entregando 5.511 unidades solo en 2024. Pero la pregunta más interesante no es quién está comprando acciones de Ubtech. Es quién diseñó esta cotización desde el principio.
La ruta de las IPO es una herramienta de política
La Comisión Reguladora de Valores de China (CSRC) comenzó a orientar activamente a las empresas tecnológicas hacia el tablero ChiNext a mediados de 2024, cuando anunció ocho medidas para profundizar la reforma del mercado. El mensaje político era claro: se daría la bienvenida a empresas con capacidades innovadoras, incluso si aún no eran rentables. El razonamiento era directo: los sectores de alta tecnología requieren enormes capitales, y su trayectoria desde la investigación hasta la comercialización es inherentemente incierta. Esperar a ser rentable para cotizar significaría esperar demasiado tiempo.
El mecanismo que hizo posible la cotización de Ubtech se llama sistema de IPO con revisión previa, introducido el año pasado. Las empresas pueden presentar sus documentos a los reguladores bajo confidencialidad, recibir comentarios y realizar revisiones antes de la presentación formal. Esto redujo todo el proceso de registro de Ubtech —desde la solicitud inicial hasta la aprobación de la CSRC— a solo 104 días. Para comparar, las 39 empresas registradas por la CSRC en el cuarto trimestre de 2024 tardaron un promedio de 393 días. El predecesor de Ubtech, CXMT, tardó 148 días y fue solo la segunda compañía en utilizar la vía de revisión previa.
Esta rapidez no surgió de una eficiencia administrativa. Reflejó una prioridad política. Ubtech y CXMT fueron la primera y segunda oleada de empresas elegidas explícitamente para beneficiarse de este plazo comprimido. Según el cálculo de Pekín, estas no son cotizaciones ordinarias. Son despliegues estratégicos de los mercados de capital hacia la soberanía tecnológica.
La Tecnología Roja como doctrina de Estado
El término Tecnología Roja ha entrado en el discurso político chino como una abreviatura de la estrategia de construir capacidades tecnológicas avanzadas autónomas y alineadas con el Estado, como contrapeso a las sanciones y controles de exportación de Estados Unidos. Opera en dos frentes. El primero es la inversión: subsidios, incentivos fiscales, inyecciones de capital estatal y compras gubernamentales preferenciales dirigidas a sectores específicos. El segundo es la infraestructura de mercado: crear vías de cotización, agilizar aprobaciones y dirigir el capital doméstico hacia las empresas objetivo.
Ubtech se sitúa precisamente en la intersección. Es un fabricante de robots humanoides que ha logrado ser rentable, algo raro en un sector dominado por pares no rentables. Sus ingresos crecieron de 159 millones de yuanes en 2023 a 1.700 millones de yuanes en 2024, una tasa de crecimiento anual compuesta de aproximadamente 227%. Más críticamente, el 52% de esos ingresos de 2024 provenía directamente de la venta de robots humanoides, frente al apenas 2% del año anterior. Gracias a la integración vertical de componentes clave, la empresa afirma haber reducido los costos a aproximadamente una décima parte de las ofertas de la competencia, una posición que los analistas dicen que ha convertido efectivamente a Ubtech en el referente de precios de la industria.
Esta ventaja de costos es precisamente lo que hace tan útil la IPO para el Estado. Un campeón robotizado con perfil internacional y cotizado en bolsa demuestra que China puede escalar la manufactura avanzada en un sector que Estados Unidos ayudó a originar. Esa narrativa es el punto central.
Dónde se quiebra la estrategia
Los números que impresionan a los inversores minoristas también son los que preocupan a los analistas. El ratio P/E de 219 de Ubtech es casi seis veces el promedio de la industria de robótica, que es de 38,56. Una proporción mayor de sus ingresos sigue derivando de aplicaciones no comerciales. Según el diario económico chino Jingguan Chaobao, la investigación y la educación representaron el 73,6% de los ingresos de robots humanoides de Ubtech entre enero y septiembre del año pasado. El uso comercial y para consumidores representó el 17,4%. Las aplicaciones industriales y empresariales —plantas de fabricación, patrullas de seguridad, operaciones de almacén— representaron solo el 9%. De ese segmento, los ingresos por despliegue real en fábricas, excluidos los robots guías de mostradores, fueron apenas el 29,3%.
En otras palabras, Ubtech es un líder en robótica que principalmente vende a universidades, laboratorios y organizadores de eventos. La empresa es rentable ahora, pero la transición desde equipos de demostración hasta caballos de trabajo industriales sigue sin demostrarse. Si esa transición se estanca, la valoración actual solo puede ir hacia abajo.
También existe una restricción más inmediata. En julio, la Comisión Federal de Comunicaciones de EE. UU. prohibió la importación de productos de Ubtech, junto con otros robots humanoides y cuadrúpedos fabricados en el extranjero, citando preocupaciones de seguridad nacional. El mercado estadounidense representó el 13% de los ingresos totales de Ubtech en 2024. Una restricción formal de exportación o nuevas sanciones podrían erosionar esa cifra significativamente. La cotización de Ubtech en el tablero de Shanghái no la protege del alcance regulatorio de Washington.
El ángulo coreano que nadie discute
Los inversores surcoreanos no pueden comprar Ubtech directamente. Las acciones se negocian como acciones A, disponibles solo para inversores chinos domésticos. El corredor Sur-Norte Connect —el mecanismo que permite a inversores extranjeros negociar acciones continentales a través de Hong Kong— no ha designado a Ubtech como acciones elegibles, y es poco probable que lo haga en el corto plazo dada la reciente fecha de la cotización y los umbrales de liquidez involucrados.
Pero Samsung Asset Management está preparando un atajo. Su ETF KODEX China Humanoid Robotics ya amplió su índice subyacente, que anteriormente cubría solo el universo de Sur-Norte Connect, para abarcar todo el mercado accionario chino en febrero, y adoptó un mecanismo de entrada rápida que permite agregar nuevas cotizaciones fuera del ciclo regular de revisión. Un representante de la compañía confirmó que si Ubtech cumple con los requisitos de metodología del índice, podría incorporarse al ETF tan pronto como el 2 de septiembre.
Esto importa porque muestra cuán rápido el capital global se está redirigiendo hacia los sectores estratégicos chinos precisamente cuando los mercados occidentales se cierran. Los inversores institucionales surcoreanos obtendrán exposición indirecta a Ubtech sin cruzar ninguna línea de cumplimiento que los reguladores estadounidenses investigarían. La estructura del ETF existe en una zona gris regulatoria: no es propiedad directa de una firma china sancionada, pero tampoco está desconectada de ella. Es canalización de capital en su forma más oportunista.
Qué sucede a continuación
La cotización de Ubtech completa un círculo que China ha estado construyendo durante años. El Estado identificó un sector donde las empresas estadounidenses tenían ventaja temprana, diseñó herramientas políticas para acelerar a los competidores domésticos, dirigió capital subsidiado hacia el campeón elegido y luego utilizó los mercados de capital para legitimar y financiar una expansión ulterior. El robot humanoide es el producto estrella actual de este proyecto —un sector que combina IA, manufactura avanzada y un producto de consumo visible que puede demostrarse a escala.
El riesgo para el modelo es real. La base de ingresos actual de Ubtech depende en gran medida de compradores no industriales. La prohibición de EE. UU. elimina un mercado importante. El ratio P/E deja poco margen para decepciones. Pero nada de esto cambia la dirección del camino. China seguirá comprimiendo los plazos de las IPO para sectores estratégicos. Seguirá creando envolturas de ETF que permiten exposición extranjera indirecta a los campeones chinos. Y seguirá tratando a los mercados de capital como infraestructura para la soberanía tecnológica, en lugar de como escenarios neutrales para el descubrimiento de precios.
La cadena de suministro global de robótica no solo se está alejando de Estados Unidos. Se está fragmentando en ecosistemas distintos: uno anclado en el diseño y software estadounidense, y otro en la escala manufacturera china y la coordinación estatista-capitalista. La cotización de Ubtech es la señal más clara aún de que Pekín considera que este segundo ecosistema es lo suficientemente maduro como para presentarlo al mundo.