优必选IPO揭示中国将资本市场武器化的计划
优必选在上海创业板上市首日暴涨629%,这不仅是一个股票故事——更是北京将资本市场与地缘战略融合的举措之一。关键问题在于,这一战略能否承受住美国禁令的考验。
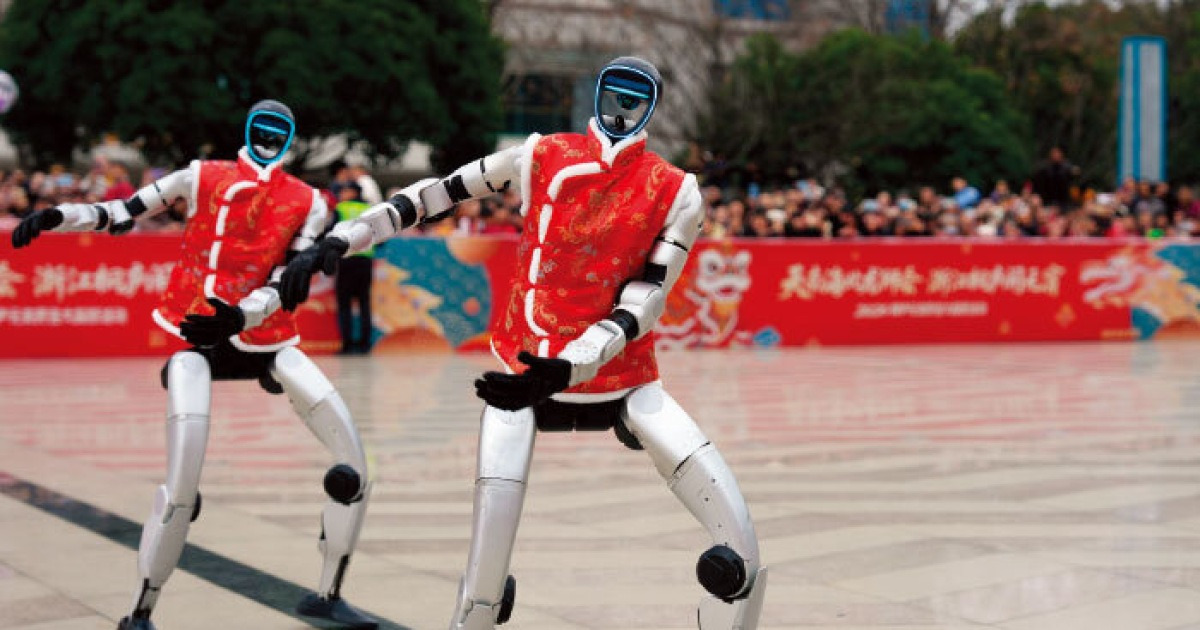
优必选的629%开盘从来不只是股票,而是信号。
8月19日,中国优必选机器人正式在上海创业板开市交易,即刻引爆市场。开盘数分钟内股价飙升629.44%,将公司市值推高至4449亿元人民币——约合618亿美元,市盈率高达219。第二天回落18.7%,但首日的暴涨揭示了一个真实故事:近978万名个人投资者参与申购,申购倍数达到5526:1。总订单量超过8.1万亿元人民币,超越了仅数周前存储芯片厂商长江存储创下的历史记录。
优必选此次IPO募资61亿元人民币,承诺将资金用于AI模型研发、新产品开发及扩大制造产能。公司目前在全球人形机器人市场中以出货量计约占有32%的份额,仅在2024年就交付了5511台。但更有意思的问题不是谁在买入优必选的股票,而是谁从一开始就策划了这次上市。
IPO通道是一项政策工具
中国证券监督管理委员会早在2024年 mid 便开始主动引导科技企业在创业板上市,当时宣布了八项深化市场改革的措施。政策信号毫不含糊:具有创新能力的企业即便尚未盈利也将受到欢迎。理由直白而坦率——先进技术领域需要巨额资本,其从研发到商业化的路径本质上充满不确定性。等到盈利再上市,就等于等了太久。
让优必选上市成为可能的机制被称为"预审核IPO制度",去年推出。企业可以将材料提交给监管机构进行保密审查,获得反馈后修改,然后再正式递交申请。这一制度将优必选整个注册流程——从首次申请到证监会批准——压缩至仅仅104天。作为对比,2024年第四季度证监会注册的39家企业平均耗时393天。优必选的"前任"长江存储耗时148天,是第二家使用预审核通道的企业。
这种速度并非来自行政效率的提升,而是政治优先级的体现。优必选和长江存储是被明确选中、享受加速通道的第一批和第二批企业。在北京的考量中,这些并非普通的上市案例,而是资本市场向技术主权战略投放的棋子。
红色科技作为国家战略
“红色科技"一词已融入中国政策话语,成为构建自主可控、与国家立场一致的高科技能力以应对美国制裁和出口管制的战略 shorthand。它运作于两条轨道之上。第一条是投资——补贴、税收优惠、国有资本注入以及针对特定行业的偏好性政府采购。第二条是市场基础设施建设——开辟上市通道、加速审批流程、引导国内资本流向目标企业。
优必选恰恰处于两者的交汇点。这是一家已经实现盈利的人形机器人制造商——在一个被亏损同行主导的行业里实属罕见。其营收从2023年的1.59亿元增长至2024年的17亿元,复合年增长率约为227%。更关键的是,2024年营收中52%直接来自人形机器人销售,而前一年这一数字仅为2%。通过对核心零部件的垂直整合,公司称已将成本压降至竞争对手的约十分之一,分析人士认为这使优必选已成为该行业的定价基准。
正是这种成本优势使得这次IPO对国家和政府如此有用。一家拥有国际知名度且公开上市的机器人龙头企业,证明了美国率先开创的领域内中国同样能够规模化发展先进制造业。这就是战略意图所在。
战略的裂痕
令散户投资者印象深刻的数字,同样让分析师感到警觉。优必选219的市盈率几乎是机器人行业平均水平38.56的六倍。其营收中更大比例仍来自非商业应用。据《经济观察报》报道,去年1月至9月间,研究与教育占优必选人形机器人营收的73.6%,商业与消费用途占17.4%,工业及商业应用——制造车间、安防巡逻、仓库运营——仅占9%。而在这其中,排除展厅引导机器人之后的实际工厂部署收入,仅占不到29.3%。
换句话说,优必选是一家主要向大学、实验室和活动主办方销售的机器人领域的领导者。公司目前确实在盈利,但从演示设备向工业主力机的转型仍未得到验证。如果这一转型停滞,当前的估值除了下跌别无出路。
还有一个更紧迫的制约因素。今年7月,美国联邦通信委员会以国家安全为由,禁止进口优必选的产品以及其他外国制造的人形和四足机器人。美国市场在2024年占优必选总营收的13%。正式的出口限制或进一步的制裁可能大幅侵蚀这一比例。优必选在深交所的上市并不能使其免受华盛顿的监管触手。
无人讨论的韩国角度
韩国投资者无法直接买入优必选。其A股仅限国内投资者交易。南向通道——允许海外投资者通过香港买卖内地股票的机制——尚未将优必选纳入可投资范围,考虑到上市日期尚近以及涉及的流动性门槛要求,短期内也不太可能将其纳入。
但三星资产管理正在准备一套替代方案。其KODEX中国人形机器人ETF已于今年2月将跟踪指数从仅覆盖南向通道的范围扩展至整个中国股市,并采用"快速纳入"机制,允许新上市公司在不经过常规审核周期的情况下加入。公司代表确认,如果优必选满足指数编制方法的要求,最早可在9月2日纳入该ETF。
这很重要,因为它表明全球资本正以多快的速度被重新引导至中国战略性行业——恰好在西方市场收紧之际。韩国机构投资者将通过间接方式获得对优必选的敞口,而不会触碰任何会让美国监管机构审查的合规边界。ETF结构处于监管灰色地带——既非直接持有受制裁的中国企业,又并非与其毫无关联。这是资本投机性的极致体现。
接下来会发生什么
优必选的上市完成了中国多年来持续构筑的一个闭环。国家识别出一个美国企业占据先发优势的领域,设计政策工具加速国内竞争对手的发展,将补贴资本引导至选定龙头,然后利用资本市场为其合法化并资助进一步扩张。人形机器人是当前这一工程的核心旗舰——一个融合了AI、先进制造、且能以规模化方式展示的可见消费产品的领域。
这一模式的真实风险在于,优必选目前的营收基础严重依赖非工业买家。美国的禁令撤走了一块重要市场。219的市盈率几乎没有容错空间。但这一切都不会改变方向。中国将继续压缩战略性行业的IPO时间线。将继续创建ETF包装结构,允许外国投资者间接接触中国龙头企业。将继续把资本市场视为技术主权的基建而非中立的价格发现场所。
全球机器人供应链不仅正在远离美国,更在分裂成两个截然不同的生态系统——一个由美国的设计与软件主导,另一个由中国的制造规模和国家资本主义协调机制支撑。优必选的上市是迄今最清晰的信号:北京认为第二个生态系统已经成熟到可以向世界展示的程度。