El ataque de Ucrania a la petroquímica rusa transforma la guerra
El ataque con drones de Ucrania contra uno de los complejos petroquímicos más grandes de Rusia marca una escalada decisiva en el blanco a infraestructuras energéticas domésticas.
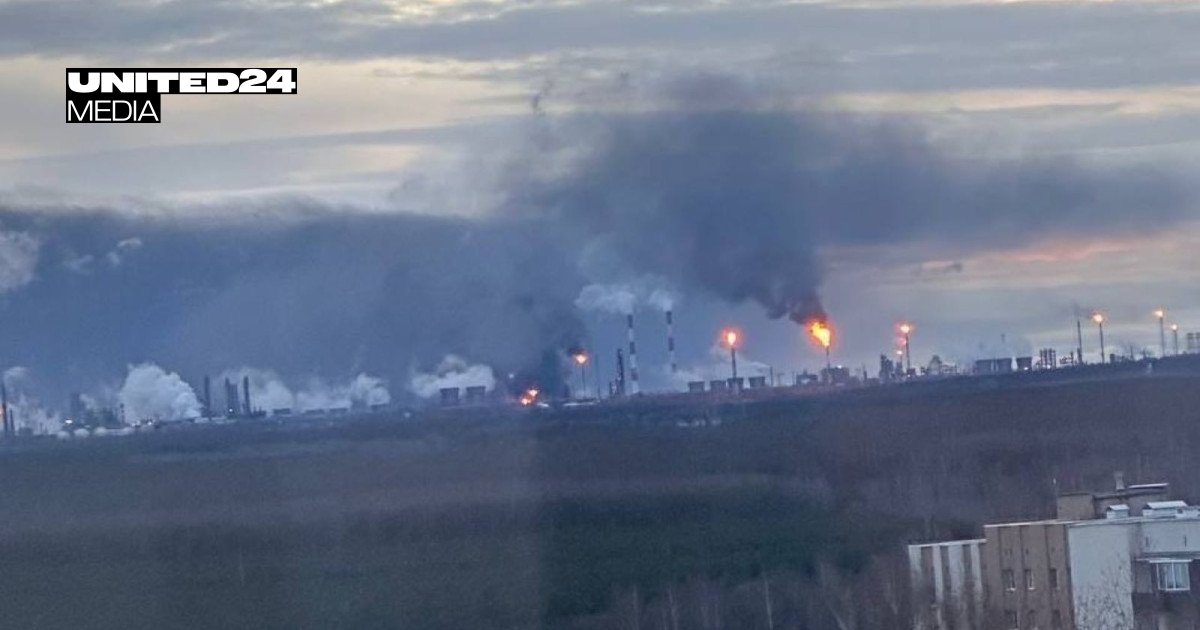
El ataque que cambió los cálculos
En la noche del 15 de noviembre, las llamas se alzaron desde uno de los complejos petroquímicos más importantes de Rusia en Nizhnekamsk, Tatarstán, a aproximadamente 1.200 kilómetros de la frontera ucraniana. El blanco fue Nizhnekamskneftekhim, una importante planta de producción propiedad de Sibur, el gigante ruso de energía y productos químicos. Los residentes locales reportaron explosiones y actividad sostenida de drones tras el impacto inicial. Analistas de OSINT que monitoreaban las imágenes identificaron daños probables en la línea de producción de etileno de la planta.
La cronología y profundidad de este ataque importan más que cualquier explosión individual. Surgido apenas cuatro días después de que drones ucranianos de largo alcance impactaran la enorme refinería de Omsk, unos 3.000 kilómetros del frente, el patrón ya no es accidental. Kiev ha trazado sistemáticamente una ruta cada vez más profunda hacia el corazón industrial de Rusia, y ahora golpea activos que producen materiales críticos tanto para economías civiles como para logística militar.
Nizhmakskskneftekhim no es un actor marginal. En 2025 produjo alrededor de 3 millones de toneladas métricas de output petroquímico. Su unidad de etileno EP-600 por sí sola tiene una capacidad anual de 600.000 toneladas. El complejo es especialmente significativo por su producción de caucho de isopreno, caucho butílico, caucho halobutilo y caucho butadieno, todos insumos esenciales para la fabricación de neumáticos, autopartes y aplicaciones industriales especializadas. También produce propileno, benceno, lubricantes sintéticos y glicol de propileno.
Los daños a cualquiera de estas líneas representan un cuello de botella que los refinadores y productores químicos rusos no pueden reemplazar fácilmente. Y para Europa, las implicaciones van en la dirección opuesta a lo que algunos analistas asumieron inicialmente: las interrupciones en la producción química rusa puedentightening supplies mundiales de materias primas justo cuando la demanda aumenta antes del invierno.
Por qué esta distancia lo cambia todo
Ochocientas millas de la frontera ucraniana constituyen un umbral. Los ataques ucranianos previos se habían centrado en bases aéreas, depósitos de combustible y centros logísticos militares cerca del frente o en regiones directamente contiguas a zonas de combate. Golpear Nizhnekamsk —una ciudad cuya economía casi por completo está definida por su industria petroquímica— requirió o bien drones con alcance significativamente mejorado, coordinación de reabastecimiento en vuelo, o plataformas de lanzamiento posicionadas más cerca de lo previamente reconocido.
El método exacto permanece desconocido, y las autoridades rusas no han liberado ninguna evaluación oficial sobre la extensión del ataque. Pero el salto operativo es innegable. Ucrania demostró que puede proyectar presión aérea persistente a través de todo el ancho de Rusia europea, desde la costa del Mar Negro hasta la cuenca del Volga.
Esto cambia los cálculos de riesgo para cada empresa energética rusa que opera más allá de las inmediatas regiones fronterizas. Sibur, que ya enfrentaba sanciones occidentales por su papel en el suministro de materiales vinculados a la base industrial de defensa rusa, ahora enfrenta amenaza física directa contra sus activos insignia. Los competidores podrían reevaluar si sus instalaciones en Tatarstán, Bashkortostán o más al oriente conllevan niveles de riesgo aceptables.
La pregunta del suministro invernal
La narrativa convencional asume que las interrupciones energéticas rusas perjudican principalmente a Rusia. Esa suposición está obsoleta. Rusia ha construido capacidad excedentaria considerable en su sector refinador, y gran parte de su producción petroquímica va a mercados de exportación —China, Turquía, India y cada vez más a compradores europeos alternativos que llenan huecos dejados por suministros iraníes y del Medio Oriente redirigidos.
Pero la cronología importa. Entramos en temporada pico de calefacción en Europa, y los mercados globales de diésel y combustible de aviación ya son sensibles. El ataque a la refinería de Omsk del 11 de noviembre apuntó a una instalación que procesa más de 21 millones de toneladas métricas de crudo anualmente —la más grande de Rusia—. Si ambos ataques causan reducciones sostenidas en la producción, el efecto se compuesta:
- La capacidad refinadora disminuye en Omsk, reduciendo los rendimientos de diésel y combustible de aviación.
- Las materias primas petroquímicas se estrechan en Nizhnekamsk, elevando costos para productores de plásticos y caucho que compiten por las mismas corrientes de nafta craqueada.
- Los ingresos por exportación de Rusia caen aún más, reduciendo la capacidad de Moscú para financiar adquisiciones militares adicionales.
Cada uno de estos canales retroalimenta los precios del mercado europeo. Los spreads de diésel en Europa Noroccidental podrían ampliarse si los flujos de productos refinados desde terminales rusas se ralentizan. Los futuros de combustible de aviación, ya volátiles por las interrupciones de envío en el Mar Rojo, enfrentan otro shock del lado de la oferta si las exportaciones rusas de combustible de aviación se contraen.
Quién gana, quién pierde
Kiev gana estratégicamente. Cada kilómetro penetrado en territorio ruso valida el programa de drones de largo alcance de Ucrania y demuestra que el interior ruso ya no es seguro. El efecto psicológico en los gerentes industriales rusos —muchos de los cuales operan bajo suposiciones implícitas de protección basada en la distancia— es difícil de cuantificar pero imposible de ignorar.
Moscú pierde en múltiples frentes. Debe desviar recursos de defensa antiaérea desde posiciones del frente para proteger zonas industriales en la retaguardia, debilitando defensas locales donde más importan. También enfrenta costos crecientes de reparación para infraestructura dañada que nunca fue diseñada para condiciones de combate. El costo de reconstruir o blindar estas instalaciones recaerá en compañías que ya luchan con acceso reducido a tecnología y financiamiento occidental.
Los consumidores europeos enfrentan un panorama mixto a corto plazo. Los precios más altos de combustible son desagradables pero poco probables que Dispara dramáticamente a menos que múltiples instalaciones grandes sufran cierres prolongados simultáneos. La verdadera pregunta es si los ataques de Ucrania aceleran cambios estructurales en los patrones globales de comercio petroquímico —particularmente si los compradores asiáticos comienzan a adquirir poliolefinas y cauchos sintéticos desde alternativas como Arabia Saudita, Corea del Sur o Estados Unidos, erosionando permanentemente la cuota de mercado de Rusia.
Qué sigue
Varios escenarios merecen consideración. El resultado más probable a corto plazo es interrupción intermitente en lugar de pérdida permanente de capacidad. Los operadores rusos han mostrado resiliencia reparando daños rápidamente, a menudo en semanas, usando cadenas de suministro domésticas y aliadas. Pero los ataques repetidos aumentan la probabilidad de paralizaciones extendidas, especialmente durante ventanas de mantenimiento invernal cuando las rutas de respaldo son más finas.
Un segundo escenario implica escalada de ambos lados. Rusia podría responder con ataques intensificados de misiles y drones contra infraestructura energética ucraniana, particularmente terminales de gas natural licuado y redes de subestaciones eléctricas. Las dos subestaciones reportadas golpeadas junto con el ataque a Nizhnekamsk sugieren que Ucrania ya podría estar coordinando campañas más amplias de presión contra infraestructura.
Una tercera posibilidad —menos probable pero cada vez más plausible— es que aliados occidentales expandan restricciones a exportaciones de componentes de drones y tecnología de doble uso a Ucrania. Si las brechas actuales de aplicación de embargos se reducen, Kiev gana capacidad adicional. Si no lo hacen, el ritmo de adaptación tecnológica se desacelera.
Para los lectores de Pulse que rastrean la intersección entre conflicto y mercados de commodities, la métrica clave a observar es la guía de producción trimestral de Sibur. Cualquier revisión a la baja por parte de la compañía confirmaría impacto operacional sostenido más allá de las inmediatas consecuencias del ataque. Igualmente revelador será si Rusia acelera esfuerzos para reubicar capacidad petroquímica sensible hacia el oriente, rumbo a Kazajstán o Asia Central —un movimiento que aislaría aún más las cadenas de suministro europeas de materias primas rusas.
El fuego en Nizhnekamskneftekhim es un punto de dato. La trayectoria en la que se asienta es la historia.