La IPO de Unitree es la hoja de ruta de China para dominar el hardware de IA
El principal fabricante chino de robots humanoides acaba de llevar a bolsa una de las operaciones más grandes del año, pero la verdadera historia está en la aprobación exprés del PCCh, que revela la estrategia de Pekín para dominar el hardware de IA antes de que Washington pueda impedirlo.
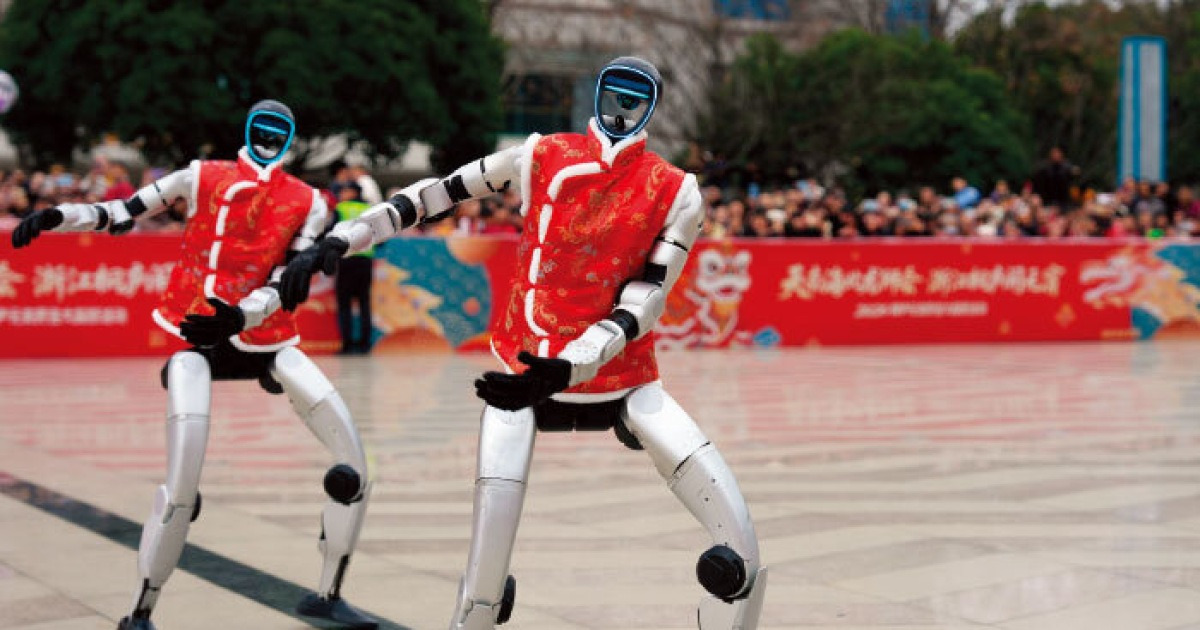
La salida a bolsa que nunca puso en duda
El listado de Unitree en el Market Innovation Science (el tablero de innovación tecnológica) de la Bolsa de Shanghai, el 19 de agosto, estaba diseñado para ser espectacular. Y lo logró. Las acciones abrieron un 629 % por encima del precio de oferta de 150,8 yuanes, empujando momentáneamente la capitalización bursátil de la compañía hasta los 444.900 millones de yuanes —aproximadamente 63.000 millones de dólares—. Al cierre del día siguiente, el título ya había recuperado casi una quinta parte de esas ganancias, fijándose en 687 yuanes. Aun así, el frenesí del primer día reveló algo más importante que el movimiento del precio: el regulador chino aceleró esta OPI a través de un sistema de revisión previa que redujo el plazo de aprobación a 104 días, menos de un tercio de los 393 días que suele tardar cualquier otra salida a bolsa en el STAR Market.
Unitree fue una de solo dos compañías —la otra fue CXMT, fabricante de memorias— que recibió ese tratamiento preferente durante el último trimestre. La coincidencia en la fecha y en los trámites no es casual. Es evidencia de una arquitectura política deliberada que trata las OPI de hardware de punta como infraestructura estratégica, sin diferencia alguna en el cálculo del PCCh respecto a carreteras, puertos o ferrocarriles de alta velocidad.
Qué vende realmente Unitree
Para entender por qué importa esto, hay que separar el ruido publicitario de los ingresos. En 2025, Unitree entregó 5.511 robots humanoides, atrapando aproximadamente el 32 % del mercado global de esa categoría. Sus ingresos saltaron un 226,8 % interanual hasta los 1.699 millones de yuanes. La compañía es una de las escasas constructoras de robots que opera con rentabilidad, en gran parte porque integra verticalmente sus componentes centrales y reduce los costos hasta una décima parte de los de sus competidores. Un modelo G1 se vende a 13.500 dólares. Un H2 cuesta 29.900 dólares. Esos precios serían impensables para un fabricante occidental que utilizara la misma cadena de suministro.
Pero esto es lo que el balance no te muestra: casi tres cuartas partes de los ingresos por robots humanoides de Unitree en 2025 provenían de investigación, educación y espectáculos. Solo alrededor del 9 % de los ingresos totales provenía de despliegues industriales o empresariales. De esa porción más reducida, poco menos de un tercio provenía de plantas de fabricación reales, operaciones de vigilancia o entornos productivos. El resto eran modelos de vitrina y robots de exhibición.
Esto no es un fracaso. Es un patrón. La industria china de robots humanoides se encuentra en la misma posición que ocupaba el sector de los vehículos eléctricos hace una década: lo suficientemente baratos para escalar, aún no probados a profundidad en uso industrial. La diferencia es que China trata la brecha entre demostración y despliegue como un problema de financiación, no de tecnología. Los fondos de la OPI de Unitree —6.100 millones de yuanes— se destinarán a investigación de modelos de IA, desarrollo de nuevos productos y expansión de fábricas. El objetivo es comprimir esa brecha más rápido de lo que cualquier competidor occidental pueda reproducir la base manufacturera.
El movimiento de EE. UU. que llegó tarde
En julio, la Comisión Federal de Comunicaciones (FCC) prohibió la importación de los robots existentes de Unitree y de cualquier modelo futuro cuadrúpedo y humanoide procedente de China. La restricción apunta a los componentes de radiofrecuencia y se ampara en disposiciones de seguridad nacional vigentes. Es un golpe significativo. Unitree obtuvo el 13 % de sus ingresos totales del mercado estadounidense el año pasado. Esa cuota ahora deberá reemplazarse con otras geografías.
Pero la prohibición también confirma lo que Pekín ya asumía: Estados Unidos ve la robótica humana como un sector estratégico a la par de los semiconductores y los modelos avanzados de inteligencia artificial. La ironía es que la restricción aplica solo a las nuevas importaciones. No desmantela las cadenas de suministro que Unitree ya ha construido dentro de China, ni frena el despliegue doméstico de estas máquinas. Y tampoco impide que Unitree venda los mismos robots a través de terceros países o los reembote bajo nombres comerciales diferentes. La orden de la FCC es un muro, no un foso.
La respuesta de Washington ha sido estrecha porque ha sido incremental. Cada nueva restricción aborda una sola empresa o componente. La respuesta de China ha sido estructural. El sistema de OPI con revisión previa, los subsidios, las vías de contratación estatal y los mercados de capitales domésticos operan como una sola máquina. El listado de Unitree es el último engranaje de esa máquina poniéndose en marcha.
El frenesí minorista chino que debería preocupar a los inversores institucionales
El periodo de suscripción de la oferta minorista de Unitree atrajo a unos 9,78 millones de inversores individuales. La proporción de competencia fue de 5.526 a uno. El valor total de los pedidos alcanzó los 8,1 billones de yuanes —superando incluso a la OPI de memorias de CXMT del mes anterior—. Este no es capital pasivo. Es una nación de traders minoristas apostando a que los campeones tecnológicos respaldados por el Estado ofrecerán rendimientos que superen a las alternativas en una economía donde la propiedad inmobiliaria está estancada y los rendimientos de los bonos rozan el cero.
El peligro para los inversores externos es que este tipo de demanda distorsiona la formación de precios de maneras que los fundamentos no pueden justificar. El precio de oferta de Unitree implicaba un ratio precio-beneficio de 219. Seis veces el promedio de la industria de la robótica. La acción ya ha recuperado una parte significativa de su repunte del primer día. Pero la pregunta subyacente permanece: si 9,78 millones de personas pueden pujar en una sola OPI, cuánto de la valoración está impulsado por convicción versus el temor a perderse una ganadora favorecida por el Estado.
Los inversores coreanos no pueden comprar Unitree directamente. Es una acción A, restringida a participantes minoristas domésticos. Es posible obtener exposición indirecta a través de fondos como el ETF de Robots Humanoides Chinos KODEX de Samsung Asset Management, que podría incluir a Unitree tan pronto como el 2 de septiembre, si se cumplen las condiciones de la metodología del índice. La ruta del ETF es un recordatorio de que los actores institucionales occidentales y coreanos ya están posicionándose para un sector en el que China minorista ha apostado sus ahorros.
La imagen completa: la tecnología roja como estrategia de exportación
El término Red Tech entró en el discurso político chino tras que las sanciones occidentales transformaran el cálculo en torno a la autosuficiencia tecnológica. La suposición original era defensiva: construir alternativas domésticas para sustituir lo que EE. UU. pudiera bloquear. La suposición más reciente, visible en el caso de Unitree, es ofensiva. El objetivo ya no es solo la sustitución. Es escala, liderazgo de precios y cuota de mercado global en categorías donde Estados Unidos aún no ha establecido su dominio.
La robótica humana encaja en esa descripción con precisión. Estados Unidos lidera en modelos fundamentales de inteligencia artificial y en algunos componentes de sensores y actuadores. China lidera en escala manufacturera, reducción de costos y despliegue de capitales coordinado por el Estado. Las dos ventajas no se cancelan mutuamente. Crean un nuevo eje competitivo: quién puede abaratar estas máquinas lo suficiente como para reemplazar mano de obra humana en fábricas, almacenes y roles de servicio antes de que el otro bando descubra cómo competir en precios.
La OPI de Unitree es un hito en esa carrera. El salto del 629 % en la apertura es ruido. La vía rápida regulatoria de 104 días es señal. El hecho de que un fabricante de robots pueda reunir 6.100 millones de yuanes de inversores minoristas mientras la compañía aún obtiene menos del 10 % de sus ingresos de uso industrial real te dice exactamente dónde cree China que está ganando: no en el P&L de hoy, sino en la cadena de suministro de mañana.
Lo que ocurra a continuación depende de si Estados Unidos amplía sus restricciones más allá de las radios y componentes hacia software, datos y equipamiento de fabricación. Si lo hace, la máquina de Red Tech de China se acelerará. Si no lo hace, Unitree y sus competidores seguirán inundando el mercado global con robots que cuestan una décima parte de lo que costarían las alternativas occidentales. De cualquier manera, el listado del 19 de agosto nunca fue solo una cuestión de recaudar capital. Fue una declaración de que China considera a los robots humanoides una categoría estratégica de exportación, y que está dispuesta a financiar esa pretensión a escala de mercado público.