宇树科技IPO:中国AI硬件霸权战略的棋局
中国顶尖人形机器人厂商刚刚完成了今年最受瞩目的IPO之一,但真正的关键在于,中共快速批准背后折射出北京欲在华盛顿采取行动前,率先主导AI硬件领域的战略意图。
上市早已注定
宇树科技于8月19日在上海证券交易所科创板挂牌,从一开始就瞄准了轰动效应。结果也确实如此。该股以高于150.8元发行价629%的幅度开盘,一度将公司市值推至4449亿元人民币——约合630亿美元。到第二天收盘,股价已回吐近五分之一的涨幅,收于687元。即便如此,首日狂潮揭示出的意义远不止于价格走势:中国监管当局通过预审机制为本应耗时更长的上市快车道开了绿灯,审批周期缩短至104天,仅为其他科创板企业平均393天的三分之一不到。
宇树是上一季度仅有两家公司之一——另一家是存储芯片制造商长鑫存储——获得这种加速待遇的企业。时机与文件的配合绝非巧合。它们是刻意设计的政策架构的佐证:在中共的权衡中,前沿硬件IPO被视为战略基础设施,与公路、港口或高铁无异。
宇树到底卖的是什么
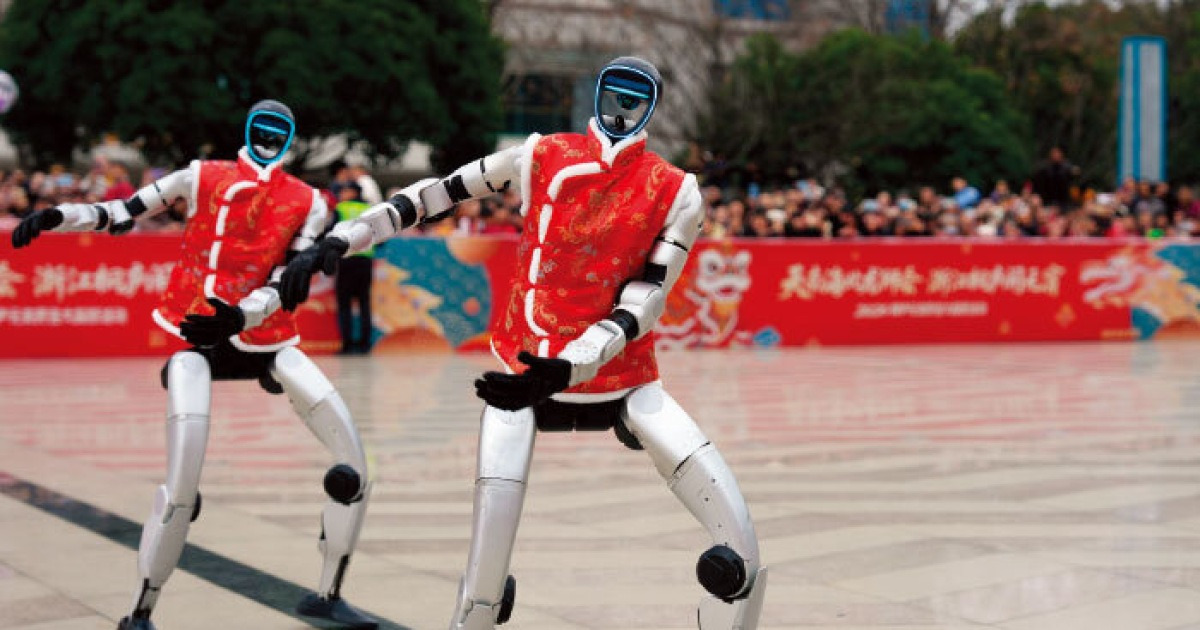
要理解此事为何重要,你必須将炒作与营收分开审视。2025年,宇树出货了5511台人形机器人,占据了该品类全球市场约32%的份额。营收同比激增226.8%,达16.99亿元。作为极少数实现盈利运营的机器人制造商之一,宇树在很大程度上得益于核心零部件的垂直整合,并将成本压低至竞争对手的约十分之一。G1型号的零售价为13500美元,H2则为29900美元。若由西方制造商采用相同供应链生产,这样的价格简直不可想象。
但资产负债表没有告诉你的是:宇树2025年人形机器人营收中近四分之三来自科研、教育和表演用途。仅有约9%的总营收源于工业或商业部署。而在这一较小的份额中,真正来自工厂车间、巡检作业或生产环境的仅占三分之一略少。其余的则是展厅模型和展览用机器人。
这不是失败,而是一种模式。中国的人形机器人产业正处于十年前新能源汽车行业所处的位置——足够便宜以实现规模化,但尚未在工业深度应用的层面得到验证。关键在于,中国将演示与部署之间的差距视为一个资金问题,而非技术问题。宇树此次IPO所筹集的61亿元资金将用于AI模型研究、新产品开发和工厂扩张。其目标是比任何西方竞争对手复制制造基础的速度更快地弥合这一差距。
姗姗来迟的美国动作
7月,联邦通信委员会(FCC)禁止进口宇树的现有机器人以及未来任何来自中国的四足和人形型号。该限制针对射频组件,依据的是现有的国家安全条款。这是一个实质性的打击。宇树上一年有13%的总收入来自美国市场,这部分份额如今必须由其他地区来填补。
但该禁令也证实了北京早已认定的事:美国将人形机器人视为与半导体和先进AI模型同等重要的战略领域。讽刺的是,该限制仅适用于新进口产品。它并未瓦解宇树在中国境内已经建立的供应链,也没有减缓这些机器人在国内的推广速度,更没有阻止宇树通过第三国转售同款机器人或以不同品牌名称重新包装。FCC的禁令是一道墙,而非护城河。
华盛顿的反应之所以局限,是因为其一贯采取增量策略——每一项新限制只针对单一公司或组件。而中国的应对则是结构性的:预审IPO制度、补贴、国家采购管道以及国内资本市场,共同运作如同一台精密机器。宇树的上市,正是这台机器中最新嵌入并咬合运转的一个齿轮。
令机构投资者担忧的中国散户狂潮
宇树公开发售的认购期吸引了约978万名个人投资者参与,认购比例高达5526倍。总订单金额达8.1万亿元——甚至超过了前一个月长鑫存储存储芯片IPO的规模。这不是被动资金,而是一个国家的散户投资者押注国家背书的技术龙头将跑赢替代投资标的——在一个房地产市场停滞、债券收益率接近零的经济体中。
对外部投资者的危险在于,此类需求会导致定价在基本面上无法自圆其说的方式扭曲。宇树的发行价隐含219倍的市盈率,是机器人行业平均水平的六倍。股价已经回吐了首日涨幅的一大块。但核心问题依然存在:如果有978万人能为同一只IPO下单,那么估值中究竟有多少是源于信念,又有多少是源于害怕错失一只受国家青睐的赢家?
韩国投资者无法直接买入宇树的股票,因为它是A股,仅限国内散户参与。通过基金进行间接投资则有可能,例如三星资产管理旗下KODEX中国人形机器人ETF——如果满足指数编制条件,最早可能在9月2日纳入宇树。这条ETF路径提醒我们,西方和韩国的机构投资者已经在为一个中国散户已押上全部储蓄的赛道布局。
更大图景:红科技作为出口战略
“红科技"一词在美国制裁重塑了技术自主逻辑之后进入了中国的政策话语体系。最初的假设是防御性的:构建本土替代品,以取代美国可能封锁的技术。但在宇树的案例中可见的,是更新、更具进攻性的假设。目标不再仅仅是替代,而是规模化、价格领导力和在那些美国尚未建立主导地位的品类中获取全球市场份额。
人形机器人正符合这一描述。美国在基础AI模型和部分传感器及执行器组件方面处于领先。中国则在制造规模、成本降低和国家协调资本部署方面占据优势。这两种优势并非相互抵消,而是形成了一条新的竞争轴线:谁能以更低的成本让这些机器人在工厂、仓库和服务岗位上替代人力,谁就能先于对手找到价格竞争之道。
宇树的IPO是这场竞赛中的一个里程碑。629%的开盘涨幅是噪音,104天的监管快车道才是信号。一家机器人制造商能够从散户投资者那里筹集61亿元,而其来自实际工业应用的营收占比还不到10%——这一事实清楚地表明了中国认为自己在何处取胜:不是在今天的利润表上,而是在明天的供应链里。
接下来会发生什么,取决于美国是否会将限制范围从射频和组件扩展到软件、数据和制造设备。如果是,中国的红科技机器将加速运转。如果不是,宇树及其竞争对手将继续以相当于西方同类产品十分之一的价格向全球市场倾销机器人。无论如何,8月19日的上市绝不仅仅是为了融资——它是为了宣告:中国将人形机器人视为一项战略出口类别,并已准备好以公开市场的规模为其背书。