El agua es el nuevo campo de batalla de los semiconductores
Samsung y SK Hynix convergen en una misma idea: la próxima ventaja en la fabricación de chips no vendrá solo de transistores más pequeños, sino de quién controla el agua que necesitan. Un análisis de por qué esto lo cambia todo.
El recurso silencioso que podría redefinir quién gana en semiconductores
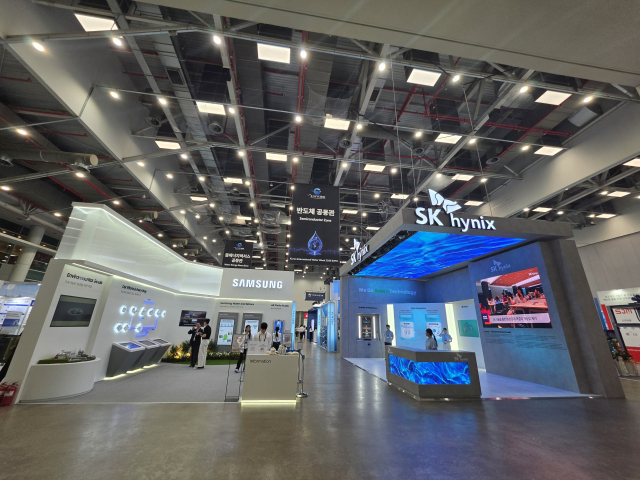
En la Semana Internacional del Agua 2026 en Daegu, Samsung Electronics y SK Hynix se ubicaron lado a lado en sus stands expositivos por primera vez. Los organizadores del evento, históricamente dominados por actores municipales de agua, aguas residuales y desalinización, nunca habían visto a los dos gigantes de semiconductores comprometerse así. Su presencia señalaba algo más grande que el patrocinio corporativo.
El agua ya no es solo un insumo para las fábricas de chips. Es la restricción que determinará si se expanden, dónde se expanden y quién puede superar a sus rivales en inversión en infraestructura cuando el agua escasee.
La escala de la demanda es difícil de sobreestimar. Yoo Cheol-sang, presidente de la Sociedad Coreana de Recursos Hídricos, lo expresó con claridad en una sesión especial: un solo clúster de semiconductores en Yongin consume tanta agua como una ciudad de tamaño mediano como la cercana Incheon. El vasto clúster de Honam, cerca de Gwangju, requiere aún más. Estas no son adiciones marginales a los sistemas hídricos locales. Son demandas nuevas, a escala urbana, superpuestas al suministro municipal existente, en un país donde la disponibilidad per cápita de agua ha caído durante dos décadas.
Las cuentas de infraestructura que nadie discute en Silicon Valley
La narrativa convencional sobre la competencia en semiconductores se centra en la densidad de transistores, el empaquetado y la asignación de cargas de IA. El agua no aparece en ninguna de esas conversaciones. Pero en la Semana Internacional del Agua, los ponentes dejaron claro que la lógica está cambiando rápidamente.
Bang Sang-ho, investigador sénior en Ecolab, argumentó que la competitividad futura en chips dependerá menos de los nodos de proceso y más de si una empresa puede abastecer de manera sostenible las necesidades de agua y electricidad de una fábrica. Su punto fue específico: los centros de datos que consumen chips de IA necesitan agua y energía simultáneamente. Una fábrica y un centro de datos ahora forman parte de la misma ecuación de recursos. Construir uno sin planificar el otro genera un cuello de botella.
La respuesta de la industria a esta restricción ya es visible en la estrategia de las empresas coreanas. Samsung proyectó que su demanda de agua se más que duplicará para 2030 en comparación con los niveles de 2021, impulsada por la expansión de procesos avanzados. Al mismo tiempo, la compañía estableció un objetivo de mantener las extracciones de agua natural estancadas en los niveles de 2021. Esa brecha —demanda creciente frente a extracción limitada— debe cerrarse mediante agua reciclada, reutilización de aguas residuales y fuentes alternativas.
SK Hynix aborda el problema desde la dirección opuesta: ahora construye instalaciones de tratamiento de aguas residuales y suministro de agua antes de romper el terreno para nuevas fábricas. El ingeniero de la compañía, Ahn Se-hyeok, resumió la lógica durante la misma sesión en Daegu con una frase que capturó el punto de inflexión de la industria: “Podemos generar electricidad, pero no podemos generar agua”.
El punto ciego del agua ultrapura
Aquí es donde la historia se vuelve geopolítica de maneras que pocos analistas están rastreando.
A pesar de ser hogar de los dos mayores productores de chips de memoria del mundo, Corea aún no domina el suministro de agua ultrapura, el agua ultra pura requerida para los pasos de litografía y grabado avanzados. La industria sigue siendo estructuralmente dependiente de proveedores extranjeros. Esa dependencia crea una vulnerabilidad estratégica: si la capacidad de agua ultrapura está restringida, las fábricas coreanas no pueden simplemente conseguirla localmente como pueden obtener silicio o helio.
Lee Doo-jin, director general en K-water, enfatizó este punto directamente en la conferencia. Argumentó que Corea debe pasar de ser tomadora de reglas a creadora de normas en el agua ultrapura, construyendo capacidad técnica doméstica, acumulando datos de validación del mundo real a partir de fábricas locales y, eventualmente, estableciendo los estándares de calidad que otros países seguirán.
Es una trayectoria larga. Pero la urgencia es real. Si una fábrica no puede obtener agua ultrapura a escala, permanece inactiva. Ninguna cantidad de talento en diseño o adquisición de equipos importa si el agua no está presente.
Lo que esto significa para las cadenas globales de suministro
El vínculo agua-semiconductores tiene implicaciones que se extienden mucho más allá de Corea.
En primer lugar, eleva el costo de entrada para nuevas fábricas en regiones con estrés hídrico. Texas, Arizona y partes de India persiguen todos ellos un boom de inversión en semiconductores. Cada nueva instalación suma millones de metros cúbicos de demanda anual a los sistemas hídricos locales. Ciudades como Phoenix y Austin ya enfrentan estrés por sequía. La pregunta de si estos proyectos son sostenibles por sí solos desde el punto de vista del agua surgirá más rápido de lo que la mayoría de los inversores realizing.
En segundo lugar, cambia la geografía de la ventaja competitiva. Una fábrica en una región rica en agua con sólida infraestructura de reciclaje puede, en última instancia, superar a una fábrica en un nodo superior en una ubicación con escasez de agua, especialmente a medida que las cargas de IA empujan simultáneamente la producción de chips y el crecimiento de los centros de datos. Las empresas que resuelvan el problema del agua a bajo costo —mediante reciclaje de circuito cerrado, reutilización de aguas residuales industriales y eficiencia en agua ultrapura— ganan una ventaja estructural de costo que la reducción de nodo por sí sola no puede replicar.
En tercer lugar, introduce una nueva dimensión de riesgo en la cadena de suministro. Las interrupciones por agua en una sola fábrica avanzada pueden propagarse por las cadenas de suministro de memoria y lógica en todo el mundo. La sequía de Taiwán en 2021, que obligó a TSMC a reducir su producción, fue una advertencia temprana. Los clústeres coreanos mencionados en el artículo —Yongin, Honam, Pyeongtaek, Hwaseong— son igualmente concentrados. Cualquier escasez regional de agua allí afectaría una proporción desproporcionada del suministro global de memoria.
El giro hacia la gestión responsable
Koo Tae-wan, líder de gestión del agua en Samsung, señaló que la compañía ha estado planteando temas hídricos en foros internacionales desde 2022, pero que la intensidad de la atención se ha acelerado drásticamente. El cambio va desde objetivos internos de conservación hacia lo que él llamó “gestión responsable del agua”, un marco que considera la comunidad más amplia y el ecosistema alrededor de una fábrica, no solo los límites de la planta.
Esto no es relaciones públicas. Es realidad operativa. Las fábricas están negociando con municipios locales por recursos hídricos compartidos. Están co-invirtiendo en plantas de tratamiento de aguas residuales que sirven a comunidades circundantes. Están rediseñando procesos para reducir la captación de agua dulce por oblea. Las empresas que traten el agua como un problema de gestión responsable en lugar de una cuenta de servicios básicos serán las que eviten conflictos, obtengan licencia social para expandirse y construyan resiliencia contra choques de suministro impulsados por el clima.
La asistencia de Samsung y SK Hynix a la Semana Internacional del Agua 2026 es un síntoma de una transición más amplia. La estrategia de semiconductores se está expandiendo de la litografía a la hidrología. Quien domine el agua —quien pueda entregar agua ultrapura a escala, reciclar a bajo costo e integrar la planificación hídrica con la energética y de instalaciones desde el día uno— sostendrá una ventaja que ninguna especificación de nodo de proceso puede capturar.
La pregunta para inversores y responsables de política es si están prestando suficiente atención al recurso que se encuentra debajo del silicio.