Por qué los centros de datos de IA están alimentando una crisis de metales raros
Los precios del cobre, el indio y el galio se disparan a medida que la expansión de los centros de datos de IA choca con cadenas de suministro concentradas. Korea Zinc se posiciona en el centro de lo que podría convertirse en una crisis estructural de metales.
El apetito por la IA se Topó con un Techo de concreto
El cobre alcanzó un máximo histórico de 14.455 dólares por tonelada en el London Metal Exchange este mes. El galio se triplicó en un año. Los precios del indio más que se duplicaron, escalando de 355 a 800 dólares por kilogramo. Sobre el papel, son movimientos del mercado. Bajo esa superficie hay algo más estructural: la demanda insaciable de infraestructura física que exige la inteligencia artificial está colisionando con cadenas de suministro que nunca fueron construidas para esta escala de crecimiento.
Durante años, los analistas occidentales trataron los metales básicos y los materiales de tierras raras como ajenos a la historia de la IA. El cobre pertenece a la construcción y la electrificación. El galio y el indio pertenecen a los semiconductores y las pantallas. La IA era un problema de software, o como mucho, un problema de chips. Ese encuadre se está desmoronando.
Un centro de datos de IA no solo consume electricidad. Consume cableado de cobre, transformadores de cobre, sistemas de refrigeración de cobre y estructuras de cobre en la red eléctrica que lo alimenta. Los mismos datos que fluyen a través de los servidores de IA viajan por cables de fibra óptica que contienen láseres de fosfuro de indio. Los semiconductores de potencia que gestionan esa energía utilizan materiales a base de galio. La pila de infraestructura es más gruesa, y más intensiva en metales, de lo que nadie fuera del lado de ingeniería había calculado.
Quién está ganando ahora mismo
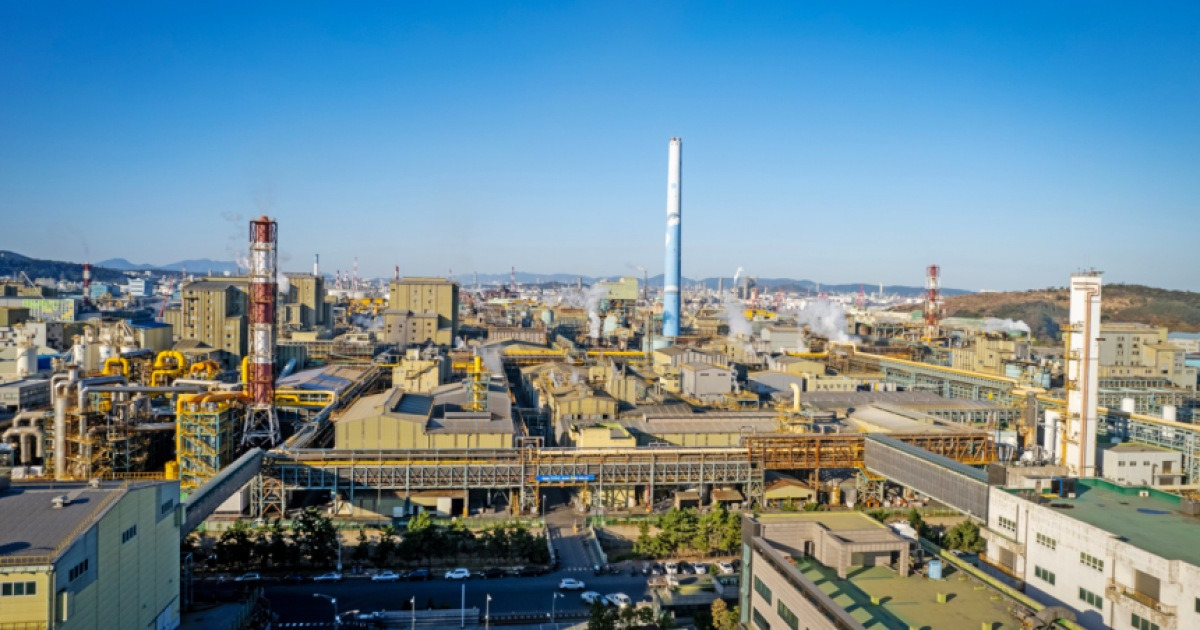
Korea Zinc, una empresa surcoreana que quizás no haga titulares en Silicon Valley, es actualmente uno de los pocos beneficiarios puros de esta convergencia. La compañía produce cobre, indio y galio en su fundición de Onsan. Solo en el segundo trimestre, el volumen de ventas de cobre se disparó 15,9 % interanual, con ingresos que sufrieron un alce del 75,5 %, hasta 190.000 millones de wones. Las ventas de indio aumentaron 51 % trimestral. La compañía está invirtiendo actualmente unos 55.700 millones de wones para construir una línea de producción de galio con una capacidad anual de 15 toneladas para 2028.
La lógica estratégica es sencilla. Korea Zinc cuenta con infraestructura fundidora existente que extrae indio y galio como subproductos del refino de zinc. Desarrollar esas líneas no requirió nuevo desarrollo minero, solo la reconfiguración de un sistema ya operativo. Eso es más barato y rápido que la minería verde (greenfield), que típicamente tarda una década o más en entrar en operación.
Pero Korea Zinc también es pequeña en relación con la escala del cambio en la demanda. La Agencia Internacional de Energía proyecta que la demanda global de cobre subirá 48 % entre ahora y 2040. La demanda de galio podría crecer seis veces en el mismo periodo, a una tasa anual compuesta del 12,7 %. La capacidad de 15 toneladas de galio de Korea Zinc para 2028 es un comienzo. Aún no es una solución.
El riesgo geográfico que nadie está precisando
Aquí es donde la situación se vuelve genuinamente peligrosa. China produce aproximadamente el 99 % del galio mundial. También controla más del 90 % de la producción de germanio. El refino de indio está igualmente concentrado, aunque un poco menos que el del galio. Estados Unidos, la Unión Europea y Japón enfrentan todos un severo vacío en procesamiento para estos materiales. Pueden diseñar chips. No pueden refinar fácilmente los metales que esos chips requieren.
Este no es un problema nuevo. La desvinculación de la cadena de suministro de China ha sido una prioridad de política pública en Washington durante años. Pero la IA ha comprimido el cronograma. Cuando China restringió las exportaciones de galio y germanio en 2023, la medida se leyó ampliamente como una señal geopolítica. Los precios subieron. Luego los precios se estabilizaron, y la atención se desvió. Ahora, el gasto de capital en IA está alcanzando una escala donde incluso interrupciones modestas en el suministro crean volatilidad inmediata de precios.
William Osnato, analista de materias primas en Barchart, le dijo a CNBC que el impulsor principal detrás del actual alce de precios del cobre es precisamente esto: la combinación de la construcción de centros de datos de IA y la expansión de la red eléctrica requerida para alimentarlos. Esa declaración debería tener más peso en los círculos de política occidental de lo que actualmente tiene.
Los jugadores pequeños con mayor huella
Korea Zinc también está persiguiendo la producción de germanio, otro metal crítico con extrema concentración china. El patrón se está volviendo claro: las compañías que ya operan fundiciones en jurisdicciones fuera de China tienen una opción estratégica que las empresas occidentales carecen en gran medida. La fundición existe. Los flujos de subproductos existen. La pregunta es si puedes extraer y refinar hasta los niveles de pureza que el mercado requiere.
Un investigador de Samsung Invest & Securities, Kim Jin-beom, señaló que Estados Unidos carece de capacidad de refino para galio, germanio e indio a pesar de su ambición en IA, defensa y fabricación de semiconductores. Ese vacío representa tanto una vulnerabilidad como una oportunidad de mercado. La pregunta es si se cerrará a tiempo para importar.
Qué pasa después
Tres resultados son plausibles.
En el primero, los precios permanecen elevados pero el suministro se ajusta a través de operaciones fundidoras existentes y reciclaje. Este es el escenario más optimista, y el más consistente con la fijación de precios actual del mercado. Asume que la capacidad incremental de operadores como Korea Zinc, más el reciclaje mejorado, puede salvar la brecha sin generar escasez sostenida.
En el segundo, las interrupciones del suministro se aceleran. China refina más los controles de exportación, u otros eventos geopolíticos —una crisis en el Estrecho de Taiwán, por ejemplo— perturban las ya delgadas rutas alternativas de suministro. En este escenario, el galio y el indio se vuelven los cuellos de botella que frenan el despliegue de la IA, no la capacidad de silicio ni la de memoria. Los centros de datos que están diseñados y financiados simplemente no pueden ser equipados.
En el tercero, nueva capacidad minera y de refino entra en operación más rápido de lo esperado, impulsada por precios altos y apoyo político. Esto es lo que predicen los modelos de libre mercado. Pero la minería y el refino han sido históricamente lentos, intensivos en capital y políticamente contentious. La velocidad de la inversión en IA ahora supera ampliamente el cronograma típico para poner en línea una nueva cadena de suministro de metales. La discrepancia es el problema.
Lo único que no está en disputa: los metales en sí no se están agotando. Las reservas de cobre son vastas. El indio y el galio se recuperan como subproductos de otras operaciones mineras, lo que significa que su suministro está atado a la economía del zinc, el aluminio y el plomo —no a minería dedicada. La restricción es de capacidad de procesamiento y geografía, no de geología.
Esa distinción importa. Significa que la solución no es exploración especulativa ni minería de aguas profundas. Es política industrial, inversión en instalaciones y diversificación de la cadena de suministro. Y ahora mismo, los países con más que perder son los menos preparados para el retraso.