Por qué el ascenso de Hanwha al #16 cambia el juego global de armas
Cuatro empresas de defensa surcoreanas aparecieron en el Top 100 de Defense News 2026, una señal de cambio estructural que la mayoría de la cobertura occidental está subestimando. El salto de Hanwha seis posiciones hasta el #16 con más de 10 000 millones de dólares en ventas demuestra que la defensa coreana ha pasado de ser proveedora regional a jugadora de primer nivel mundial.
El número que los medios occidentales tratan como algo rutinario
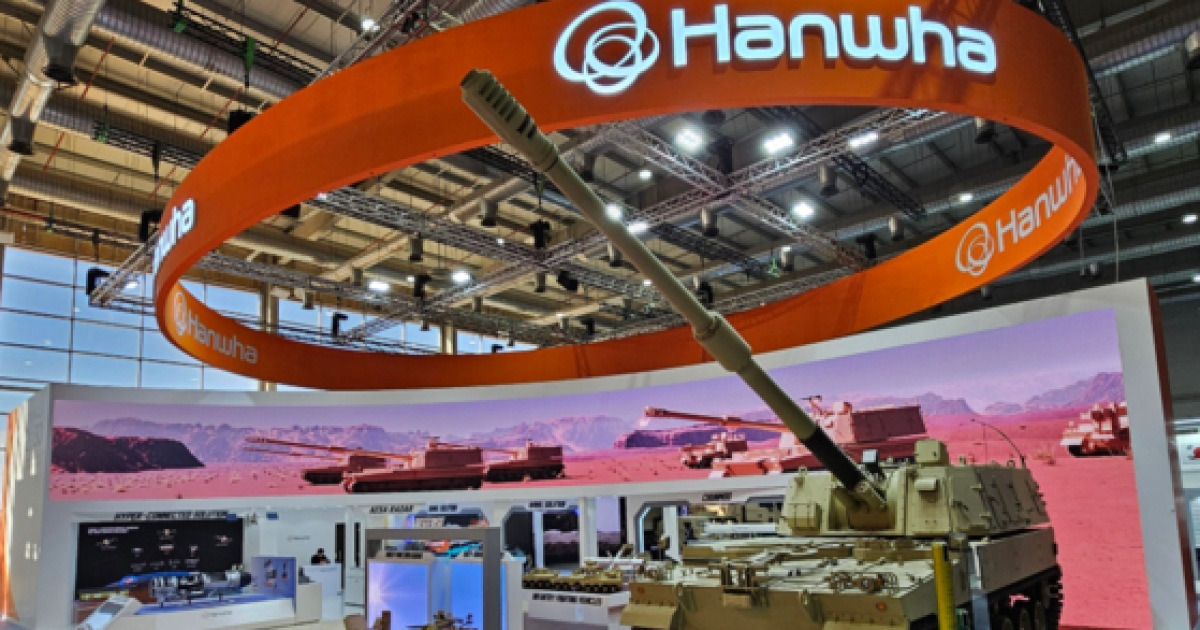
Hanwha registró $10.400 millones en ingresos de defensa el año pasado. Eso no es un error redondeo en la hoja de cálculo global de la defensa: es la marca de una empresa que ha pasado de contratista regional a una de las top 20 del ámbito de la defensa global.
Defense News publicó su lista de las 100 principales de 2026 el 31 de agosto, y cuatro empresas surcoreanas aparecieron por segundo año consecutivo. Hanwha saltó seis posiciones hasta el puesto 16. LIG Nexon ascendió al 52. Hyundai Rotem subió al 61. Korean Aerospace Industries descendió al 74.
Lee la lista sin contexto y ves cinco números que no encajan en la historia principal. Léela con contexto, y verás algo completamente distinto: un reequilibrio estructural de las cadenas de suministro global de armas que avanza más rápido de lo que la mayoría de las coberturas occidentales reconocen.
Lo que realmente significa el ranking
Defense News clasifica a las empresas según sus ventas totales de defensa del año calendario anterior. Lockheed Martin lidera de nuevo con $72.100 millones. RTX, General Dynamics y Northrop Grumman completan el top cuatro estadounidense. Más allá de eso, BAE Systems, Boeing, China Aviation, L3Harris, Leonardo y Airbus forman el resto del top diez.
Hanwha es la empresa no occidental más bien posicionada fuera de China y Rusia. También es la única compañía asiática en el top 20. Esa brecha entre Hanwha y el resto del mundo no occidental es el detalle más importante de esta lista.
El negocio de defensa de Hanwha ahora representa aproximadamente el 20 por ciento de sus ingresos corporativos totales: una fracción hace una década. Los $4.000 millones de aumento anual en ventas de defensa por sí solos son mayores que el presupuesto de defensa total de varios estados miembros de la OTAN. Esto no es crecimiento incremental. Es un re posicionamiento.
El efecto Ucrania — y lo que los analistas occidentales pasan por alto
La explicación obvia para el ascenso de la K-defense es la guerra en Ucrania. Las armas surcoreanas: el obús K9 Thunder, el dron CH-4 Haegung, las actualizaciones del T-55 vendidas a Polonia— se volvieron visibles en suelo europeo. Gobiernos que pasaron décadas confiando en proveedores occidentales de repente tuvieron una alternativa. Corea del Sur podía entregar rápido, a menor costo, sin la condicionalidad política que acompañaba a las transferencias estadounidenses o europeas.
Pero la historia de Ucrania se cuenta tan seguido que su implicación más profunda se pierde. La K-defense demostró algo que los fabricantes europeos y estadounidenses han luchado por mostrar desde 2022: la capacidad de escalar la producción a gran escala durante una crisis. Las empresas de defensa occidentales están limitadas por procesos de adquisición obsoletos, fuerzas laborales sindicalizadas e industrias que se atrofiaron durante décadas de presupuestos en tiempos de paz. Las empresas surcoreanas han construido su capacidad sobre cadenas de producción continuas para clientes nacionales y una estrategia gubernamental que ha tratado las exportaciones de defensa como una prioridad industrial nacional desde los años 2010.
Polonia es el caso más claro. Ha encargado cientos de obuses K9 y está construyendo una línea de producción local con Hanwha. Ese contrato no surgió de un capricho repentino: vino de un proveedor que pudo comprometerse con plazos de entrega que las empresas occidentales no podían igualar.
Quién gana, quién pierde
Los ganadores son claros: Hanwha, LIG Nexon, Hyundai Rotem y el gobierno surcoreano, que vio cómo las exportaciones de defensa superaron los $10.000 millones en ventas anuales por primera vez. Arabia Saudita, Polonia, Noruega, Países Bajos y otros clientes que antes tenían que elegir entre costosos sistemas occidentales y réplicas chinas ahora tienen una tercera opción que no viene con condiciones.
Los perdedores son menos dramáticos pero significativos. Los contratistas europeos de defensa sienten la presión primero: Leonardo y otros jugadores de nivel medio compiten directamente con la K-defense en los mismos contratos. En Oriente Medio, donde Corea del Sur ha ganado cuota de mercado durante años, las empresas europeas pierden terreno frente a competidores coreanos que ofrecen tecnología comparable a menores precios. Estados Unidos se beneficia de forma menos directa: las empresas estadounidenses siguen dominando los segmentos de cazas de alta gama, misiles y operaciones navales donde las empresas coreanas aún no compiten. Pero la tendencia a largo plazo favorece la diversificación, y los clientes que pueden comprar desde Seúl son menos dependientes del cálculo político de Washington.
La tríada de la K-defense toma forma
Lo que hace notable la lista de este año no es ninguna clasificación individual: es el patrón a través de cuatro empresas en un solo mercado.
Hanwha domina la artillería y municiones. LIG Nexon controla sistemas navales y guerra electrónica. Hyundai Rotem produce carros de combate principales y vehículos blindados. KAI construye aeronaves de combate y de transporte.
Juntas cubren todo el espectro de sistemas de combate terrestre y aéreo convencionales. Ningún otro país fuera de Estados Unidos ha reunido una base industrial de defensa con tal amplitud —y a tal velocidad. Alemania gasta más en defensa pero produce menos a nivel internacional. Francia tiene el Rafale y exportaciones navales pero carece de la profundidad en artillería y blindaje que Corea del Sur ahora ofrece.
Qué pasa a continuación
Esperemos que los rankings sigan moviéndose. La trayectoria de Hanwha sugiere que desafiará el top 15 en los próximos dos años. LIG Nexon y Hyundai Rotem podrían ambos romper el top 50 en tres años. El retroceso de KAI este año —ocho posiciones hacia abajo— refleja la naturaleza volátil de los ciclos de exportación de aeronaves, donde largos plazos de desarrollo y dependencias geopolíticas generan ingresos irregulares.
El cambio más trascendente es institucional. La Administración de Programas de Adquisición de Defensa de Corea del Sur ha pasado años construyendo infraestructura de exportación: acuerdos de seguridad bilaterales, negociaciones de compensación, asociaciones de producción extranjera. Polonia es el primer ejemplo importante. Filipinas, Indonesia y México han señalado interés. El modelo es replicable.
La posición de Estados Unidos en la cima de la lista permanece sin desafíos. La brecha entre Lockheed Martin y Hanwha es de casi $62.000 millones. Pero las empresas que rodean a Hanwha —en el rango de 40 a 80— es donde importan las dinámicas competitivas. Ese es el nivel donde viven las empresas europeas de defensa de mediano tamaño, y donde los exportadores surcoreanos ahora están logrando ganancias sostenidas.
Las Top 100 de 2026 son una instantánea. La historia que cuentan es sobre impulso. Corea del Sur no se convirtió en potencia exportadora de defensa por accidente. Lo hizo por diseño —y los datos finalmente están alcanzando a la estrategia.