Por qué la ventaja de HBM acaba de fortalecerse aún más (y nadie te lo dijo)
OpenAI e Intel acabaron de reconocer que CXL no puede reemplazar a HBM: es un complemento, no un sustituto. La implicación: el dominio de Samsung y SK Hynix en la memoria para IA se consolida aún más, con consecuencias para la asequibilidad de los chips y los controles de exportación.
La alternativa al HBM que nunca llegó
Un panel en una conferencia de infraestructura de inteligencia artificial en Estados Unidos el 16 de septiembre emitió un veredicto que la industria de semiconductores especulaba desde hacía meses: CXL —el protocolo de interconexión Compute Express Link del que muchos esperaban que democratizara la memoria para IA— no puede reemplazar al HBM. Es, como declaró con crudeza el jefe de arquitectura de Intel durante la sesión, un complemento. Un ayudante. No un rival. La admisión cayó en silencio, sin estridencias, pero sus repercusiones recorrieron cada rincón de la cadena de suministro de la IA.
La evaluación de OpenAI fue igualmente desalentadora para los defensores de CXL. Sus ingenieros, que hablaron bajo condición de anonimato ante varios asistentes, reportaron no encontrar ningún rol significativo para la memoria conectada vía CXL en entornos reales de entrenamiento de modelos. El único caso de uso práctico del protocolo, dijeron, es archivar datos de acceso poco frecuente: copias de seguridad de puntos de control, telemetría histórica, conjuntos de datos consultados raramente, muy lejos de las demandas de alto ancho de banda y baja latencia que definen las ejecuciones de entrenamiento y la inferencia a gran escala en producción. Un ingeniero de sistemas de OpenAI lo describió como «usar un tren de carga para entregar paquetes nocturnos».
Esto importa más de lo que sugieren los detalles técnicos, y no solo porque zanja un debate que ha ocupado a los equipos de estrategia de semiconductores durante dos años. Durante mucho tiempo, CXL se presentó como la salida de emergencia ante la trampa de precios del HBM. A medida que los clústeres de IA se multiplicaron —no simplemente crecieron, sino que se multiplicaron, con nuevos despliegues escalando de decenas de GPUs a decenas de miles—, los costos del HBM se convirtieron en el impuesto oculto de cada despliegue de cómputo. Nadie hablaba de memoria en los comunicados de prensa, pero cada director financiero que seguía los costos de adquisición de GPUs sabía que el verdadero cuello de botella estaba en la planta de empaque, no en la fábrica. CXL prometía permitir usar DRAM genérica y más barata. Un campo de juego parejo. Una memoria modular que escalara de forma independiente al cómputo. Esa narrativa simplemente murió un martes por la mañana en una sala de conferencias de la que la mayoría de los ingenieros nunca oirán hablar.
Quién gana, quién pierde
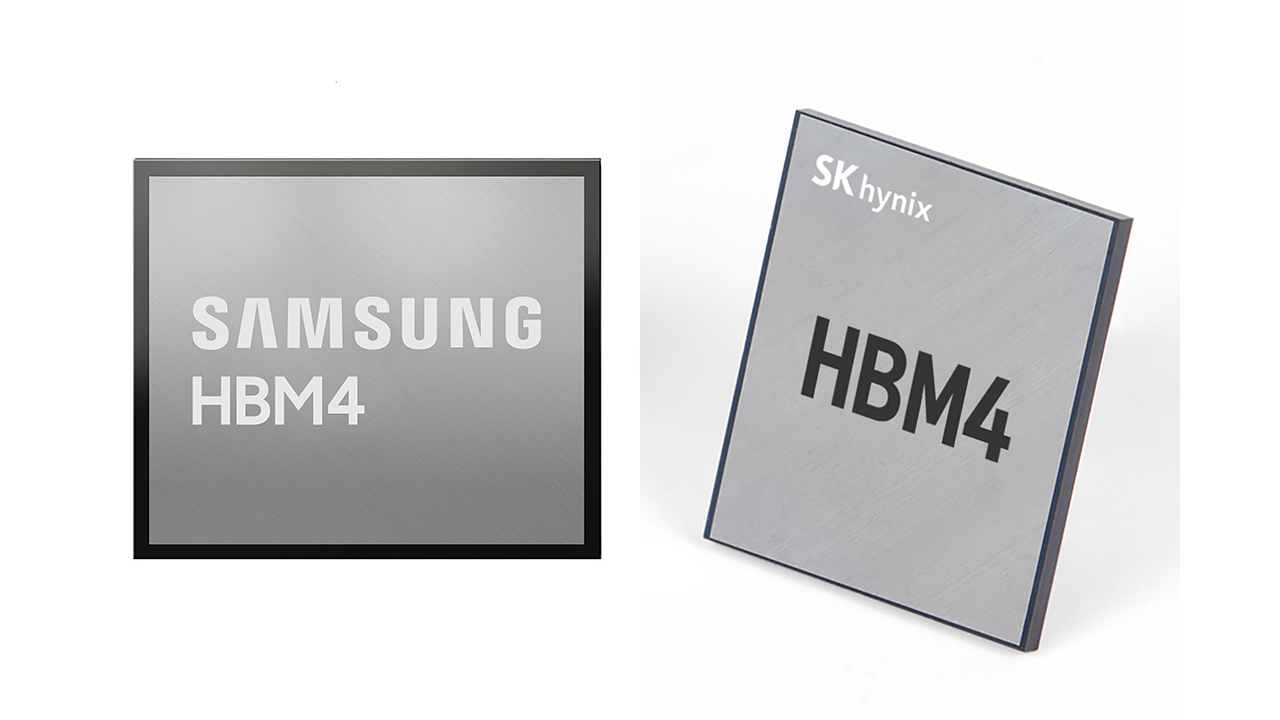
Samsung y SK Hynix ganan de forma contundente. Juntas, controlan entre el 80 % y el 85 % del mercado de HBM en términos de ingresos. Samsung abastece aproximadamente la mitad; SK Hynix, que ha mantenido la ventaja en los índices de rendimiento del HBM3e y fue la primera en certificarse con las arquitecturas insignia de NVIDIA, se lleva la otra parte significativa. El resto pertenece a una industria china que aún no ha producido nada competitivo a escala —los anuncios de CXMT, impresionantes en papel, siguen siendo precisamente eso: anuncios.
Toda empresa que construye infraestructura de IA pierde un poco. Sin alternativa no hay apalancamiento. Los grandes proveedores de nube y los vendedores de IA han esperado en silencio que CXL u otro protocolo pudieran introducir una segunda fuente de memoria que impulsara la competencia de precios y obligara a los proveedores a pujar entre sí. Esa puerta ahora está cerrada, al menos en el horizonte previsible. La próxima ronda de negociaciones contractuales entre los clientes de NVIDIA y las casas coreanas de memoria se definirá por la escasez, no por la elección.
Los fabricantes chinos de chips de IA pierden más —y no solo por la ausencia de alternativas. El dominio de Corea del Sur en HBM coincide con el endurecimiento de los controles de exportación de EE. UU., dirigidos a limitar el acceso de China a las cadenas de suministro de semiconductores avanzados. Cuando Washington restringe el acceso de China a GPUs compatibles con HBM, fortalece simultáneamente la posición coreana. No hay fisura a través de CXL. Ningún atajo que permita a los laboratorios chinos construir sus propios pilas de memoria de IA a partir de componentes genéricos disponibles en estantes del mercado abierto. El ciclo de retroalimentación se refuerza a sí mismo: los controles de exportación asfixian el acceso de China, las empresas coreanas capturan la demanda liberada, sus ingresos financian la siguiente generación de I+D, y la brecha se amplía aún más.
El ciclo de retroalimentación estratégico es sencillo: mayor dominio coreano del HBM → mayor contención de China → más presión sobre Beijing para lograr autosuficiencia → más incentivo para EE. UU. de mantener el punto de estrangulamiento intacto → mayor dominio coreano. Es un sistema cerrado, y ningún participante fuera de Seúl y Taipéi puede romper el ciclo sin reestructurar fundamentalmente la arquitectura global de semiconductores.
Los números detrás del foso
Los módulos HBM3e actualmente cotizan en un rango de 1.500 a 2.000 dólares por unidad para las configuraciones de mayor densidad, aunque los precios son volátiles y se negocian intensamente bajo contratos a largo plazo que aseguran asignaciones con meses o incluso años de antelación. Lo que el precio de lista oculta es la restricción de capacidad. Samsung y SK Hynix están operando sus líneas de HBM a o cerca de su plena utilización. Nueva capacidad está entrando en funcionamiento, pero no lo suficientemente rápido como para alcanzar la trayectoria de la demanda.
Las futuras líneas de GPUs Blackwell y Rubin de NVIDIA requerirán significativamente más HBM por chip que las generaciones anteriores. Rubin necesitaría, según se reporta, hasta 192 gigabytes de HBM por GPU, un salto que intensifica la presión sobre la memoria justo en el momento en que la industria esperaba que la demanda pudiera estabilizarse. Cada generación de la gama alta de NVIDIA requiere aproximadamente un 30 % a 40 % más de HBM que la anterior. El efecto compuesto a través de millones de chips es descomunal.
El nuevo proyecto Fab 2 de Samsung en Texas y sus instalaciones ampliadas en Pyeongtaek, Corea, apuntan a incrementos de capacidad de producción de HBM del 50 % o más en los próximos dos años. SK Hynix persigue una trayectoria similar con sus propios planes de expansión de capacidad. Ninguno de estos plazos ofrece alivio a corto plazo para los compradores atrapados en contratos que aún no cubren la demanda de 2028. Y ninguno contempla la posibilidad de que la demanda podría acelerarse más allá de las proyecciones actuales, un escenario cada vez más probable dada la velocidad del desarrollo de modelos.
CXMT de China ha anunciado ambiciones de entrar en el espacio del HBM, pero analistas independientes estiman que su primer producto viable no alcanzará volumen antes de 2027 —si es que lo logra— y probablemente irá una generación completa por detrás. Los controles de exportación sobre equipamiento de litografía avanzada, particularmente las herramientas EUV de ASML, hacen que ponerse al día sea estructuralmente difícil. Cada generación que China pierde es una generación de aprendizaje perdido, y en la fabricación de memoria, el aprendizaje se acumula. La brecha no solo es técnica; es temporal.
Efectos de segundo orden
Las consecuencias de este momento se extienden bien más allá de precios y asignación. Hay al menos tres efectos de segundo orden que merecen atención.
Primero, la consolidación de la captura de valor. Cuando la memoria es commoditizada y desacoplada del cómputo, el valor fluye hacia las empresas que diseñan y ensamblan el sistema final. Cuando la memoria es escasa y propietaria, el valor fluye aguas arriba hacia los fabricantes de memoria. El acoplamiento arquitectónico del HBM a las GPUs significa que Samsung y SK Hynix están capturando una proporción mayor del valor total de la cadena de suministro de infraestructura de IA de la que capturarían en un mundo donde CXL hubiera tenido éxito como sustituto. Esto redefine el panorama competitivo de maneras que van mucho más allá del propio segmento de memoria.
Segundo, la trayectoria de innovación de la arquitectura de GPU. Si el HBM sigue siendo la única capa de memoria viable para clústeres de entrenamiento, los diseñadores de chips seguirán optimizando alrededor del ancho de banda de memoria en lugar de explorar arquitecturas que desacoplen el cómputo de la memoria. Es probable que veamos inversión continua en densidad de apilamiento de HBM, diseño de interposters y fotónica de silicio para enlaces memoria-GPU, todas direcciones que refuerzan la cadena de suministro existente en lugar de desafiarla. Arquitecturas alternativas, como aquellas que dependen del agrupamiento de memoria del host o almacenamiento desagregado, permanecerán confinadas a cargas de trabajo de inferencia y no entrenamiento donde los requisitos de ancho de banda son menos exigentes.
Tercero, la dimensión política. EE. UU. ya ha restringido las exportaciones de HBM a China. Esta nueva confirmación de que CXL no puede sustituir al HBM refuerza el argumento para mantener —y potencialmente expandir— esas restricciones. Si CXL hubiera ofrecido una vía alternativa, Washington habría enfrentado una decisión más difícil: restringir la alternativa o aceptar una fisura que podría aprovecharse. Ahora la elección es más simple. El entorno regulatorio probablemente se fortalecerá aún más, no se debilitará.
Qué sucede después
La consecuencia inmediata es disciplina de precios. Sin una alternativa creíble emergiendo, los compradores de HBM, principalmente NVIDIA, Microsoft, Google y Meta, continuarán cediendo ante los términos de los proveedores. Samsung y SK Hynix ganan poder de negociación no solo sobre precios sino también sobre prioridad de asignación durante los periodos de escasez. NVIDIA, que no puede enviar sus mejores chips sin HBM, es la más expuesta. Sus clientes sentirán la presión de manera indirecta, a través de tiempos de entrega más largos y mayores costos efectivos por ejecución de entrenamiento.
También hay una consecuencia más discreta: la erosión de las ambiciones de integración vertical. Varios grandes proveedores de nube han considerado la idea de diseñar soluciones de memoria personalizadas o asociarse con fabricantes alternativos de memoria para reducir la dependencia de los proveedores coreanos. CXL había sido el fundamento técnico de esos planes. Sin él, el cálculo cambia. El camino de menor resistencia sigue siendo trabajar dentro de la cadena de suministro existente, por desfavorables que sean sus términos.
Una tercera consecuencia involucra el ritmo de los esfuerzos de autosuficiencia chinos. La frustración con los controles de exportación y el dominio coreano probablemente acelerá la inversión de Beijing en producción nacional de memoria, particularmente a través de CXMT e iniciativas de investigación respaldadas por el Estado. Pero la aceleración sin acceso a las herramientas y la propiedad intelectual subyacentes es una aceleración lenta. El resultado será un ecosistema de memoria fragmentado, una capa para el resto del mundo y otra para China, con características de desempeño diferentes, estructuras de costos diferentes y posturas de seguridad diferentes.
Por qué la cobertura en inglés se perdió esto
La discusión en panel en sí recibió atención limitada fuera de los círculos especializados. La transcripción nunca se publicó. Ningún comunicado de prensa la acompañó. Pero su implicación atraviesa cada narrativa que circula actualmente en los medios tecnológicos occidentales. Existe una historia predominante de que los costos de infraestructura de IA bajarán a medida que surjan nuevas arquitecturas y la competencia se intensifique. Esta historia ahora es más débil. Hay otra narrativa de que la ventaja semiconductora de Corea se está reduciendo a medida que Taiwán, China y EE. UU. invierten fuertemente en capacidad doméstica. Lo opuesto parece cierto en el nodo más estratégicamente crítico: la memoria de IA.
El reacomodo no es dramático. Nada colapsó. CXL todavía tiene un rol —solo que no el rol que sus defensores esperaban que tuviera. Servirá como extensor de ancho de banda, un mecanismo de agrupamiento para cargas de trabajo de inferencia y un puente entre niveles de memoria que no necesitan rendimiento de nivel HBM. Pero en tecnología, las fronteras entre sustituto y complemento a menudo determinan quién captura valor. Los compradores de HBM continuarán pagando una prima. Los fabricantes coreanos de memoria continuarán estableciendo los términos. Y las implicaciones geopolíticas de ese arreglo —quién controla la memoria que alimenta a los sistemas más poderosos de la Tierra— apenas comienzan a cristalizar.
Las empresas que entendieron esto antes de que el panel hablara ya estarán ajustando sus estrategias. Las que no lo hagan aprenderán a la fuerza, de la misma manera que aprende cada otra industria, cuando el costo de un insumo que se asumía se normalizaría en cambio se duplica mientras estaban mirando hacia otro lado.