Por qué los fabricantes coreanos de memorias aprovechan la ola de la IA siempre activa
El GPT-6 Astra de OpenAI está transformando la IA de chatbot a agente siempre activo, disparando la demanda de memoria en toda la cadena. Samsung y SK Hynix se encuentran en el centro de un desabastecimiento que, según analistas, se extenderá hasta mediados de 2028.
El giro de GPT-6 que nadie está sobreestimando lo suficiente
El Astra de GPT-6 de OpenAI no es solo un lanzamiento más de modelo. Representa un cambio estructural en la forma en que se usa la IA, y ese cambio golpea a los fabricantes coreanos de memoria con más fuerza de lo que cualquier reporte de ganancias podría transmitir.
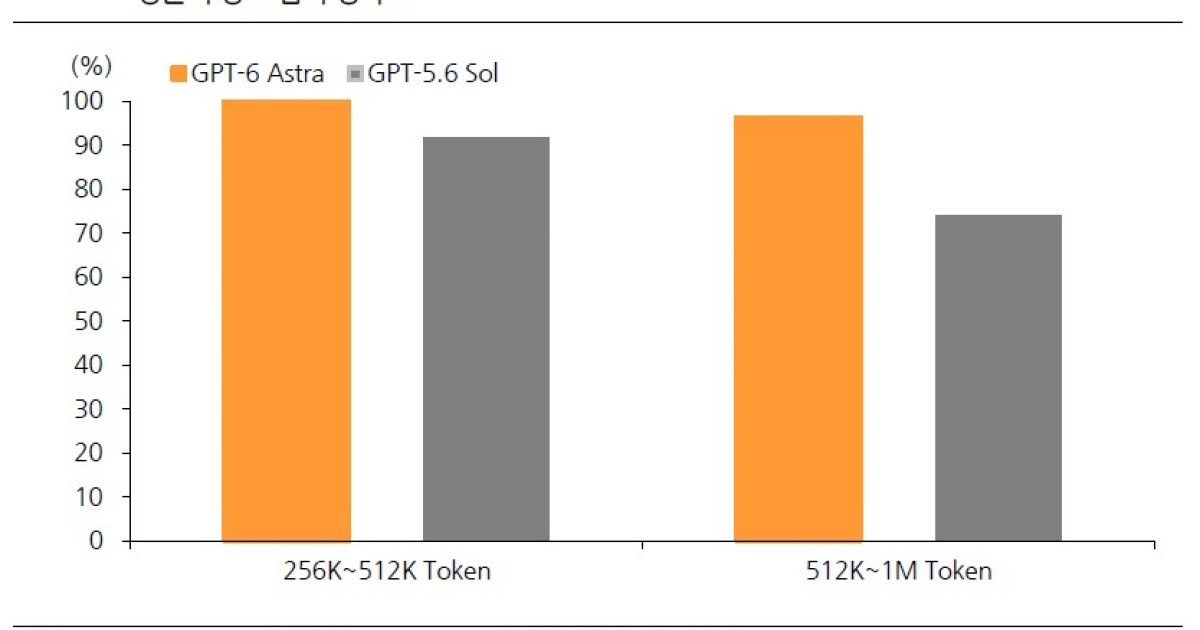
El cambio clave: Astra empuja a la IA desde el chatbot de preguntas y respuestas hacia el territorio de los agentes autónomos siempre activos. Maneja llamadas asíncronas a herramientas, gestiona ventanas de contexto de hasta 1,05 millones de tokens y ejecuta sistemas multiagente donde diferentes agentes dividen roles a lo largo de un flujo de trabajo. Según investigaciones de Anthropic citadas por la casa coreana Hanwha Investment & Securities, las configuraciones multiagente consumen 15 veces más tokens por tarea que el chat estándar.
Ese multiplicador de 15x es el número que importa. Más tokens en movimiento significa más datos intermedios siendo almacenados entre pasos de inferencia. Esos datos no desaparecen cuando el modelo no está computando activamente. Se quedan allí. Y los datos que permanecen necesitan memoria.
Las implicaciones van más allá del volumen puro de tokens. Cuando un agente de IA funciona de manera continua, no solo está procesando prompts más largos; está manteniendo un estado persistente durante horas o días de operación. Cada decisión tomada, cada llamada a herramienta ejecutada, cada paso de razonamiento registrado crea un rastro de entradas de caché KV que deben conservarse en memoria rápida mientras el agente permanece activo. La diferencia entre un chatbot que se despierta por tres segundos y un agente que se mantiene despierto durante tres horas no es trescientas veces más computación; son órdenes de magnitud más residencia de memoria, porque la ventana de contexto del agente nunca se borra.
Qué le hace el modo “siempre activo” a la pila de memoria
La IA en modo agente cambia la lista de materiales de memoria de maneras que van mucho más allá de la memoria de alto ancho de banda: las pilas HBM que han dominado los titulares.
Park Jun-young, de Hanwha, lo explica con claridad: la caché KV, las estructuras de datos temporales que la IA usa para mantener el contexto de razonamiento activo, se está expandiendo exponencialmente a medida que los agentes funcionan de manera continua en lugar de en ráfagas cortas. Esa caché vive en HBM junto con el modelo de computación. Pero los datos en espera que los agentes mantienen entre tareas van a la DRAM de servidor. Y los registros persistentes de actividad del agente se acumulan en SSD empresariales, o eSSD.
Esto no es un shock de demanda de una sola capa. Es una cascada que atraviesa todos los niveles de memoria simultáneamente.
Para entender por qué esto importa, considera la arquitectura de un despliegue típico de agentes. Un solo clúster de agentes de grado producción que ejecuta flujos de trabajo continuos podría usar cuatro pilas HBM3e por GPU para inferencia de modelos, pero el mismo clúster exigirá dos a cuatro veces esa cantidad en DRAM de servidor para la gestión del estado del agente y el traslado de la caché KV. Mientras tanto, los registros de auditoría, los rastros de razonamiento y los búferes de contexto persistente que se escriben en eSSD entre sesiones crean una demanda de almacenamiento que no formaba parte del plano original de infraestructura de IA.
El efecto secundario está en el diseño de placas madre. Las placas madre de servidores y los diseños de referencia del OCP (Open Compute Project) se están rediseñando para acomodar huellas más grandes de DRAM y ranuras adicionales de eSSD específicamente para cargas de trabajo de agentes. Ese ciclo de rediseño añade meses a los plazos de implementación y concentra el poder de compra en las manos de un puñado de fabricantes de placas — destacándose la división de PCB de Samsung Electronics y los socios de componentes de servidor de SK Hynix.
La presión de oferta, ahora con más recorrido
El pronóstico más notable que sale de las casas coreanas no trata sobre la demanda pico. Trata sobre cuánto tiempo persiste la escasez.
El inventario actual de la industria se ubica en una a tres semanas — esencialmente vacío. Mientras tanto, aproximadamente el 70 por ciento de la capacidad global de memoria está comprometida en contratos de suministro a largo plazo. La nueva capacidad de fabricación permanece restringida, y las dos grandes expansiones coreanas — el clúster de Yongin de SK Hynix y la instalación P5 de Samsung en Pyeongtaek — solo alcanzarán pleno funcionamiento en 2028, no este año.
DB Securities proyecta que la demanda de HBM crecerá 59 por ciento en 2027 mientras la oferta se expande 50 por ciento, dejando una brecha que se ensancha en lugar de cerrarse. Se espera que los precios del HBM4 salten 73 por ciento, impulsados en gran medida por el arranque del esquema de NVIDIA Rubin hacia la producción. La DRAM de servidor y el eSSD enfrentan la misma dinámica, simplemente sin la misma visibilidad de precios.
La conclusión de Seo Seung-yeon de DB: el déficit de oferta de DRAM difícilmente se aliviará antes de mediados de 2028, como muy pronto. Eso es una superciclo más largo de lo que la mayoría de los participantes en este mercado han calculado.
Lo que hace que este ciclo sea estructuralmente distinto de los anteriores ciclos alcistas de memoria es la composición de la demanda. Las escaseces anteriores — digamos, el ciclo alcista de DRAM de 2016 a 2018 impulsado por la minería de criptomonedas y la expansión de centros de datos — eran alimentadas por una demanda tipo commodity que podía satisfacerse con más tiempo de fabricación. La escasez de hoy es impulsada por demanda tecnológicamente específica: el HBM requiere unión TSV (vía a través del silicio), geometría de proceso de nodo 1y y preparación para óptica coempaquetada que solo un puñado de fabs en todo el mundo puede entregar. SK Hynix controla aproximadamente el 55 por ciento de la capacidad global de HBM; Samsung posee cerca del 35 por ciento. El 10 por ciento restante se reparte entre Micron y proveedores chinos no comprobados. No hay fuente alternativa.
Quién gana, quién pierde y qué ya está precio
Samsung y SK Hynix son los ganadores claros aquí. Las estimaciones de ganancias 2027 de DB Securities se sitúan en 617 billones de won y 393 billones de won, respectivamente. Sus ratios P/E hacia adelante, según KB Securities, son 4,0x y 3,8x — territorio de valor profundo incluso por estándares de mercados emergentes. Kim Dong-won de KB califica la retrocesión actual de las acciones como un ajuste temporal de oferta-demanda y valuación, más que como un colapso de demanda.
NVIDIA también gana, obviamente. Más plataformas Rubin significan más pedidos de HBM, lo que refuerza el poder de fijación de precios que ya existe. Pero los actores coreanos son quienes tienen la capacidad más escasa y el apalancamiento de precios más fuerte a corto plazo.
Todo el resto enfrenta un encarecimiento que no puede transmitir fácilmente. Los proveedores de nube, las startups de IA y los clientes empresariales que entran en la era de los agentes están compitiendo por memoria que no pueden conseguir y pagando precios que no existían hace doce meses. El dolor es más agudo para los proveedores de nube de nivel medio sin el poder de negociación de Amazon, Google o Microsoft — compañías que apostaban por disponibilidad de memoria en estado estacionario para construir su infraestructura de agentes.
La dinámica competitiva también está cambiando dentro de la propia Corea. SK Hynix ha liderado históricamente en tecnología HBM, mientras Samsung ha enfatizado volumen y costo. Pero a medida que las cargas de trabajo de los agentes demandan no solo el ancho de banda HBM en bruto sino también configuraciones más grandes de DRAM de servidor y soluciones eSSD integradas, la cartera más amplia de semiconductores de Samsung —que abarca memoria, lógica y foundry— podría darle una ventaja para capturar contratos de infraestructura de agentes de extremo a extremo. Esa es una tesis que KB Securities está observando de cerca.
El rompecabezas de valuación
Lo más impactante de este escenario es lo baratas que negocian Samsung y SK Hynix en relación con la trayectoria de demanda. Un P/E hacia adelante de 3,8 a 4,0 implica que el mercado ve casticidad por delante, no crecimiento estructural. Pero el encierro en LTA, el cuello de botella de capacidad y la expansión de demanda multicapa sugieren que estas empresas están en un ciclo alcista sostenido, no en un pico estacional.
El mercado está calculando el ciclo histórico de la memoria — auge, caída, repetir — en lugar de la posibilidad de que los agentes de IA siempre activos creen una elevación permanente en la demanda de memoria que no regrese a las normas previas. Si esa reversión no ocurre, las valuaciones actuales representan una subvaluación significativa que podría comprimirse rápidamente a medida que las ganancias confirmen el nuevo piso.
DB Securities elevó su objetivo de precio para SK Hynix a 2,3 millones de won y mantiene a Samsung en 360.000 won, señalando que el catalizador para el repreciamiento serán golpes de ganancias confirmados combinados con programas agresivos de retorno a accionistas. Ese es un calendario específico: los resultados necesitan demostrar los números, y los recompras o dividendos deben seguir.
Qué pasa después
Los próximos meses se definirán por tres eventos: el volumen de envíos de la plataforma Rubin de NVIDIA, las tasas de utilización de fábrica de Samsung y SK Hynix, y el ritmo de despliegue de los próximos modelos de Google (Gemini 4), OpenAI y Anthropic.
Si Rubin se embarca a escala y la utilización de fábricas coreanas se mantiene por encima del 90 por ciento —como parece ser el caso— la escasez de memoria se estrechará aún más. Si alguno de esos modelos se frena, elpipeline se afloja ligeramente, pero probablemente no lo suficiente como para romper el ciclo antes de 2028.
La implicación más amplia para la cadena de suministro global de chips es que la memoria, no la lógica, se está convirtiendo en la restricción vinculante para el despliegue de agentes de IA. Cada compañía que construye infraestructura de IA siempre activa ahora compite por HBM y DRAM de servidor teniendo a Samsung y SK Hynix como únicos proveedores escalados capaces de cumplir las especificaciones. Esa concentración es poco común en este sector, y es probable que atraiga atención de políticas tanto en Seúl como en Washington durante el próximo año.
Para los fabricantes coreanos de memoria, la ola de IA siempre activa no es un viento a favor temporal; es un repreciamiento estructural de lo que vale la memoria cuando la IA deja de ser una herramienta que agarras y sueltas, y empieza a ser algo que corre junto a ti, constantemente, necesitando más espacio para pensar.