韩国存储厂商如何搭乘随时在线的AI浪潮
OpenAI的GPT-6 Astra正推动AI从聊天机器人向始终在线的智能体转变,带动各层内存需求激增。三星和海力士处于供应紧张的中心,分析师预计这一短缺将持续到2028年中。
GPT-6转向,但没有人过度反应
OpenAI的GPT-6 Astra不仅仅是一款新模型发布。它代表了一种结构性转变——AI的使用方式正在改变——而这种转变对韩国内存芯片制造商的冲击,远比任何一份财报更能说明问题。
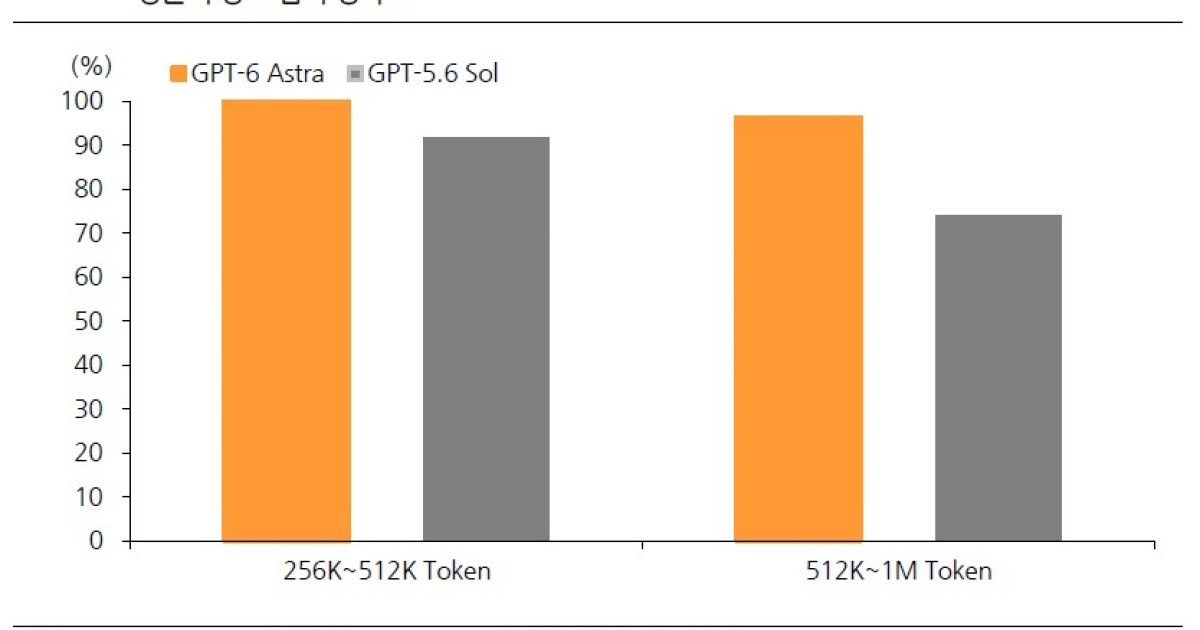
关键变化在于:Astra将AI从问答式聊天机器人推向了全天候自主代理的领域。它能够处理异步工具调用,管理高达105万token的上下文窗口,并运行多代理系统,其中不同代理在一条工作流中分工协作。据韩国券商韩华投资证券援引Anthropic的研究,多代理设置每个任务消耗的token数是标准聊天模式的15倍。
这15倍的乘数效应,才是真正值得关注的数字。更多token意味着推理步骤之间有更多的中间数据被存储。这些数据不会在模型不活跃计算时消失——它们会停留在那里。而停留的数据需要内存。
影响远不止token总量这么简单。当一个AI代理持续运行时,它处理的不是更长的提示词——而是在数小时甚至数天的操作中维持持久状态。每一次决策、每一次工具调用、每一个推理步骤都会留下KV缓存记录,而这些记录必须在代理保持活跃期间存放在高速内存中。一个只唤醒三秒的聊天机器人和一个保持唤醒三小时的代理,差别不是三百分之一的计算量,而是内存驻留量相差几个数量级——因为代理的上下文窗口永远不会被清除。
“全天候"如何重塑内存层级
代理模式AI对内存物料清单的改变,远不止高带宽内存——那些一直占据头条的HBM堆栈。
韩华的Park Jun-young对此做出了清晰的梳理:KV缓存(AI用于保存活跃推理上下文的临时数据结构)正随着代理从短时突发运行转向持续运行而呈指数级扩张。这个缓存与计算模型一起存放在HBM中。但代理在任务之间保留的待机数据则进入服务器DRAM。而代理活动的持久记录则累积在企业级SSD或eSSD上。
这不是单一层级的需求冲击,而是每一层内存同时遭遇的连锁反应。
理解其重要性,不妨看看典型代理部署的架构。一个运行持续工作流的生产级代理集群,每个GPU可能需要四组HBM3e堆栈用于模型推理,但同一集群在代理状态管理和KV缓存卸载方面所需的服务器DRAM会是这个数字的两到四倍。与此同时,会话之间写入eSSD的审计日志、推理轨迹和持久上下文缓冲区,创造了一个原始AI基础设施蓝图从未包含的存储层级需求。
第二层影响体现在主板设计上。服务器主板和OCP(开放计算项目)参考设计正在重新规划,以适应更大的DRAM占位空间和专为代理工作负载设计的额外eSSD插槽。这一重新设计周期为部署时间线增加了数月,并将采购能力集中在少数几家主板制造商手中——其中最突出的就是三星电子的PCB部门和SK海力士自身的服务器零部件合作伙伴。
供应紧张,且持续时间比预期更长
韩国券商最引人注目的预测不在于峰值需求有多高,而在于短缺会持续多久。
当前行业库存仅有一到三周——几乎见底。与此同时,全球约70%的内存产能已被长期供应协议锁定。新的制造产能仍然受限,两家韩国巨头的主要扩产项目——SK海力士的水原集群和三星的平泽P5设施——要到2028年才能实现满产运营,而非今年。
DB证券预计2027年HBM需求将增长59%,而供给仅扩张50%,缺口非但没有缩小反而扩大。受NVIDIA Rubin平台产能爬坡的推动,HBM4价格预计将飙升73%。服务器DRAM和eSSD正面临同样的供需动态,只是价格透明度不如HBM。
DB证券的Seo Seung-yeon的核心判断是:DRAM供应缺口最早也要到2028年年中才能缓解。这比我们市场中大多数参与者所预期的超级周期持续时间更长。
使这一轮周期在结构上区别于历次内存上行周期的,是需求构成。此前短缺——比如2016至2018年由加密货币挖矿和数据中心扩张驱动的DRAM牛市——主要由类大宗商品的需求推动,增加制造工时即可满足。如今的短缺则由技术特定性需求驱动:HBM需要TSV(硅通孔)键合、1y节点工艺几何以及共封装光学技术的就绪能力,而全球仅有少数几家晶圆厂能够提供这些条件。SK海力士掌控全球约55%的HBM产能;三星约占35%。剩余10%由美光和不成熟的韩国供应商瓜分。没有替代来源。
谁赢谁输,哪些已被定价
三星和SK海力士是显而易见的赢家。DB证券对其2027年利润的估算分别为617万亿韩元和393万亿韩元。据KB证券数据,它们的远期市盈率分别为4.0倍和3.8倍——即便以新兴市场标准衡量,也已处于深度价值区间。KB证券的Kim Dong-won称,当前股价回调只是供需和估值的临时调整,而非需求崩塌。
NVIDIA当然也是赢家。更多Rubin平台意味着更多HBM订单,这进一步巩固了既有的定价权。但在短期内,拥有最稀缺产能和最强议价能力的还是韩国厂商。
其他所有人则面临难以转嫁的成本攀升。云服务商、AI初创企业和拥抱代理时代的企业客户,正在为供不应求的内存展开争夺,并支付着12个月前还不存在的价格。疼痛最剧烈的,是缺乏亚马逊、谷歌或微软那种采购杠杆的中 tier云服务商——这些企业原本指望稳定的内存供应来构建其代理基础设施。
竞争格局在韩国本土也在发生变化。SK海力士历来在HBM技术上领先,而三星更注重规模和成本。但随着代理工作流不仅需要HBM的原始带宽,还需要更大的服务器DRAM配置和集成eSSD解决方案,三星横跨内存、逻辑和代工业务的更广泛半导体组合,可能在承接端到端代理基础设施合同时占据优势。这是KB证券密切关注的逻辑。
估值谜题
这一局面最引人注目的地方在于,三星和SK海力士的估值相对需求轨迹而言显得过于便宜。3.8到4.0倍的远期市盈率暗示市场看到的是周期性而非结构性增长。但长期供应协议的锁定、产能瓶颈以及多层需求扩张,表明这些公司正处于一轮持续性上行周期,而非季节性脉冲。
市场正在为历次内存周期定价——繁荣、萧条、循环往复——而非"全天候AI代理创造了永久性抬升内存需求的格局且不会回归既往常态"这一可能性。如果这种回归并未发生,当前估值就存在显著的错误定价,一旦盈利数据印证新基准,估值压缩可能迅速到来。
DB证券将SK海力士目标价上调至230万韩元,维持三星目标价36万韩元,并指出重新评级的催化剂将是超预期的盈利数据配合积极的股东回报计划。这是一个具体的时间表——结果需要证明数字,回购或分红需要跟上。
下一步会发生什么
未来几个月将由三个事件定义:NVIDIA Rubin平台的出货规模、三星和SK海力士的工厂利用率,以及Google(Gemini 4)、OpenAI和Anthropic下一代模型的发布节奏。
如果Rubin大规模出货,且韩国晶圆厂利用率维持在90%以上——目前看起来确实如此——内存短缺将进一步收紧。如果任一模型节奏放缓,管道略有松动,但不太可能在2028年之前打破这一周期。
对全球芯片供应链的更广泛影响是:内存而非逻辑芯片,正在成为AI代理部署的瓶颈约束。每家构建全天候AI基础设施的公司,现在都在与三星和SK海力士竞争HBM和服务器DRAM——后者是唯一具备规模化生产能力以满足规格要求的供应商。这种集中度在这一行业极为罕见,预计将在未来一年引起首尔和华盛顿双方的政策关注。
对韩国内存制造商而言,全天候AI浪潮不是一时的顺风——这是对内存价值的结构性重估:当AI不再是你拿起又放下的工具,而是始终在你身边、持续运转、需要更多空间去思考的存在时,内存该值多少钱。