Por qué la pausa de Corea del Sur importa más de lo que parece
El Banco de Corea mantuvo las tasas al 3 % de forma unánime, ganando tiempo en medio de la incertidumbre global, pero sus pronósticos revisados y su mensaje no dejan lugar a dudas: más endurecimiento está por venir.
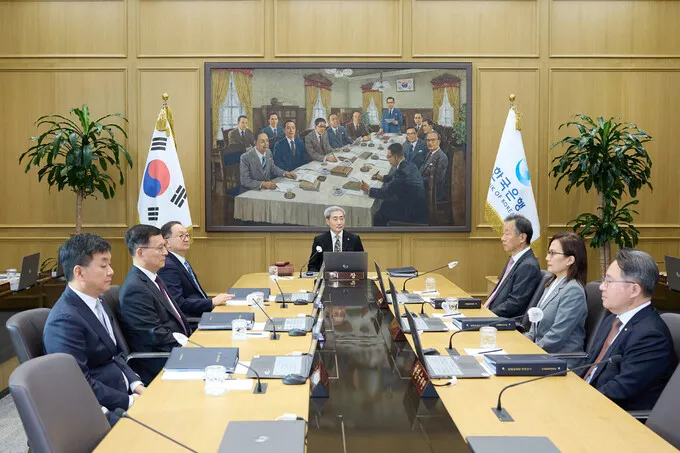
Una pausa que grita hacia adelante
El Banco de Corea entregó exactamente lo que los mercados temían y esperaban al mismo tiempo: una decisión unánime de mantener las tasas en el 3 %, envuelta en un lenguaje que dejó claro que esto era un respiro, no un revés.
El gobernador Shin Hyun-sung enmarcó la decisión como fruto del trabajo previo: usando la expresión coreana “hoe-blade harvesting” (cosecha con hoz), describió los aumentos de julio y agosto como una excavación proactiva que había comprado a la economía algo de espacio para recuperar el aliento. El won se estabilizó, los precios de las importaciones estuvieron bajo control y los hogares de menores ingresos vieron un aumento medible en su poder adquisitivo gracias al fortalecimiento de la divisa.
Pero lee la letra pequeña —o mejor dicho, las proyecciones revisadas— y la imagen cambia drásticamente.
Los números bajo la calma
Corea mejoró tanto las proyecciones de crecimiento de este año como del próximo, en niveles significativamente superiores a las estimaciones de agosto. El banco central también pronosticó que la inflación general y la subyacente del próximo año superarán sus proyecciones de agosto de 2,3 % y 2,5 %. Esos no son números que convivan cómodamente con un postureo acomodaticio.
Shin lo dijo con claridad: el ciclo de ajuste continúa hasta que haya confianza de que el crecimiento de los precios regresa de manera sostenible a la meta del 2 %.
La implicación es clara: la pausa es táctica, no filosófica. Y los mercados ya han descontado buena parte de eso.
Lo que merece más atención es lo que esas revisiones al alza sugieren sobre la evaluación interna de la economía coreana. El Banco de Corea no solo elevó sus proyecciones; las revisó al alza lo suficiente como para sugerir que el periodo de desaceleración que antes anticipaba fue menos severo de lo previsto. Esa reevaluación importa porque elimina el argumento más sólido contra un mayor ajuste: el riesgo de asfixiar una recuperación ya frágil. En cambio, el banco central está diciendo, en efecto, que la recuperación se sostiene, lo cual fortalece el caso para continuar normalizando la política.
¿De quién se calienta la casa?
La deuda familiar, que mostraba señales de alivio a principios de año, está acelerando de nuevo. Los principales bancos comerciales reportaron un regreso al crecimiento del crédito tras una breve contracción. Mientras tanto, los precios de la vivienda en los suburbios exteriores de Seúl y en el sur de la provincia de Gyeonggi —zonas donde dominan las viviendas de rango medio— continúan subiendo impulsados por una demanda sostenida.
Este es el punto de presión doméstico que hace distintiva la situación de Corea respecto a otras economías avanzadas de Asia. El banco central equilibra la incertidumbre global contra un mercado inmobiliario que se niega a enfriarse y un sector familiar que sigue endeudándose.
Vale la pena rastrear el efecto secundario de esta dinámica. Cuando el endeudamiento familiar se reaccelera junto con el alza de los valores inmobiliarios, el efecto riqueza retroalimenta el consumo. Los consumidores se sienten más ricos, gastan más y las presiones inflacionarias que el banco central creía haber atemperado comienzan a resurgir. Esto crea un bucle autorrreforzador que hace más difícil alcanzar la meta de inflación del 2 % solo mediante la política de tasas, porque el mismo acto de permitir que el crédito fluya sostiene una demanda que mantiene los precios elevados.
Para la región, los datos de Corea se vuelven un indicador líder. Si los hogares y el mercado inmobiliario de Seúl se sostienen bajo tasas más altas, se fortalece el caso para que otros bancos centrales emergentes de Asia se mantengan firmes. Si se quiebran, el debate se desplaza hacia la preservación del crecimiento.
Noviembre llega rápido
Según los analistas de Shinhan Investment, el consenso del mercado ahora se centra en un posible aumento de tasas en noviembre, con la tasa terminal potencialmente alcanzando el 3,50 % a principios del próximo año. Esa trayectoria asume que la estimación flash del PIB del tercer trimestre, el 27 de septiembre, y los datos de inflación de octubre, el 2 de octubre, lleguen conforme al propio pronóstico revisado al alza del banco central.
Dada la corriente actual, esa es una apuesta razonable. Ambos indicadores han estado tendiendo en direcciones favorables al ajuste.
Pero el camino hacia noviembre no está exento de fricciones. La volatilidad global en los mercados bursátiles, impulsada en gran medida por la incertidumbre alrededor de la política de la Reserva Federal de EE. UU. y las perturbaciones geopolíticas en curso, podría crear una ventana donde el Banco de Corea sienta presión para demostrar cautela. La pregunta es si los datos domésticos de inflación prevalecerán sobre las señales de riesgo externo cuando se reúna el comité de política. Hasta ahora, el cuadro doméstico ha ganado consistentemente —y las proyecciones revisadas al alza hacen poco probable que este patrón se rompa esta vez.
El derrame regional
La postura de espera y observación del Banco de Corea aterriza en un momento incómodo para la política monetaria asiática en general. La economía de China aún busca tracción, el cambio gradual de Japón alejándose del dinero ultramoolido está creando nuevas presiones en toda la región, y el conflicto en Medio Oriente continúa inyectando volatilidad a las rutas energéticas y comerciales.
Cuando el Banco de Corea elige la paciencia, señala que los riesgos globales importan —pero sus proyecciones revisadas al alza advierten que la inflación doméstica aún no es negociable. Ese mensaje dual es precisamente lo que convierte a Corea en un barómetro para la región: muestra cómo las economías asiáticas de ingreso medio navegan entre la fragilidad externa y las presiones de precios internas sin claridad plena en ningún frente.
El derrame va más allá de la coordinación de políticas. Una tasa coreana más alta, si se materializa en noviembre, ampliará la diferencia de rendimientos entre Corea y economías vecinas como Japón y China. Eso ejercerá presión adicional sobre las monedas regionales y podría forzar a otros bancos centrales a ajustar sus propias posturas —no porque sus condiciones domésticas lo exijan, sino porque los flujos de capital responden a los rendimientos relativos. Las pequeñas economías abiertas del sudeste asiático, ya lidiando con sus propias dinámicas inflacionarias, pueden encontrarse indirectamente encerradas en un entorno financiero global más ajustado simplemente porque Seúl eligió mantenerse firme.
La señal de la unanimidad
El voto unánime importa más de lo que el titular sugiere. En un período de incertidumbre elevada, el consenso en el comité de política transmite determinación institucional —exactamente la señal que necesita una economía abierta de menor tamaño cuando los mercados globales están nerviosos. Le dice a los inversores que Corea no va detrás de la curva, ni está declarando prematuramente la victoria.
La unanimidad no es automática en la banca central. Los votos disidentes cargan peso precisamente porque son raros. Cuando todos los miembros del comité están de acuerdo, se elimina cualquier ambigüedad sobre la dirección de la política y se obliga a los mercados a descontar el próximo movimiento con mayor certeza. Esa propia certeza se vuelve una restricción: cuanto más espera el mercado un aumento en noviembre, más difícil resulta para el Banco de Corea entregar algo menos sin provocar una disrupción injustificada.
Qué sigue
Lo que venga después de noviembre dependerá de tres variables: si el endeudamiento familiar sigue subiendo, si los precios de la vivienda se expanden más allá de la periferia de la gran Seúl, y si el entorno de riesgo global se deteriora aún más. En los tres frentes, el margen de error se encoge.
La pausa se ganó. El próximo movimiento será más difícil de justificar —no porque el Banco de Corea carezca de herramientas o de coraje, sino porque cada paso incremental hacia un ajuste más estricto encadena costos crecientes para una economía que simultáneamente intenta enfriar un mercado inmobiliario terco y evitar romper una historia de crecimiento que ha superado las expectativas regionales. El voto unánime señala que Seúl comprende esta tensión. También indica que está dispuesta a aceptar el riesgo de equivocarse antes que el riesgo de quedarse demasiado atrás de la curva.
Para inversores y responsables de política que observan desde toda Asia, el mensaje es inequívoco: la pausa de Corea no es un respiro. Es una toma de aire antes de que comience la siguiente ronda.