韩国维持利率为何比表面更重要
韩国银行一致维持利率在3%,在全球不确定性中争取时间——但其修订后的预测和表态清晰表明,更多紧缩措施仍在前方。
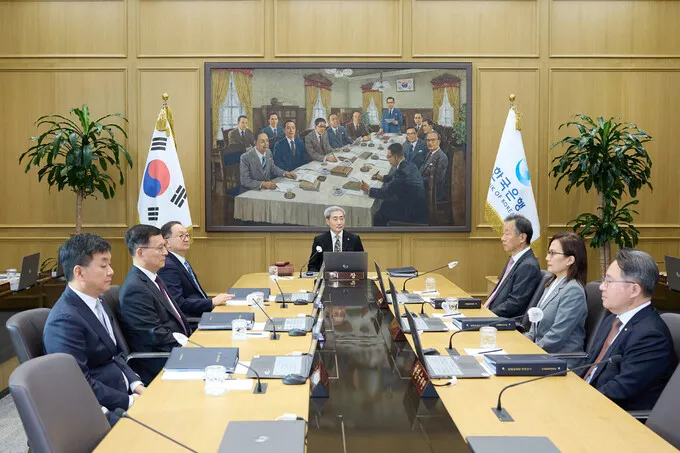
静止,却指向更前方
韩国央行给出了市场既恐惧又期待的统一结果:3%的利率维持不变,措辞清晰表明,这只是休整,而非转向。
行长申贤永将这一决定形容为前期工作的果实——他借用了"镰刀收割"的韩国俗语,称七月和八月的加息是为经济抢出喘息空间的主动挖掘。韩元汇率已趋稳定,进口价格受到控制,低收入家庭也因货币走强而感受到购买力的切实提升。
但若细读修订后的预测报告,图景便截然不同。
平静之下的数字
韩国央行大幅上调了今年和明年的增长预测,幅度显著高于八月的估计。同时,央行预计明年总体通胀和核心通胀将超过八月预测的2.3%和2.5%。这些数字与鸽派立场并不相容。
申贤永说得很直白:直到有把握认为物价上涨可持续回归2%目标之前,紧缩周期不会结束。
言下之意很清楚——这次暂停是战术性的,而非理念性的。市场已经对此计价。
更值得关注的是,这些上调反映了央行对韩国经济的内部评估发生了什么变化。韩国央行不仅上调了预测,而且上调幅度足够大,暗示此前预期的疲软程度比想象中轻。这一重新评估之所以重要,是因为它抽掉了反对进一步收紧的最有力论据——即窒息脆弱复苏的风险。换言之,央行实际上是在表示:复苏仍在持续,这反而强化了继续正常化政策的理由。
谁家的房子在升温?
今年早些时候尚显缓解迹象的家庭债务,如今再次加速攀升。主要商业银行报告贷款增长在短暂收缩后重新恢复。与此同时,首尔外围郊区及京畿道南部——中档住房为主的区域——房价在持续需求推动下不断走高。
这正是韩国区别于其他发达亚洲经济体的国内压力点。央行正平衡全球不确定性与一个拒绝降温的房地产市场,以及持续借贷的家庭部门。
这一动态的第二波效应值得跟踪:当家庭借贷随房价上涨而重新加速时,财富效应会反向传导至消费。消费者感觉更富裕,支出随之增加,央行原本以为已经压制的通胀压力开始重新浮现。这形成一个自我强化的循环,使通胀目标更难仅靠利率政策实现,因为允许信贷流动的行为本身就在持续支撑需求,让物价保持在高位。
对区域而言,韩国数据成为领先指标。若首尔的家庭部门和房地产市场在高利率下依然坚挺,将为其他新兴亚洲央行保持强硬立场提供依据;若出现松动,讨论重心便会转向保增长。
十一月来得很快
根据新韩投资的分析师判断,市场共识现已聚焦于十一月可能加息,最终利率或于明年初达到3.50%。这一路径假设九月二十七日的三季度GDP初值估计,以及十月二日的十月通胀数据,都与央行自身上调后的预测一致。
以目前的动能来看,这是一个合理的判断。两项指标均朝有利于收紧的方向趋势运行。
但通往十一月之路并非毫无阻力。全球股市波动——主要由美联储政策的不确定性和持续的地缘政治扰乱所驱动——可能为韩国央行营造一种需要展示谨慎的姿态。问题在于,当政策委员会开会时,国内通胀数据能否压倒外部风险信号。迄今为止,国内状况始终占据上风——而上调后的预测使得这一模式此次打破的可能性很低。
区域溢出效应
韩国"暂停观望"的立场,落在一个不太合适的时间点上——对整个亚洲货币政策而言更是如此。中国经济仍在寻找发力点,日本渐进远离超宽松货币的路径正在区域范围内制造新的压力,而中东冲突持续向能源和贸易航线注入动荡因素。
韩国央行选择耐心,意味着全球风险不容忽视;但其上调后的预测也表明,国内通胀尚未可谈判。正是这则双重信号,使韩国成为区域的先行指标:它展现了中等收入亚洲经济体如何在外部脆弱性和内部通胀压力之间寻求平衡,而前后两个方向都没有清晰的把握。
溢出效应超出政策协调的范围。如果韩国利率在十一月实现上调,韩日中韩之间的利差将随之扩大。这会对区域货币施加额外压力,并可能迫使其他央行调整自身立场——不是因为其国内条件需要这样做,而是因为资本流动会根据相对回报作出反应。东南亚的小型开放经济体,本身就已在应对自身的通胀动态,可能会因首尔选择按兵不动而间接被锁定在一个更紧缩的全球金融环境中。
一致性的信号
一致通过的重要性,远超 headlines 上那个数字所暗示的。在不确定性高企的时期,政策委员会的共识传递出机构的决心——这正是一个小型开放经济体在全球市场忐忑不安时最需要的信号。它告诉投资者:韩国既没有落后于形势,也没有过早宣告胜利。
一致性在央行中并非自动达成的。异议票之所以有分量,恰恰因为它们是罕见的。当委员会全体成员意见一致时,政策方向的任何歧义便不复存在,市场必须以更高的确定性来为下一步定价。而这种确定性本身即构成约束——市场预期十一月加息的可能性越大,韩国央行越难以不引发不必要的动荡而采取低于预期的行动。
接下来会发生什么
十一月之后的走向取决于三个变量:家庭借贷是否继续攀升,房价是否会蔓延至大首尔圈以外,以及全球风险环境是否进一步恶化。在这三个方面,容错空间都在收窄。
这次暂停来之不易。下一步的行动将更难论证——并非韩国央行缺乏工具或勇气,而是因为每一小步走向更紧的政策,都在为经济叠加复利成本:这个经济体既要试图冷却一个顽固的房地产市场,又要避免破坏一个超越区域预期的增长故事。一致通过的投票表明,首尔理解这一张力。同时也表明,它宁愿承担判断失误的风险,也不愿拖延太久、落后于形势的风险。
对于横跨亚洲观望的投资者和决策者而言,信息清晰无疑:韩国的暂停并非喘息之机。它是下一轮开始之前的短暂深呼吸。