Por qué el impulso de Corea en recursos es una señal para Asia Oriental
La economía surcoreana, dependiente de la energía, ya no puede permitirse comprar GNL en el mercado al contado cuando puntos de estrangulamiento como el de Hormuz se bloquean. SK y Posco están adquiriendo participaciones en la producción en el extranjero, y esta estrategia tiene implicaciones en toda Asia.
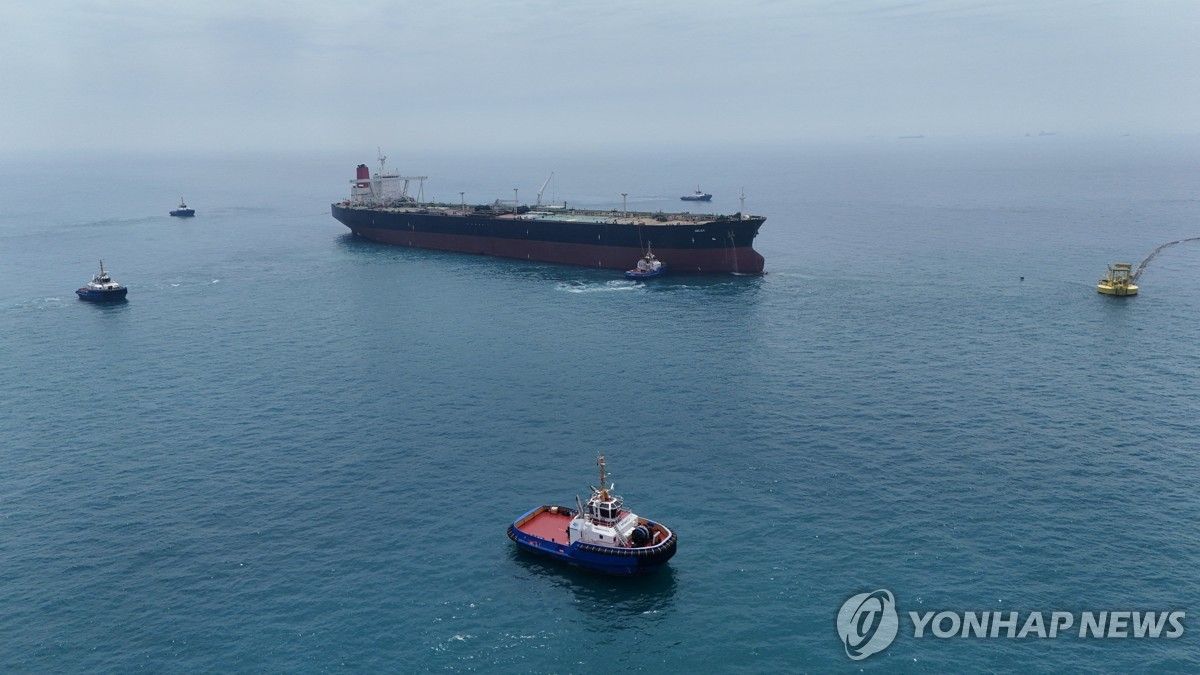
El estrecho que lo controla todo
Roughly one-fifth of the world’s liquefied natural gas passes through the Hormuz Strait. When that chokepoint clogs, Asia feels it first.
Aproximadamente una quinta parte del gas natural licuado (GNL) del mundo pasa por el estrecho de Ormuz. Cuando ese punto de estrangulamiento se obstruye, Asia lo siente primero.
That’s the uncomfortable reality South Korea is now pricing into its energy strategy. Since Middle East tensions disrupted shipping through the strait in March, cargo volumes have never returned to pre-conflict levels. The International Energy Agency reports that Qatar and the UAE alone shipped around 112 billion cubic meters of LNG through Hormuz last year. Most of that gas was headed east — toward Japan, South Korea, and Taiwan.
Esa es la realidad incómoda que Corea del Sur ahora tiene en cuenta en su estrategia energética. Desde que las tensiones en Oriente Medio alteraron el tráfico marítimo por el estrecho en marzo, los volúmenes de carga nunca han regresado a los niveles previos al conflicto. La Agencia Internacional de Energía informa que Catar y los Emiratos Árabes Unidos enviaron juntos alrededor de 112.000 millones de metros cúbicos de GNL a través de Ormuz el año pasado. La mayor parte de ese gas se dirigía hacia el este, en dirección a Japón, Corea del Sur y Taiwán.
South Korea imported 48 million tons of LNG in 2025, making it the world’s third-largest buyer after China and Japan. The math is unforgiving: the country has no domestic gas fields of significance, no pipeline alternatives to the Middle East, and a coastline that makes it acutely vulnerable to any disruption in the Gulf.
Corea del Sur importó 48 millones de toneladas de GNL en 2025, lo que la convierte en el tercer mayor comprador del mundo, tras China y Japón. Las cuentas no dan para más: el país no posee campos de gas domésticos de importancia, no tiene alternativas de gasoductos provenientes de Oriente Medio y cuenta con una costa que la hace extremadamente vulnerable ante cualquier interrupción en el golfo Pérsico.
For decades, Seoul’s approach was simple enough — buy on the spot market, diversify suppliers, hope for the best. That calculus is changing.
Durante décadas, el enfoque de Seúl fue bastante simple: comprar en el mercado al contado, diversificar proveedores y esperar lo mejor. Ese cálculo está cambiando.
SK’s Barossa Bet
The clearest signal came in February, when the first cargo of Australian LNG from the Barossa gas field docked at the Boryeong terminal in South Chungcheong Province. This was not a trading deal. SK Innovation’s E&S subsidiary holds a production stake in Barossa and has committed to taking 1.3 million tons of LNG annually for the next 20 years, totaling roughly 26 million tons.
La apuesta de SK por Barossa
La señal más clara llegó en febrero, cuando el primer cargamento de GNL australiano procedente del campo de Barossa atracó en el terminal de Boryeong, en la provincia de Chungcheong del Sur. No se trataba de un acuerdo de compraventa. La filial E&S de SK Innovation detenta una participación en la producción de Barossa y se ha comprometido a adquirir 1,3 millones de toneladas de GNL al año durante los próximos 20 años, lo que suma aproximadamente 26 millones de toneladas.
To put that in perspective, 1.3 million tons represents about three percent of South Korea’s entire annual LNG import volume. It is not a game-changer by itself. But it is a template.
Para contextualizar, 1,3 millones de toneladas representan cerca del tres por ciento del volumen total anual de importaciones de GNL de Corea del Sur. Por sí solo, no cambia las reglas del juego. Pero sirve como modelo.
The company is also bringing condensate — a liquid hydrocarbon byproduct — back to Korea. In August, 300,000 barrels of Barossa condensate arrived at Incheon’s North Port. SK plans to secure around 1.1 million barrels per year going forward, feeding its Incheon petrochemical complex and reducing reliance on Middle Eastern crude derivatives.
La compañía también está trayendo condensado —un subproducto líquido de hidrocarburos— de vuelta a Corea. En agosto, 300.000 barriles de condensado de Barossa arribaron al Puerto Norte de Incheon. SK planea asegurar alrededor de 1,1 millones de barriles anuales a partir de ahora, para abastecer su complejo petroquímico de Incheon y reducir la dependencia de derivados petroleros de Oriente Medio.
Barossa is only the beginning. SK’s resource strategy stretches across the region. Its subsidiary SK Earthon operates production fields in China’s 17/03 block and is developing multiple offshore blocks in Vietnam, including the 15-1/05 field, which is scheduled to begin oil production in the fourth quarter of this year.
Barossa es solo el comienzo. La estrategia de recursos de SK se extiende por toda la región. Su filial SK Earthon opera campos de producción en el bloque 17/03 de China y está desarrollando múltiples bloques offshore en Vietnam, entre ellos el campo 15-1/05, que tiene previsto iniciar la producción de petróleo en el cuarto trimestre de este año.
Posco Follows
Posco International is making a parallel play. The company produces gas from offshore fields in Myanmar and has been building capacity in eastern Australia since acquiring Senex Energy in 2022. It is also exploring new gas fields in Malaysia and Indonesia.
Posco sigue el ejemplo
Posco International está realizando una jugada paralela. La compañía extrae gas de campos offshore en Myanmar y ha estado incrementando su capacidad en el este de Australia desde que adquiriera Senex Energy en 2022. También está explorando nuevos yacimientos de gas en Malasia e Indonesia.
The pattern is unmistakable: Korean industrial giants are shifting from buyers to producers. Not full-scale producers, but participants with equity stakes and long-term offtake agreements in fields far from the Hormuz corridor.
El patrón es inconfundible: los gigantes industriales coreanos están pasando de ser compradores a productores. No productores a plena escala, sino participantes con participaciones accionarias y acuerdos de compra a largo plazo en campos alejados del corredor de Ormuz.
What This Actually Changes
Ownership stakes in overseas fields do not guarantee that the gas will flow to Korea. Contracts vary by block. Some production is sold locally; some is redirected to third-country buyers. No Korean executive would claim that Barossa output is exclusively earmarked for South Korea.
Qué cambia realmente
Las participaciones en campos en el extranjero no garantizan que el gas fluya hacia Corea. Los contratos varían según el bloque. Parte de la producción se vende localmente; otra parte se redirige a compradores de terceros países. Ningún directivo coreano afirmarías que la producción de Barossa está exclusivamente destinada a Corea del Sur.
That is not the point.
El punto no es ese.
What matters is optionality. When spot prices spike during a supply crunch — and they have, repeatedly this year — having a production stake and a long-term contract means you have a floor. You can take your allocation from your own asset and hedge the rest on the market. A pure spot buyer has no such cushion.
Lo que importa es la opción. Cuando los precios al contado disparan durante una crisis de suministro —y así ha ocurrido, repetidamente este año—, contar con una participación productiva y un contrato a largo plazo significa tener un piso. Puedes tomar tu asignación de tu propio activo y cubrir el resto en el mercado. Un comprador puramente al contado no dispone de tal colchón.
One industry source told Financial News that the lesson is straightforward: repeated disruptions through critical routes like Hormuz make it impossible to manage price and supply risk through spot purchases alone.
Una fuente del sector declaró a Financial News que la lección es sencilla: las interrupciones reiteradas en rutas críticas como Ormuz hacen imposible gestionar el riesgo de precios y suministro mediante compras al contado exclusivamente.
The Bigger Picture
This shift is not unique to South Korea. Japan and Taiwan are pursuing similar strategies, though with different pacing. But Korea’s move is notable because it comes from a country that has historically treated energy security as a government responsibility, not a corporate one. The state-managed oil company KOCC managed most overseas resource investments. Now private conglomerates — SK, Posco — are driving the strategy themselves.
La imagen general
Este cambio no es exclusivo de Corea del Sur. Japón y Taiwán están siguiendo estrategias similares, aunque con diferente ritmo. Pero la jugada de Corea resulta destacable porque proviene de un país que históricamente ha tratado la seguridad energética como una responsabilidad gubernamental, no corporativa. La compañía petrolera estatal KOCC gestionaba la mayor parte de las inversiones en recursos en el extranjero. Ahora son conglomerados privados —SK, Posco— quienes impulsan la estrategia ellos mismos.
That decentralization has advantages. It brings capital and commercial urgency to resource acquisition that state bodies often lack. But it also raises questions about coordination. Are these companies working toward a unified national energy strategy, or are they competing with each other for the same assets?
Esa descentralización tiene ventajas. Aporta capital y urgencia comercial a la adquisición de recursos que los organismos estatales suelen carecer. Pero también suscita interrogantes sobre coordinación. ¿Estas compañías trabajan hacia una estrategia energética nacional unificada o compiten entre sí por los mismos activos?
Who Wins, Who Loses
South Korean consumers and industry win if this strategy holds. A diversified supply base and production stakes reduce exposure to single-corridor disruptions and spot-market volatility. The Incheon petrochemical cluster, which depends on Middle Eastern condensate, gains a partial alternative stream from Australia.
Quién gana, quién pierde
Los consumidores y la industria surcoreanos ganan si esta estrategia se mantiene. Una base de suministro diversificada y las participaciones productivas reducen la exposición a interrupciones en un único corredor y a la volatilidad del mercado al contado. El clúster petroquímico de Incheon, que depende del condensado de Oriente Medio, obtiene un flujo alternativo parcial procedente de Australia.
The losers are harder to name explicitly, but they exist. Middle Eastern LNG exporters lose a degree of pricing power as Asian buyers reduce their spot-market dependence. Shipowners who specialized in Middle East-to-East Asia routes may see volume pressure if more gas flows via alternative corridors through Australia and Southeast Asia. And Korean competitors without overseas production stakes — smaller refiners, industrial users without balance-sheet depth — remain fully exposed.
Los perdedores son más difíciles de nombrar explícitamente, pero existen. Los exportadores de GNL de Oriente Medio pierden un grado de poder de fijación de precios a medida que los compradores asiáticos reducen su dependencia del mercado al contado. Los armadores especializados en rutas entre Oriente Medio y el este de Asia podrían ver presión sobre los volúmenes si más gas fluyera a través de corredores alternativos por Australia y el sudeste asiático. Y los competidores coreanos sin participaciones productivas en el extranjero —refinadoras más pequeñas, usuarios industriales sin profundidad en el balance— siguen completamente expuestos.
What Happens Next
The Barossa project will produce for two decades. That timeline outlasts most geopolitical cycles, but it also means SK and Posco are locking in commitments that assume Hormuz disruptions are the exception, not the rule. If the strait reopens smoothly within a year, these projects look expensive. If disruptions continue or worsen, they look like the only rational move.
Qué sigue
El proyecto Barossa producirá durante dos décadas. Ese calendario supera la mayoría de los ciclos geopolíticos, pero también significa que SK y Posco están consolidando compromisos que suponen que las interrupciones en Ormuz son la excepción, no la norma. Si el estrecho se reabre sin problemas en el plazo de un año, estos proyectos parecerán costosos. Si las interrupciones continúan o se agravan, parecerán la única medida racional.
Vietnam’s 15-1/05 block, coming online this quarter, adds another variable. The South China Sea is itself a contested waterway. Production there introduces a new set of geographic risks on top of the Hormuz problem.
El bloque vietnamita 15-1/05, que entrará en producción este trimestre, añade otra variable. El mar de la China Meridional es en sí mismo una vía acuática disputada. La producción allí introduce un nuevo conjunto de riesgos geográficos, sumándose al problema de Ormuz.
East Asia’s energy security question is no longer about finding alternative suppliers. It is about owning a piece of the supply chain — far from the chokepoints that have always dictated the region’s fate.
La pregunta de seguridad energética en el este de Asia ya no se trata de encontrar proveedores alternativos. Se trata de poseer una parte de la cadena de suministro —lejos de los puntos de estrangulamiento que siempre han dictado el destino de la región—.