Por qué Murata y Samsung están dejando que China se quede con el segmento bajo de los MLCC
Murata y Samsung dejan paso a los fabricantes chinos en el mercado de MLCCs commodity, mientras orientan su producción hacia componentes para inteligencia artificial.
El tranquilo retiro del suelo de producción de componentes estándar
Murata Manufacturing anunció en septiembre de 2026 que detendrá la producción de MLCCs estandarizados y genéricos para 2028, con sus últimos envíos procesados hasta 2029. Dos meses antes, Samsung Electro-Mechanics firmó un acuerdo de suministro plurianual con una importante empresa global sin identificar para MLCCs destinados a servidores de IA. Ambos movimientos se presentan como cambios estratégicos hacia aplicaciones de mayor valor agregado: infraestructura de centros de datos, servidores de IA y sistemas de alimentación automotrices. La consecuencia, reconocida discretamente por la firma de investigación de mercado TrendForce, es que los fabricantes chinos y taiwaneses están a punto de heredar un vacío.
Esto no es pánico. Es una reestructuración estructural deliberada. Y la cadena global de suministro de hardware ya se está reordenando en torno a ello.
Qué son realmente los MLCCs — y por qué nadie habla de ellos
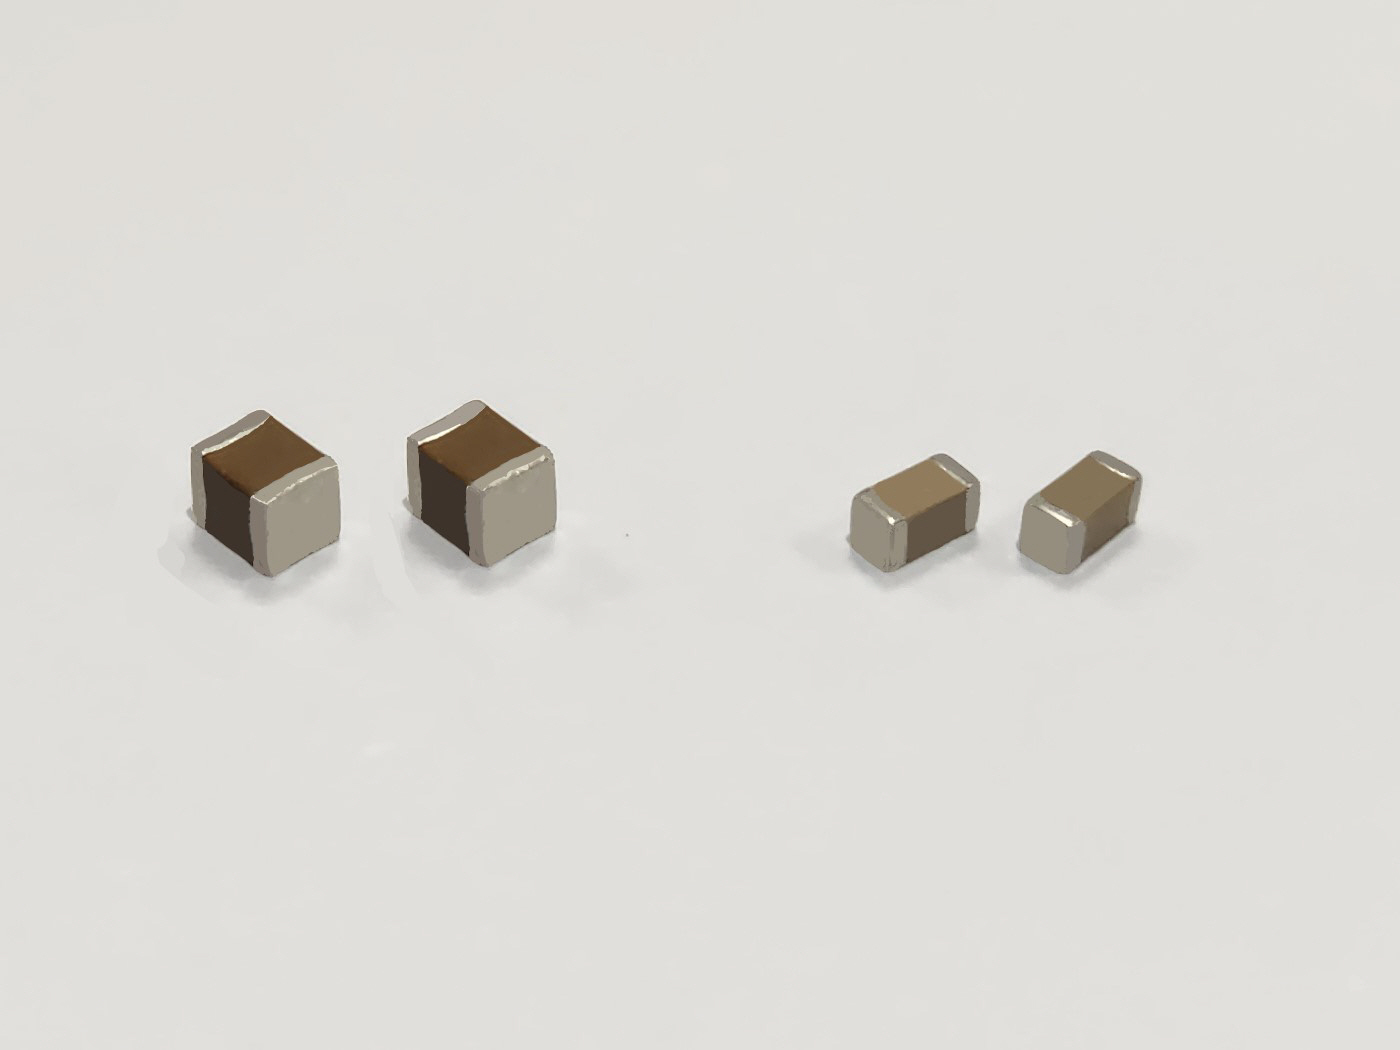
Los MLCCs, o capacitores cerámicos multicapa, son las mulas de trabajo silenciosas de todo dispositivo electrónico. Almacenan y liberan carga eléctrica a nivel de componente, suavizando la entrega de energía a través de los circuitos. No encontrarás un MLCC mencionado en ninguna hoja de especificaciones de producto. Sin embargo, encontrarás uno en aproximadamente cada teléfono inteligente, cada computadora portátil, cada servidor de entrenamiento de IA y cada vehículo eléctrico. El servidor de IA es el nuevo punto de presión: una sola placa GPU de alta gama puede requerir decenas de miles de MLCCs, muchos de ellos en formatos especializados de alta capacidad y alta confiabilidad que exigen márgenes significativamente mayores que las piezas comunes utilizadas en electrodomésticos de consumo.
Durante décadas, Murata mantuvo la posición líder global y Samsung Electro-Mechanics ocupó el segundo lugar. El resto del mercado —especialmente el segmento de commodities de alto volumen y bajo margen— fue disputado por docenas de fabricantes más pequeños japoneses, coreanos y, cada vez más, chinos. El modelo de negocio era el volumen: fabricar piezas baratas a escala masiva y sobrevivir con un pequeño margen por unidad.
Ese modelo ahora está siendo abandonado por los dos jugadores más grandes.
La economía detrás de la salida
La decisión de Murata se entiende mejor como una decisión de margen. Los MLCCs genéricos son una carrera hacia el fondo. Los fabricantes chinos, respaldados por el apoyo de políticas domésticas y capacidades de producción en rápido perfeccionamiento, han estado comprimiendo precios en el segmento de baja gama durante años. Al alejarse de ese mercado, Murata elige dejar de pelear una guerra de precios que no puede ganar sin sacrificar su capacidad para invertir en los segmentos de IA y automotriz, donde los márgenes son más altos y la demanda está acelerándose.
Samsung está jugando el mismo juego en el otro lado del mercado. Su contrato de julio de 2026 con una gran empresa global sin identificar para MLCCs de servidores de IA señala una concentración deliberada de capacidad en productos donde los márgenes son significativos y la oferta es limitada. La restricción es real: producir MLCCs de alto rendimiento a escala requiere control de procesos y tasas de rendimiento que incluso Samsung no puede expandir de la noche a la mañana. Cuando la capacidad es finita, la asignas primero a los clientes de mayor retorno.
El análisis de TrendForce es directo: los productores coreanos y japoneses están reduciendo su enfoque por diseño, y el territorio abierto es el segmento de commodities. Los fabricantes chinos lo llenarán. La pregunta es hasta qué profundidad llega ese pie de页ola, y qué significa para la resiliencia de la cadena global de suministro.
Quién gana, quién pierde y qué sucede después
Los productores chinos de MLCCs son los beneficiarios inmediatos. TrendForce reporta que Dell, ASUS, Acer y otros grandes fabricantes de PC y servidores ya han completado ciclos de calificación con proveedores de memoria chinos. La certificación de MLCCs ahora está en curso por el mismo camino. Esto no es un conducto especulativo: estos son procesos de validación reales para productos que se enviarán.
Entonces, los ganadores son claros. Los fabricantes chinos de MLCCs ganan volumen, ingresos y, críticamente, un pie de页ola en las cadenas de suministro de compañías tecnológicas occidentales que durante mucho tiempo confiaron en el sourcing japonés y coreano. Cada nueva relación de calificación es una relación que es más difícil de deshacer después. La inercia de la cadena de suministro es real, y una vez que los MLCCs chinos están integrados en un diseño de referencia de Dell o ASUS, tienden a quedarse allí.
Los perdedores son los productores más pequeños japoneses y coreanos de MLCCs que se especializaron en el nivel de commodities. Sus antiguos clientes ahora obtienen suministros de China. Sus productos están siendo descontinuados. Algunos pueden encontrar nichos en aplicaciones especializadas, pero el amplio mercado genérico los está dejando atrás.
La dinámica más interesante, sin embargo, es lo que no sucede de inmediato. TrendForce señala explícitamente que es poco probable que los fabricantes chinos penetren en el segmento de MLCCs de alto rendimiento para IA en el corto plazo. Las tasas de rendimiento y la capacidad de producción siguen siendo barreras significativas. El dominio japonés y coreano en el nivel premium probablemente persistirá en el futuro previsible. El realineamiento es geográfico y categórico, no total: China toma el extremo bajo, Japón y Corea mantienen el extremo alto, y la cadena de suministro de hardware de IA se convierte en un sistema de dos vías.
Por qué esto importa más allá del pasillo de componentes
Los MLCCs son un_proxy de un patrón más amplio en semiconductores y componentes electrónicos. A medida que la demanda se concentra en aplicaciones relacionadas con IA, los principales fabricantes en cada subsegmento —ya sean capacitores, componentes pasivos, memoria o semiconductores discretos— enfrentan la misma elección estratégica: competir por precio en un mercado genérico, o invertir en las capacidades que sirven al segmento de alto crecimiento.
Las empresas que eligen lo segundo están efectivamente cediendo el extremo bajo. Esa cesión no es debilidad. Es un cálculo de que el margen marginal del volumen de commodities es inferior al valor estratégico de asegurar relaciones de suministro en el mercado de crecimiento. Pero también significa que el suelo de commodities —el vasto segmento de electrónica que no está impulsado por IA— se convierte en un campo abierto, y quien lo llene obtiene apalancamiento sobre un enorme volumen de producción de hardware global.
Para los fabricantes de hardware de IA, la implicación es que la diversificación de la cadena de suministro ahora tiene una nueva dimensión. Los MLCCs de alto rendimiento seguirán proveniendo de Japón y Corea, pero las piezas de grado commoditizado que alimentan la infraestructura de soporte —sistemas de enfriamiento, unidades de distribución de energía, placas periféricas— llevarán cada vez más etiquetas de origen chino. Ese cambio está ocurriendo en silencio, sin fanfarria, y sin que la mayoría de los compradores se den cuenta de que están tomando una decisión de suministro que podría tener consecuencias estratégicas a largo plazo.
La próxima vez que veas un anuncio de nuevo servidor de IA o una línea actualizada de estaciones de trabajo, mira más allá de la GPU. Los MLCCs en esa placa cuentan una historia diferente: una sobre hacia dónde se dirige la industria, y quién se está quedando atrás.