为什么村田和三星正让出MLCC低端市场
村田和三星正悄然将 commoditized MLCC 市场让给中国厂商,转而全力投入AI级元器件。这一转向正在重塑一条鲜有人关注的供应链——直到你的AI硬件发不出货为止。
远离大宗商品市场的安静撤退
村田制作所于2026年9月宣布,将在2028年前停止生产标准化的通用型MLCC,最后一批供货将于2029年处理完毕。两个月前,三星电机与一家大型未具名全球企业签署了多年期AI服务器级MLCC供应协议。这两项举措均被定位为向高价值应用领域的战略转型——数据中心基础设施、AI服务器和汽车电源系统。市场研究机构TrendForce quietly acknowledged(悄然承认)的后果是,中国和台湾制造商即将继承这片真空地带。
这不是恐慌,而是一次有意的结构性调整。全球硬件供应链已经在围绕这一变局重新排序。
MLCC究竟是什么——以及为何无人谈论它们
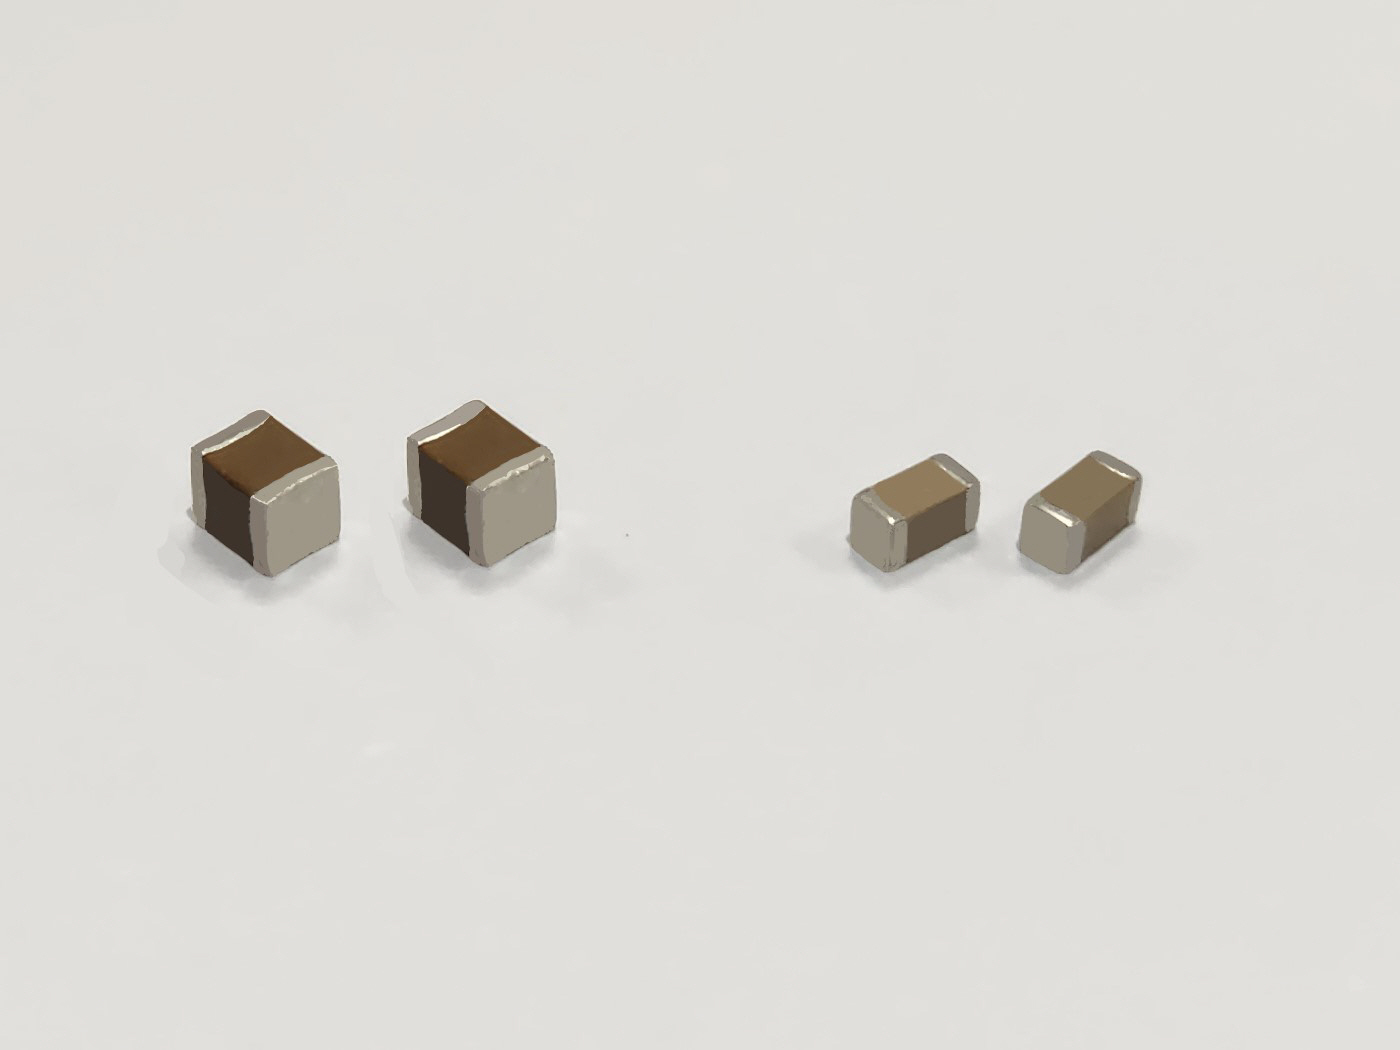
MLCC,即多层陶瓷电容器,是每一种电子设备中默默无闻的基石元件。它们在组件层面存储和释放电荷,平滑电路中的电力供应。你不会在任何产品规格表中看到MLCC被特别列出,但你会在几乎每一部智能手机、每一台笔记本电脑、每一台AI训练服务器和每一辆电动汽车中找到它。AI服务器是新的压力点:一块高端GPU主板可能需要数万个MLCC,其中许多是专门的超高容量、高可靠性规格,利润率远高于消费电器中使用的普通元件。
几十年来,村田一直位居全球第一,三星电机排名第二。市场的其余部分——尤其是高产量、低利润的大宗商品细分领域——则由数十家较小的日本、韩国制造商,以及越来越多中国制造商争夺。商业模式的核心是规模:以巨大产能生产廉价元件,依靠微薄的单件利润生存。
如今,这一模式正被最大的两家玩家抛弃。
退出背后的经济逻辑
村田的决策最好理解为一次利润率决策。通用型MLCC是一场利润不断压缩的底端竞争。在中国国内政策支持和高涨的产能快速提升的双重助力下,中国制造商多年来一直在压低低端市场的价格。通过退出这一市场,村田选择不再打一场无法取胜的 Price War,同时保留投资于利润率更高的AI和汽车领域的能力,而这些领域的需求正在加速增长。
三星则在市场的另一侧下着同一盘棋。其2026年7月与一家大型未具名全球企业达成的AI服务器MLCC合约,发出了明确的信号:有意将产能集中在利润可观且供应受限的产品上。这种限制是真实存在的——大规模生产高性能MLCC需要工艺控制和良率水平,即便是三星也无法一蹴而就。当产能有限时,你首先将其分配给回报最高的客户。
TrendForce的判断直截了当:韩日生产商正在有意收窄业务范围,而腾出的开放领域正是大宗商品细分市场。中国制造商将填补这一空白。问题在于,这种渗透有多深,以及对全球供应链韧性意味着什么。
谁受益,谁受损,接下来会发生什么
中国MLCC生产商是直接的受益者。TrendForce报道,戴尔、华硕、宏碁等主流PC和服务器制造商已经完成与中国内存供应商的资质认证周期。MLCC认证目前正沿着同一条路径推进。这不是一个推测性的管道——这些是即将量产产品的实际验证流程。
赢家因此清晰可见。中国MLCC制造商获得了销量、收入,以及至关重要的一点——切入那些长期以来依赖日本和韩国供应链的西方科技公司的供应链。每一次新的资质合作关系,都是一段日后难以轻易解开的关系。供应链惯性是真实存在的,一旦中国MLCC被融入戴尔或华硕的参考设计,它们往往会长期驻留。
输家是那些专攻大宗商品层级的较小日本和韩国MLCC生产商。他们原有的客户现在转向中国采购。他们的产品正在被淘汰。其中一些企业或许能在利基应用中找到出路,但广阔的大宗商品市场正在离他们远去。
然而,最有趣的动态在于短期内没有发生什么。TrendForce明确指出,中国制造商在可预见的未来不太可能进入高性能AI MLCC细分市场。良率和生产能力仍是重大障碍。日本和韩国在高端层的主导地位,在可预见的将来可能依然持续。这次调整是地理和分类层面的,而非全面的:中国接管低端,日本和韩国守住高端,AI硬件供应链因此成为一个双轨体系。
为何意义超越元器件货架本身
MLCC是一个更广泛的半导体与电子元器件模式的缩影。当需求向AI相关应用集中时,每个细分领域的领先制造商——无论是电容、无源元件、存储还是分立半导体——都面临着同样的战略抉择:在大宗商品化的市场中以价格竞争,还是投资于服务高增长领域的能力。
选择后者的公司实际上是在让出低端市场。这种让步并非软弱,而是一种计算——大宗商品销量带来的边际利润,远不如在高增长市场中锁定供应关系的战略价值。但这也意味着,大宗商品市场——那块并非由AI驱动的海量电子领域——成为了一片开放战场,而谁填补了这个空缺,谁就获得了对全球硬件生产巨量规模的杠杆影响力。
对于AI硬件制造商而言,这意味着供应链多元化现在增添了一个新的维度。高性能MLCC将继续来自日本和韩国,但 powering supporting infrastructure(支撑基础设施)的通用级元件——冷却系统、电源分配单元、周边电路板——将越来越多地贴上"中国制造"的标签。这一转变正在悄然发生,没有公告,也没有大多数买家意识到,他们正在做出一个可能具有长期战略影响的采购决策。
下次当你看到新的AI服务器发布或 refreshed workstation lineup( refreshed 工作站产品线)时,目光请越过GPU。那块板上的MLCC讲述的是一个不同的故事——一个关于行业去向何方、谁将被抛在身后的故事。