Por qué el ataque a la oleoducto saudí es una crisis silenciosa para los refinadores coreanos
Un ataque con drones al oleoducto este-oeste de Arabia Saudita no causará escasez inmediata de combustibles en Corea del Sur, pero obligará a las refinerías a competir por crudo más costoso a partir de noviembre, comprimiendo los márgenes y elevando los riesgos en la cadena de suministro químico.
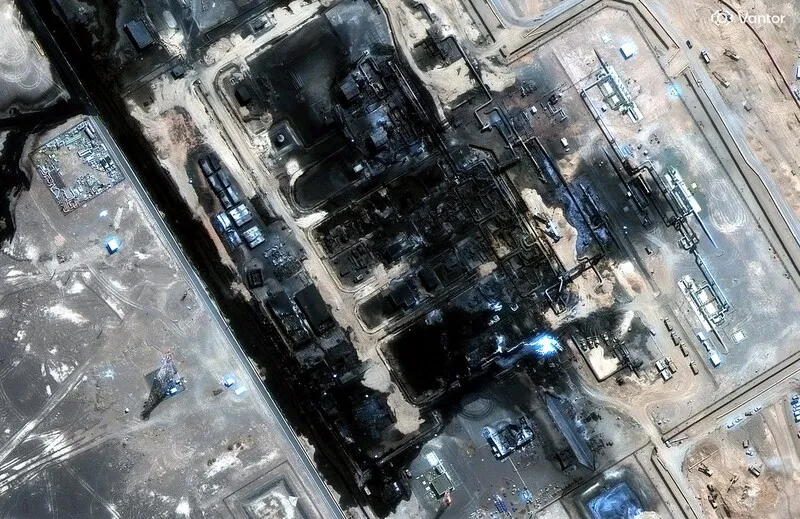
El oleoducto está roto. Los tanques están llenos — por ahora.
La reacción de pánico de Corea del Sur ante el oleoducto este-oeste de Arabia Saudita no se sentirá en los surtidores este mes. El gobierno confirmó el 14 que las refineras han aseguradomás del 90% de sus metas de importación de crudo para septiembre y octubre, muy por encima de los niveles normales de cobertura. Las escaseces inmediatas son poco probables.
Pero el alivio es estacional. Lo que se romperá el próximo mes es mucho más costoso de reemplazar, y las cuentas no favorecen a las refineras coreanas.
El ataque al oleoducto —golpeado por un dron desplegado por una milicia iraquí proiraní— corta la arteria principal que transporta crudo desde los campos de la Provincia Oriental de Arabia Saudita hacia el puerto de Yanbo, en el mar Rojo. Esa ruta existe precisamente para evitar el Estrecho de Ormuz. Cuando deja de funcionar, el crudo que debía fluir hacia el oeste ya no tiene a dónde ir más que regresar por el Estrecho, cargar en buques tanqueros y recorrer la ruta más larga por el mar Arábigo.
Seis semanas es la estimación para las reparaciones. Seis semanas en un mercado donde el crudo Dubai saltó 21,3% en una sola semana hasta los 123,66 dólares por barril —casi 24 dólares más que el West Texas Intermediate en 100,05 dólares.
El problema del sobreprecio
El número central que todos vigilan es la diferencia entre el crudo de referencia y lo que Corea paga efectivamente. Esa diferencia es la “prima”: el recargo ligado a un tipo específico o origen, determinado por escasez, riesgo y logística.
Cuando el oleoducto este-oeste opera, el crudo saudí que llega a Yanbo es relativamente económico de enviar a Corea: un viaje directo por el mar Rojo, a través del canal de Suez, cruzando el Mediterráneo y entrando al Pacífico por las rutas habituales. Cuando el oleoducto cae, ese crudo debe desviarse por el Estrecho de Ormuz, un punto de estrangulamiento ya tenso tras el enfrentamiento de marzo entre Estados Unidos, Israel e Irán, y luego recorrer el camino más largo por mar.
Cada desvío añade costo. Cada riesgo adicional añade una prima sobre la prima.
“La prima está subiendo”, dijo a Han Kyung un ejecutivo de una refinerA. “El riesgo de tener que comprar crudo costoso va en aumento”.
Esa frase minimiza el problema. No solo se trata de que el crudo saudí esté resultando más caro en relación con otros referenciales. Es que toda la canasta de importación de Corea se está desplazando hacia arriba. El país obtiene aproximadamente el 70% de su crudo del Medio Oriente. Cuando uno de sus mayores proveedores —Arabia Saudita representa cerca de una cuarta parte de las importaciones coreanas de crudo— enfrenta una interrupción del suministro, no hay excedentes ociosos en otro lugar que absorban el hueco.
Por qué esto se siente peor que en marzo
Algunas fuentes del sector están trazando una comparación directa con la escalada de marzo entre Estados Unidos, Israel e Irán. En aquel momento, el temor central del mercado era un bloqueo del Estrecho de Ormuz. Hoy, el temor es más amplio y los colchones, más finos.
En marzo, las rutas marítimas alternativas seguían siendo utilizables. Los inventarios globales de crudo eran más holgados. La producción refinada rusa, aunque tensionada por las sanciones, aún no se había ajustado por completo a los nuevos patrones comerciales que dominarían la segunda mitad de 2024.
Ahora, múltiples choques de oferta se superponen. Los productos refinados rusos fluyen hacia mercados alternativos, desplazando los flujos de productos del Medio Oriente y apretando esos corredores. La aplicación de las sanciones a Irán ha modificado los patrones de envío. Y el oleoducto saudí, una infraestructura crítica diseñada precisamente para reducir la dependencia de Ormuz, resulta vulnerable al tipo de ataque asimétrico que se ha vuelto rutinario en la región.
“En marzo se podía hacer un rodeo”, dijo un ejecutivo de refinería. “Ahora no. Y los inventarios globales están más apretados”.
El precipicio de noviembre
La cronología es la parte peligrosa. Las refineras coreanas encargan crudo con dos o tres meses de anticipación a la entrega. Eso significa que los contratos firmados en agosto o septiembre para entrega en noviembre son el primer lote expuesto a la incertidumbre total de precios.
Para noviembre, las refineras competirán por el crudo saudí en un mercado donde la ruta alternativa suma días de tránsito, los costos de seguros se disparan y el canal de Ormuz permanece políticamente frágil. Las conversaciones mediadas por Omán entre ministros de Exteriores de Irán y los estados del Golfo, destinadas a tratar la seguridad de la navegación por Ormuz, fueron pospuestas el 13, un día antes de que debieran comenzar. No se ha anunciado fecha de reemplazo.
El gobierno está ofreciendo apoyo para el reencaminamiento por el canal de Suez y ha convocado reuniones de emergencia con refineradoras y navieras. Pero la asistencia estatal puede aliviar la logística; no puede fabricar crudo físico que ya no circula por el oleoducto este-oeste.
Quién sangra primero: refineras o químicas
La cascada no se detiene en los combustibles. Los productores coreanos de petroquímicos —HD Hyundai, LG Chem, la división química de Hanwha Ocean, el complejo integrado de SK Innovation en Yeosu— compran nafta y otros insumos derivados del mismo crudo del Medio Oriente. Cuando las primas del crudo suben, la nafta sube con ella. Cuando la nafta sube, la diferencia entre el costo de los insumos y el precio de venta de los polímeros se achica.
Esto no es un riesgo abstracto. Las exportaciones químicas coreanas son un pilar estructural de la balanza comercial. Un período sostenido de costos elevados del crudo del Medio Oriente comprimiría los índices de utilización de las plantas y sacaría de operación parte de la capacidad marginal, exactamente cuando la demanda global de productos petroquímicos ya se está suavizando por la desaceleración del sector inmobiliario chino.
Las primeras empresas en sentir la presión serán aquellas con los márgenes existentes más finos y menor capacidad para trasladar los costos hacia abajo. Las refineras independientes sin operaciones químicas integradas absorberán el golpe de manera distinta a gigantes como SK e Hyundai Oilbank, que pueden cubrirse mediante coberturas tanto en combustibles como en terminales petroquímicos.
La apuesta silenciosa
Lo que probablemente les falta a las redacciones anglosajonas es el matiz con el que la industria coreana está leyendo este momento. La cifra del gobierno de más del 90% de cobertura de importaciones para septiembre y octubre se trata como algo tranquilizador. Las refineras la están manejando como una ventana estrecha: un colchón que compra tiempo para asegurar cargamentos de noviembre, pero que no elimina el riesgo de costos asociado a esos cargamentos.
La pregunta real no es si Corea se queda sin petróleo este trimestre. Es si los márgenes de refinación y petroquímica coreana pueden soportar un período prolongado en el que el crudo del Medio Oriente cotice con una prima creciente respecto a otros referenciales globales.
Si el oleoducto este-oeste permanece fuera de servicio seis semanas o más —y los plazos de reparación en esta región han superado regularmente las estimaciones iniciales—, la respuesta quedará clara para cuando se liquiden los contratos de noviembre. Los tanques seguirán llenos. Las cuentas no serán favorables.