沙特管道遭袭:韩国炼厂的无声危机
无人机袭击沙特东西向管道不会立即导致韩国燃料短缺,但将从11月起迫使炼厂以更高价格争抢原油——压缩利润空间,并加大化工供应链风险。
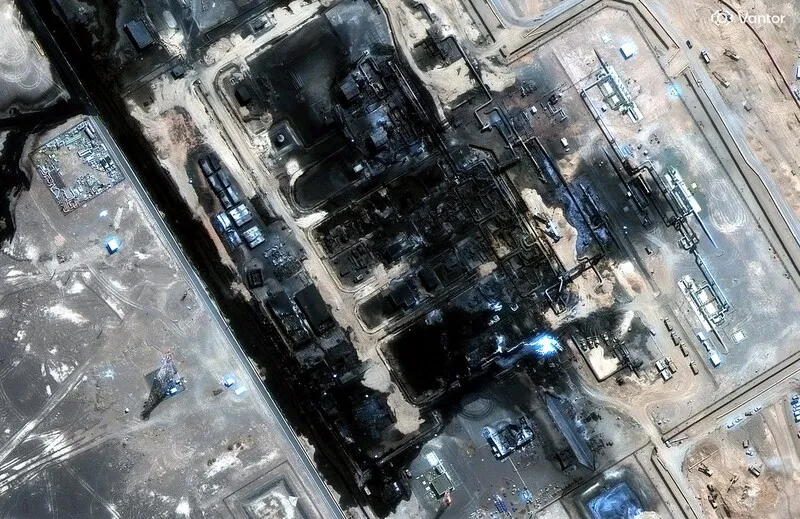
管道断了,油罐还满——暂时如此。
韩国人对沙特东西向原油管道的恐慌,这个月在加油站还看不到。政府14日确认,炼油商已锁定9月和10月超过90%的原油进口目标,远高于正常覆盖水平。短期短缺不太可能。
但这种缓解是季节性的。下个月出问题的代价要高得多,算术题对韩国炼油商越来越不利。
管道遭袭——由一名伊拉克亲伊朗民兵的无人机实施——切断了从沙特东部省油田到红海港口延布的主要动脉。这条路线的存在正是为了绕过霍尔木兹海峡。当它瘫痪时,本该向西流动的原油无处可去,只能绕回海峡,装上油轮,走更长的阿拉伯海航线。
预计修复窗口为六周。在迪拜原油单周飙升21.3%至每桶123.66美元的市场里——比西德克萨斯中质原油每桶100.05美元高出近24美元——这六周显得格外漫长。
溢价的难题
每个人都在盯着的关键数字,是基准原油与韩国实际支付价格之间的差价。这个差价就是"溢价"——因稀缺性、风险和物流而产生的附加费。
当东西向管道正常运行时,抵达延布的沙特原油运往韩国的成本相对低廉:一条简单的航线——南下红海,穿越苏伊士运河,横渡地中海,再经由惯常路线进入太平洋。管道中断后,这些原油必须改道霍尔木兹海峡——该海峡在3月美以伊对峙后本就紧张——然后绕更长路径运输。
每一次绕行都增加成本。每一次风险叠加都在溢价之上再加码。
“溢价正在上升,“一位炼油商高管告诉韩经。“不得不购买昂贵原油的风险正在增大。”
这句话弱化了问题的严重性。问题不在于沙特原油相对于其他基准变得更贵,而在于韩国整个进口篮子都在上移。韩国约70%的原油来自中东。当一个最大供应国——沙特约占韩国原油进口四分之一的份额——出现供应中断时,别处并无闲置盈余来填补空缺。
为何这次感觉比3月更糟
一些业内消息源直接将此次事件与3月美以伊升级相提并论。那时市场的核心担忧是霍尔木兹海峡封锁。今天,担忧更广泛,缓冲垫更薄。
3月时,替代海运路线仍可使用。全球原油库存更充裕。俄罗斯炼厂产出虽受制裁影响,但尚未完全适应将主导2024年下半年新格局的贸易模式。
如今,多重供应冲击正在叠加。俄罗斯成品流入替代市场,挤占了中东产品流向,收紧了那些走廊。伊朗制裁执行改变了航运模式。而沙特管道——正是为减少霍尔木兹依赖而设计的 critically 基础设施——极易遭受该地区已成为常态的非对称攻击。
“3月时你可以绕开它,“一位炼油商说,“现在不行。全球库存也更紧张。”
11月的悬崖
时间线是危险所在。韩国炼油商通常在交付前两到三个月订购原油。这意味着8月或9月签署、11月交付的合同,将是首批完全暴露在定价不确定下的批次。
到11月,炼油商将在一个替代路线增加运输天数、保险成本攀升、霍尔木兹航道政治脆弱的市场中争夺沙特原油。由阿曼斡旋的伊朗与海湾国家外长会谈——旨在讨论霍尔木兹航行安全——于13日被推迟,就在原定开始前一天。尚未公布替代日期。
政府已提供苏伊士运河改道支持,并召集炼油商和航运公司召开紧急会议。但国家援助可以缓解物流;它无法制造已不存在于东西向管道上的实物原油。
谁先流血:炼油厂还是化工?
冲击不会止步于燃料。韩国石化生产商——HD现代、LG化学、韩华Ocean化工部门、SK Innovation的丽水一体化综合体——购买的石脑油和其他原料,均源自同一种中东原油。当原油溢价上升,石脑油随之攀升。石脑油一涨,原料成本与聚合物售价之间的利润空间就收窄。
这不是抽象风险。韩国化工出口是贸易平衡的结构支柱。中东原油成本持续高企将压缩工厂开工率,并迫使部分边际产能停机——而这恰恰是全球石化产品需求已因中国房地产放缓而趋弱之时。
最先感受到挤压的,将是现有利润最薄、最无力向下游转嫁成本的企业。无一体化化工业务的独立炼油商,其承受冲击的方式将不同于SK和现代油银等巨头——后者可在燃料和石化两端进行对冲。
静默的下注
英语通讯社的编辑们可能遗漏的,是韩国产业如何解读这一时刻的微妙之处。政府90%以上的9月10月进口覆盖数据被视作令人安心的信号。炼油商则将其视为一个狭窄窗口——一个能买到时间 securing 11月船货的缓冲,但并不能消除这些船货附带的成本风险。
真正的问题不在于韩国本季度是否会断油。而在于韩国炼油和化工利润能否经受住一个持续时期——中东原油相对于其他全球基准的溢价持续扩大。
如果东西向管道停运六周或更久——而该地区的修复时间历来超过最初估计——那么答案将在11月合同结算时变得清晰。油罐仍将满载。账单却不会友好。