Por qué la batalla del yen en 155 es una llamada de atención global
La fuerte recuperación del yen frente al dólar ya no se debe a la intervención, sino a las expectativas de subidas de tipos del BOJ. Ese cambio tiene repercusiones muy más allá de Tokio para los carry trades, la deuda de mercados emergentes y la política monetaria estadounidense.
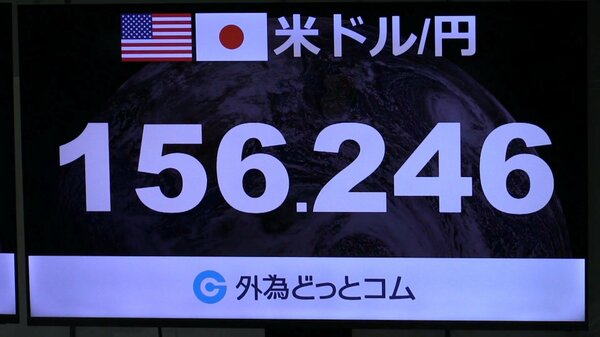
La línea del 155
El yen está luchando por su vida en 155 por dólar, y el campo de batalla ha cambiado. Hace dos semanas, el Banco de Japón habría inyectado 15 billones de yenes en intervención cambiaria y visto cómo el dólar retrocedía a 160 en cuestión de días. Ahora, un movimiento de dos días de aproximadamente 5 yenes a favor del yen llegó sin ninguna operación declarada. El mercado está valorando algo mucho más sólido que los teatros del banco central: la posibilidad de que el BOJ acelere los subidas de tipos a partir de la próxima semana.
Esto importa porque 155 no es un número arbitrario. Es el piso por debajo del cual los costos de importación japoneses, las carteras de cobertura corporativa y los acuerdos de préstamo transfronterizo comienzan a fracturarse. También es el nivel en el que la última ronda de intervención coordinada —con Estados Unidos— no logró mantenerse. Cuando el yen rebotó en esa Estrato el 30 de agosto y luego se estancó, los operadores asumieron lo peor: que Tokio iba detrás de la curva, que el BOJ tropezaría de nuevo. La semana pasada ha volcado en silencio esa suposición.
Los datos de empleo que reescribieron la mesa directiva
El catalizador llegó en un informe de empleo estadounidense que registró 162.000 nuevos trabajadores en agosto, aproximadamente el triple de los 53.000 previstos. La manufactura agregó 16.000 empleos, el mayor ritmo en casi tres años. Julio fue revisado desde una pérdida inicial de 23.000 a una ganancia de 21.000. La tasa de desempleo se mantuvo estable en 4,1 por ciento. Es un mercado laboral que se niega a ceder.
Los mercados de bonos reaccionaron de inmediato. El rendimiento del bono del Tesoro a 10 años tocó 4,81 por ciento, igualando el nivel más alto desde noviembre de 2023. La herramienta Fed Watch del Exchange de Chicago elevó la probabilidad de un aumento de tasas en septiembre de apenas debajo del 50 por ciento a casi el 60 por ciento. La presidenta del Fed de Cleveland, Lorie Logan, argumentó públicamente que la inflación sigue siendo demasiado alta y que permitir que persista solo hace más difícil la corrección eventual. El mensaje fue inequívoco: la Reserva Federal no ha terminado.
Donald Trump respondió a su manera. Llamó brillantes las cifras de empleo y luego exigió de inmediato que el Fed recortara las tasas. Acusó a los banqueros centrales de colocar a la industria estadounidense en una desventaja injusta y les instó a ser patriotas. La contradicción —elogio para los datos, furia por lo que los datos implican para la política— es exactamente la presión que enfrenta el Fed ahora mientras sopesa su decisión de septiembre.
El BOJ rompe con su propio guion
Lo que captó la atención global no fue Washington sino Tokio. El gobernador Kazushige Ueda dijo a los reporteros el 1 de septiembre que el BOJ discutiría aumentos de tasas en cada reunión de política, incluida la del 17-18 de septiembre. Esa sola frase fue suficiente para desplazar al yen. Pero la señal real vino del miembro de la junta Takatoshi Koda.
Koda declaró claramente que había terminado la era de las deliberaciones de reunión en reunión cada seis meses. Dijo que el BOJ debe responder con flexibilidad a las nuevas condiciones y que los aumentos consecutivos de tasas —algo que el banco ha contemplado raramente— ya no deben descartarse. La redacción fue deliberada. Movió al mercado de preguntar si el BOJ subiría las tasas a preguntar qué tan rápido lo haría.
Durante años, los traders han temido que el BOJ quedaría atrapado detrás de la curva: demasiado lento para ajustar, forzando al yen a depreciarse aún más antes de que el banco central pudiera ponerse al día. Ese temor se ha desvanecido. Si el BOJ sube las tasas en la reunión de septiembre y luego nuevamente en octubre o noviembre, la diferencia dólar-yen se estrecha estructuralmente en lugar de a través de intervención temporal. El nivel 155 deja de ser un objetivo de precio y comienza a convertirse en un techo.
Quién gana, quién pierde
Los ganadores son evidentes. Los exportadores japoneses que cubrieron sus ingresos en dólares a tasas superiores a 155 están realizationando ganancias inesperadas. Los inversores japoneses que poseen bonos extranjeros ven sus rendimientos denominados en dólares convertirse en más yenes. Los gestores de carteras extranjeros que apostaron contra el yen durante el verano están cubriendo sus posiciones con pérdida. La Government Pension Investment Fund, que controla la mayor cartera de pensiones del mundo, podría ya estar rotando de vuelta a activos en yenes tras una sesión cerrada el 21 de agosto; los analistas señalaron la posibilidad como un factor en el reciente descenso del rendimiento de los JGB por encima del 3 por ciento de vuelta hacia el 2,8 por ciento.
Los perdedores son todos los que ejecutan un carry trade financiado en yen. El carry trade en yen ha sido la estrategia definitoria de los mercados de renta fija global durante tres años: prestar baratemente en yen, invertir en activos con mayor rendimiento en América Latina, Sudeste Asiático y otras regiones. A medida que el BOJ se Tightnea y el dólar resista los recortes, ese comercio se vuelve más costoso en ambos extremos. Los bancos centrales de mercados emergentes que se han beneficiado en silencio de la liquidez en yen lo sentirán primero. Sus monedas, que se apreciaron frente al dólar en parte debido a la demanda de renovación del yen, enfrentarán nueva presión vendedora.
Los prestatarios estadounidenses también sienten la presión. El rendimiento del bono del Tesoro a 2 años terminó en 4,36 por ciento, subiendo 0,02 puntos porcentuales en el día. Las tasas hipotecarias, los costos de emisión de deuda corporativa e incluso el crédito al consumo se cotizan todos sobre esa curva. Si septiembre trae un aumento de tasas, la Reserva Federal envía una señal de que está dispuesta a tolerar un crecimiento más lento por encima de una inflación más alta —una postura que podría ondular a través de las valoraciones accionarias a nivel global.
El campo de batalla del 155 y qué viene después
La intervención sigue siendo una herramienta, pero ahora se ve ampliamente como una acción de demora en lugar de una solución. La ronda de agosto de compras coordinadas no evitó que el yen se desplomara de nuevo hacia 160. El movimiento actual al alza está siendo impulsado por expectativas de política, no por operaciones de mesas de FX. Algunos traders han susurrado que se realizó un ejercicio de verificación de tasas con instituciones financieras importantes antes de los movimientos recientes —un precursor común de la intervención— pero el consenso en Tokio es que la senda de tasas del BOJ es la fuerza dominante.
El foco inmediato ahora está en los datos estadounidenses. El 10 de septiembre, la Oficina de Estadísticas LaboralesPublica el índice de precios al por mayor de agosto. El 11 de septiembre le sigue el índice de precios al consumidor. Estos son los indicadores principales finales antes de que el FOMC se reúna y establezca el tono para septiembre. Si la inflación resulta más alta de lo esperado, el caso para un aumento del Fed se fortalece y el yen gana aún más. Si se enfría, el dólar podría debilitarse y la línea del 155 se vuelve más fácil de defender.
Cualquiera que muestren los números estadounidenses, la lucha del yen en el 155 ahora es un substituto de una pregunta más grande: ¿pueden el BOJ y la Reserva Federal navegar direcciones de política opuestas sin romper algo en el medio? La respuesta determinará si el carry trade sobrevive este ciclo intacto, si las deudas de mercados emergentes mantenidas por inversores japoneses permanecen atractivas, y si 155 se convierte en un techo permanente o simplemente un punto de paso en el camino hacia abajo.
Los participantes del mercado que asumieron que la intervención era la única palanca disponible se han visto forzados a recalibrar. El yen ya no es un beneficiario pasivo de la paciencia de Tokio. Está comenzando a reflejar la ambición de Tokio —y eso lo cambia todo.