日元破155之战:为何是一场全球性警钟
日元对美元的大幅反弹已不再由干预驱动,而是源于市场对日本央行加息的预期。这一转变的影响远超东京,将波及套利交易、新兴市场债务以及美国货币政策。
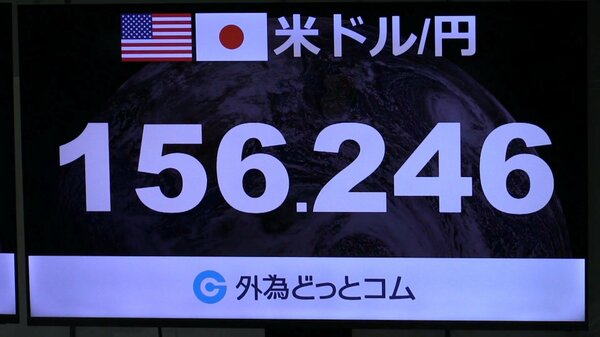
155 防线之战
日元正为生存而战,美元兑日元155关口已成为新的战场。两周前,日本银行(BOJ)会向外汇干预砸下1.5万亿日元,却眼睁睁看着美元在数日内重新收复160关口。如今,日元两日内走强约5个点位,未伴随任何官方声明。市场正在定价一种远比央行表演更为持久的可能性:日本银行可能从下周起加快加息步伐。
这之所以重要,是因为155并非随意设定的数字。它是日元进口成本、企业对冲头寸以及跨境借贷安排开始承压的防线。这也是上一轮与美国协调干预未能守住的水平。8月30日日元在此区域反弹后再度停滞,交易员曾得出最坏的推论:东京方面动作滞后,日本银行或将再度失手。然而过去一周悄然颠覆了这一判断。
改写格局的就业数据
转折点来自一份优于预期的美国就业报告。8月新增就业16.2万人,约为市场预测的5.3万人的三倍。制造业新增岗位1.6万个,增速为近三年来最快。7月数据由最初 headline 公布的减少2.3万人修正为增加2.1万人。失业率维持在4.1%不变。这是一份坚韧的劳动力市场报告。
债券市场立即做出反应。10年期美债收益率触及4.81%,创下2023年11月以来的最高水平。芝加哥期货交易所(CME)联邦基金观察工具将9月加息概率从略低于50%上调至近60%。克利夫兰联储主席洛里·洛根(Lorie Logan)公开表示,通胀仍然过高,放任通胀只会让未来的纠错更为艰难。信号明确无误:美联储尚未结束行动。
唐纳德·特朗普随即以他惯常的方式回应。他称赞就业数据“出色”,并立即要求美联储降息。他指责央行行长们让美国工业处于不利地位,呼吁他们成为“爱国者”。这种矛盾——对数据本身的赞扬与对数据政策含义的愤怒——正是美联储在权衡9月决策时承受的压力。
日本银行打破自我剧本
令全球关注的并非华盛顿,而是东京。日本银行行长植田和男(Kazushige Ueda)于9月1日表示,日本银行将在每次政策会议上讨论加息,包括9月17日至18日的会议。这句话本身就足以动摇日元。但真正的信号来自董事会成员小田贵俊(Takatoshi Koda)。
小田明确表示,每六个月一次的例行审议时代已经结束。他指出,日本银行必须灵活应对新情况,连续加息——该行此前极少考虑——不应再被排除在外。措辞经过精心设计,将市场关注点从“是否会加息”转向“加息节奏有多快”。
多年来,交易员一直担心日本银行会因反应迟缓而被甩在后面:收紧政策太慢,迫使日元进一步贬值,央行才能追赶进度。这种担忧正在消退。如果日本银行在9月会议加息,并在10月或11月再次加息,美元兑日元的利差将结构性收窄,而非依赖临时性干预。155关口将从价格目标转变为天花板。
赢家与输家
赢家不难识别。此前在汇率高于155时对冲美元收入的日本出口商,突然获得了意外收益。持有外国债券的日本投资者发现,其美元计价收益可兑换为更多日元。夏季做空日元的海外组合经理正在平仓止损。管理全球最大养老金资产组合的政府养老金投资机构(GPIF),可能在8月21日的闭门会议后已开始转回日元资产;分析师将此视为近期日本国债(JGB)收益率从3%上方回落至2.8%附近的重要因素之一。
输家则是从事日元融资套利交易的一方。这一策略在过去三年主导了全球固定收益市场:低成本借入日元,投资于拉丁美洲、东南亚等地的高收益资产。随着日本银行收紧政策、美元拒绝降息,这一交易的两端成本都在上升。那些曾默默受益于日元流动性的新兴市场央行,将最先感受到压力。此前因日元展期需求而走强的货币,将面临新的卖压。
美国借款人同样承压。2年期美债收益率收于4.36%,当日上涨0.02个百分点。抵押贷款利率、企业发债成本甚至消费信贷利率,均以此曲线为基准定价。若9月出现加息,美联储将释放愿意容忍更低增长与更高通胀的信号——这种立场可能波及全球股市估值。
155战场与未来走向
干预仍是工具,但如今普遍被视为缓兵之计而非解决方案。8月的协调买入未能阻止日元重新向160附近漂移。当前的强势主要由政策预期驱动,而非外汇交易盘操作。有交易员私下透露,日前走势发生前曾与主要金融机构进行过利率沟通——这通常是干预的前兆——但东京方面的共识是,日本银行的加息路径才是主导力量。
目前的焦点转向美国数据。9月10日,劳工统计局将公布8月批发物价指数;9月11日,消费者价格指数紧随其后。这两份数据是美联储开会定调9月议程前的最后重要指标。若通胀高于预期,美联储加息理由强化,日元将进一步走强;若通胀降温,美元可能走弱,155关口将更易守住。
无论美国数据如何,日元在155关口的保卫战现在已成为一个更大命题的投影:日本银行与美联储能否在方向相反的政策中前行,而不同时摧毁中间地带?答案将决定套利交易能否在本轮周期中完整存活,决定日本投资者持有的新兴市场债务是否仍具吸引力,以及155究竟会成为永久天花板,还是下跌途中的一站。
那些曾假设干预是唯一杠杆的市场参与者,被迫重新测算。日元不再是被东京耐心所被动眷顾的对象。它开始反映东京的雄心——而这改变了一切。