El enfrentamiento en Yemen redefine los mapas de riesgo energético global — Seúl no puede ignorarlo
El enfrentamiento más sangriento en Yemen en años ha puesto a los hutíes en la mira del estrecho de Bab el-Mandeb en un momento en que el estrecho de Ormuz ya está cerrado por la guerra entre EE. UU. e Irán. Para Corea del Sur, una economía dependiente de las importaciones de petróleo, la ecuación es simple y alarmante.
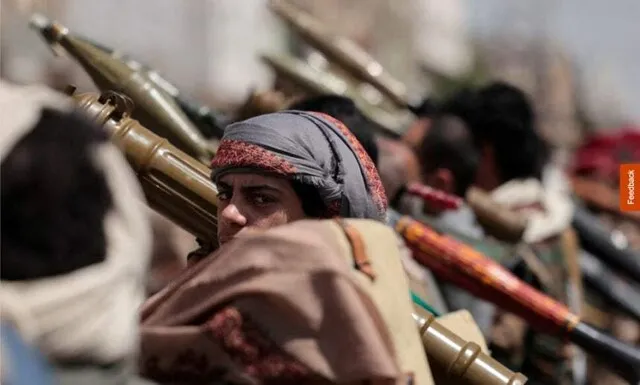
Un enfrentamiento, dos puntos de estrangulamiento
Trece días después de que las hostilidades entre Estados Unidos e Irán sellaran el estrecho de Ormuz, los hutíes realizaron una jugada que la mayoría de los titulares en inglés trató como otro pie de página en la interminable guerra civil de Yemen. El día 3, intentaron avanzar hacia el estrecho de Bab el-Mandeb: el estrecho cuello de agua entre Yemen y Yibuti que canaliza aproximadamente el 12 por ciento del petróleo marítimo mundial a través del mar Rojo hacia el canal de Suez y de ahí a Europa.
Para cuando se asentó el polvo el día 4, 129 personas habían muerto: 66 de las fuerzas gubernamentales yemeníes, al menos 62 del lado hutí y un civil atrapado en el fuego cruzado. La AFP lo llamó el intercambio más letal entre ambos bandos en años. Pero la cifra de víctimas es solo el acto inaugural.
Lo que importa es dónde ocurrió el combate. Los hutíes controlan Sanaa y las tierras altas del norte desde 2014. Han estado esperando —pacientes, con suministros iraníes y cada vez mejor armados con misiles balísticos y drones de enjambre— por el momento en que la atención del mundo esté en otra parte. Ese momento es ahora.
El doble candado
Aquí está la aritmética que las agencias occidentales todavía están procesando: el estrecho de Ormuz está efectivamente cerrado tras la guerra entre EE. UU. e Irán que comenzó a mediados de 2026. Todo el petróleo que fluye desde Arabia Saudita, EAU, Kuwait, Qatar y Bahrein ahora debe encontrar rutas alternas: y esas rutas son either tuberías sin salida o barcos dispuestos a dar la larga vuelta por África. Ninguna opción escala.
Mientras tanto, los hutíes ahora están probando el Bab el-Mandeb. Si obtienen incluso control parcial de la costa yemení del estrecho, ganan la capacidad de interdecir petroleros que se mueven entre el mar Rojo y el golfo de Adén. Ese es el segundo punto de estrangulamiento en menos de dos semanas.
Dos puntos de estrangulamiento, un sistema de conflicto, cero redundancia. El mercado global del petróleo ya estaba descontando la disrupción en Ormuz. Todavía no está descontando el Bab el-Mandeb, y esa brecha es donde vive el próximo shock.
El petróleo Brent ya ha subido 8 por ciento desde el cierre de Ormuz. Varios bancos importantes han revisado sus promedios anuales al alza. Nadie está discutiendo qué sucede si los hutíes cierran también la ruta del mar Rojo.
Por qué Seúl debería preocuparse
Corea del Sur importa aproximadamente el 97 por ciento de su crudo. De eso, más de la mitad proviene de Medio Oriente: Arabia Saudita, EAU, Irak, Kuwait, Qatar. Las rutas marítimas que transportan todo eso pasan por Ormuz o Bab el-Mandeb, a veces ambos, dependiendo del origen y el destino.
Cuando Ormuz se apagó, la autoridad de petróleo de emergencia de Corea activó planes de contingencia y comenzó a racionar asignaciones a los refinerías. El gobierno instó a los usuarios industriales a reducir el consumo. Se abrieron los reservas estratégicas. Nada los preparó para un segundo estrecho amenazando con cerrarse.
Considere el sector petroquímico, que por sí solo representa aproximadamente el 15 por ciento de los ingresos por exportaciones de Corea. Empresas como Samsung SDI, LG Chem y Kolon Industries dependen de un suministro constante y asequible de crudo medio oriental. El cierre de un segundo punto de estrangulamiento elevaría los costos de envío en general y obligaría a cambiar rutas que añaden semanas —no días— a los plazos de entrega. Para cadenas de suministro just-in-time, eso es existencial.
La economía más amplia también lo siente. El envío es el tercer sector exportador más importante de Corea. Si las primas de seguros de embarques se disparan —y lo harán, porque cada casco que pase por el Bab el-Mandeb es ahora un objetivo digno de negociación—, los armadores coreanos pierden márgenes de la noche a la mañana. Hyundai Merchant Marine y HMM ya han visto subir sus tarifas de flete.
El cálculo iraní
Los hutíes no actúan solos. Irán los respalda con armas, entrenamiento e inteligencia. La Fuerza Quds del Cuerpo de la Guardia Revolucionaria Islámica ha pasado una década construyendo el aparato militar hutí en algo que parece más un ejército regular proxy que una milicia. Lo que ocurrió el día 3 no fue una escalada espontánea. Fue una sonda calculada.
El cálculo de Irán es sencillo: mientras las fuerzas navales occidentales están concentradas alrededor del golfo Pérsico lidiando con Ormuz, los hutíes extienden la presión sobre el corredor del mar Rojo. Incluso si no pueden cerrar completamente el Bab el-Mandeb, la sola amenaza obliga a los navieros comerciales a pagar seguros más altos, aceptar rutas más largas o retrasar viajes. Ese es un apalancamiento sin compromiso directo.
Y Irán se beneficia independientemente del resultado. Cada día de presión hutí mantiene los precios globales del petróleo elevados, lo que fortalece los ingresos propios de Teherán por cualquier producción que aún pueda mover. También mantiene a Washington diplomáticamente estirado en dos frentes en lugar de centrarse en una sola vía de negociación.
Quiénes ganan, quiénes pierden
Los ganadores en este escenario son pocos y específicos: países con producción significativa de petróleo nacional (EE. UU., Canadá, Brasil), naciones con rutas de importación diversificadas (Japón ha estado desplazándose lentamente hacia GNL y proveedores de la ASEAN), y operadores de commodities que apostaron contra la volatilidad demasiado temprano y ahora cabalgan la ola.
Los perdedores son todos los demás. Las economías asiáticas dependientes de importaciones —Corea del Sur, Taiwán, Tailandia, Vietnam— enfrentan un shock compuesto. China, que ya se diversifica fuertemente a través de oleoductos rusos y rutas terrestres centroasiáticas, está algo mejor posicionada pero aún expuesta a través de sus inversiones en puertos del mar Arábigo.
Para Corea del Sur específicamente, el daño no sería abstracto. El Ministerio de Comercio, Industria y Energía estima que una interrupción total del envío en Medio Oriente podría restar del 1.5 al 2 por ciento al crecimiento anual del PIB. Esa no es una advertencia de recesión. Es un golpe estructural a una economía que ya luchaba con débil demanda doméstica y un sector inmobiliario en corrección.
Qué sigue
La pregunta inmediata es si los hutíes consolidan ganancias alrededor del Bab el-Mandeb o si las fuerzas gubernamentales yemeníes —respaldadas implícitamente por quien aún tenga capacidad naval en la región— los empujan hacia atrás. Ningún bando tiene la logística para una victoria decisiva. Esto probablemente se asientará en un desgaste con brotes periódicos, cada uno sacudiendo un poco más los mercados.
La pregunta secundaria es si Irán escala más o señala restricción. Un enfrentamiento directo entre Irán y EE. UU. alejaría más a la Armada estadounidense del mar Rojo y dejaría el Bab el-Mandeb aún más vulnerable a la coerción hutí.
La pregunta terciaria —y la que Seúl necesita responder primero— es si Coree del Sur diversifica su suministro de crudo lo suficientemente rápido como para sobrevivir a un escenario prolongado de doble punto de estrangulamiento. Eso significa acelerar contratos de GNL desde Australia y Qatar, profundizar las reservas estratégicas de petróleo más allá de los niveles legalmente mandatados actuales, y comprometerse diplomáticamente con estados del corredor del mar Rojo como Yibuti y Somalia de maneras que vayan más allá de acuerdos de cooperación simbólicos.
Nada de esto está ocurriendo al ritmo necesario. El marco de seguridad energética del gobierno surcoreano fue diseñado para un mundo con un punto de estrangulamiento vulnerable. Ese mundo se fue. La pregunta ahora es si Seúl se adapta antes de que el segundo se cierre de verdad.
Las 129 muertos en Yemen son una tragedia medida en términos humanos. Pero en los mercados energéticos, números como ese también son puntos de datos: indicadores de qué tan rápido están cambiando las reglas del suministro global y de qué tan desprevenidas siguen estando las economías más expuestas.