La apuesta de YMTC por el NAND podría reconfigurar el orden mundial de los chips de memoria
El fabricante chino de chips de memoria YMTC apunta al puesto #1 en NAND flash para finales del próximo año, financiando su expansión con una oferta pública masiva. El movimiento amenaza el duopolio coreano y arriesga inundar un mercado que ya se beneficia del auge de la IA.
La afirmación que no se puede ignorar
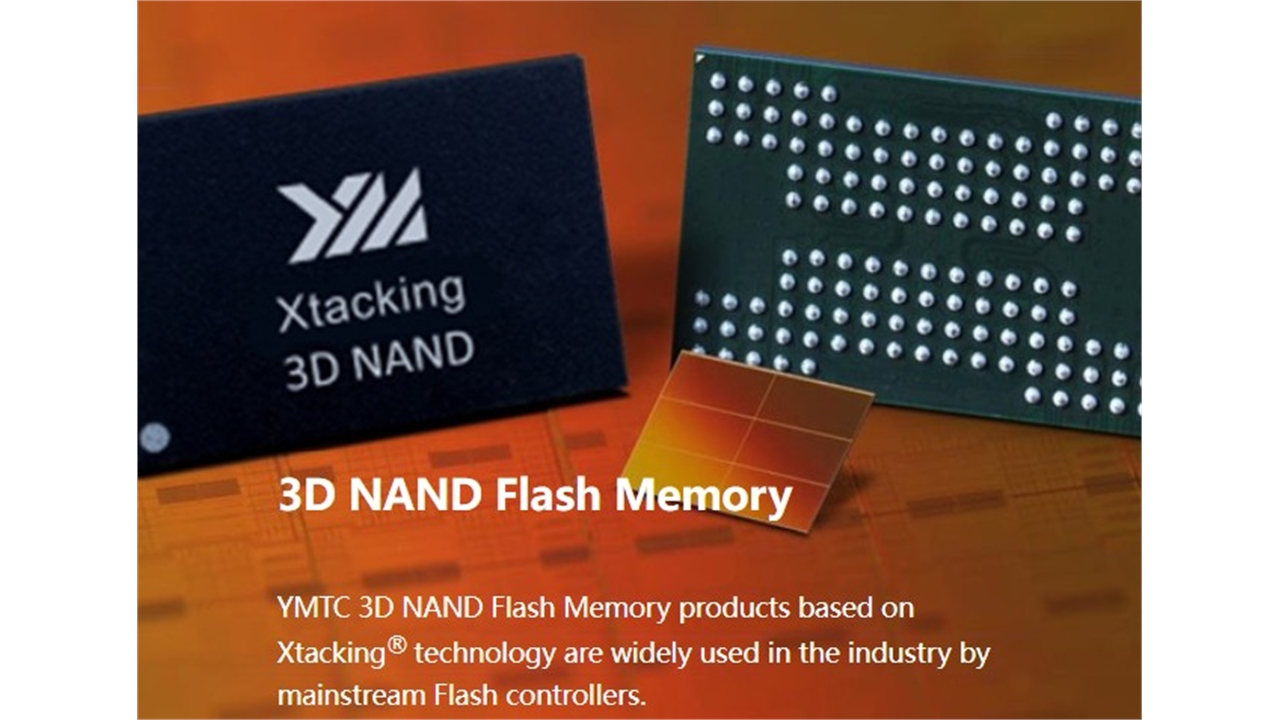
Yangtze Memory Technologies Corp, o YMTC, ha declarado públicamente su intención de arrebatar el primer lugar en el mercado global de memorias NAND flash para finales de 2027. No se trata de una visión a largo plazo difusa. Es un plazo, y está dirigido claramente a dos compañías: Samsung Electronics y SK Hynix, que han dominado el sector durante más de una década.
El anuncio se produjo durante la fase de preparación de su oferta pública inicial (IPO), según el Financial Times. El fabricante chino de chips de memoria, actualmente clasificado como el tercero a nivel mundial en NAND flash, presentó la ambición ante los inversores como parte de su presentación. Ese momento importa: no se trata de una observación casual en una conferencia. Es una señal deliberada dirigida a los mercados de capitales y a todos los que observan quién controla el comercio de chips de memoria.
Lo que hace la afirmación especialmente llamativa es la brecha entre la realidad actual y el objetivo declarado. La participación de mercado de YMTC se sitúa en torno al 8-10 %, mientras que Samsung y SK Hynix juntos controlan bien por encima del 70 %. Cerrar esa distancia en menos de dos años requeriría no solo un crecimiento constante sino un cambio cualitativo en el volumen de producción, los rendimientos y la competitividad de los productos, nada de lo cual llega barato ni fácilmente en una industria definida por márgenes ajustados e intensidad de capital despiadada.
Por qué importa el momento actual
El contexto es fundamental. Las restricciones a la exportación estadounidenses sobre el acceso chino a semiconductores se han concentrado principalmente en chips de lógica avanzada: el tipo utilizado en computación de alto rendimiento y entrenamiento de inteligencia artificial. Pero los chips de memoria, particularmente la NAND flash, dependen más de la optimización de procesos y del refinamiento de fabricación que de las herramientas de litografía más punteras, actualmente restringidas. Esa distinción ha dado a las empresas chinas una pista de despegue más amplia de lo que el régimen de sanciones pretendía.
YMTC ha explotado esa brecha de forma agresiva. Sus ganancias del primer trimestre ya superaron el doble de sus resultados completos de 2024, una trayectoria de crecimiento que los analistas consideran señal tanto de impulso operativo como de una máquina de política industrial funcionando según lo diseñado. La compañía planea canalizar aproximadamente 6,9 billones de KRW —unos 5.000 millones de dólares— desde su próxima oferta directa hacia mejoras de producción e investigación y desarrollo.
Tras el IPO, se espera que la valoración de YMTC supere los 200 billones de KRW, lo que la convertiría en una de las salidas tecnológicas más valiosas de la región.
La participación del gobierno chino no es implícita; es estructural. Pekín ha tratado durante mucho tiempo la autosuficiencia en semiconductores como una cuestión de soberanía económica, y el marco Hecho en China 2025 apunta explícitamente a la independencia en chips de memoria. El IPO de YMTC no existe en el vacío: es un nodo dentro de una red más amplia de capital respaldado por el Estado, plantas de fabricación subvencionadas y políticas de adquisición preferencial que aíslan a la compañía de la disciplina de mercado que rige a sus rivales coreanos.
Quién gana, quién pierde
Para los constructores chinos de infraestructura de IA, esta es una victoria estratégica. El acceso nacional a NAND flash a gran escala reduce la dependencia de las cadenas de suministro de Samsung y SK Hynix, una vulnerabilidad que Pekín ha buscado cerrar durante mucho tiempo. Empresas como Huawei, Alibaba y Baidu, todas las cuales han estado construyendo discretamente sus propias capacidades NAND, se beneficiarán de un proveedor doméstico creíble capaz de satisfacer la demanda de grado empresarial.
Para los inversores de YMTC, la oportunidad es enorme, si se mantiene el cronograma. La salida a bolsa proporcionaría un vehículo de salida a los fondos de capital privado y a los fondos de inversión estatales que han vertido capital en la compañía durante la última década, muchos de los cuales buscan rentabilizar sus inversiones antes de que las tensiones geopolíticas se intensifiquen aún más.
Para Samsung y SK Hynix, la amenaza es inmediata y estructural. Ambas compañías han invertido decenas de miles de millones en capacidad de NAND de próxima generación, apostando por una demanda sostenida de servidores de IA, centros de datos y almacenamiento empresarial. La entrada de YMTC con una producción ampliada de forma agresiva y financiación respaldada por el Estado cambia el cálculo de oferta y demanda de una manera que ningún competidor coreano anticipó tan temprano en el ciclo.
Las implicaciones de segundo orden es donde radica el verdadero peligro. Samsung y SK Hynix han utilizado históricamente sus ventajas de escala para superar a los desafiantes mediante ciclos de I+D y gasto de capital. Pero YMTC no es un competidor que juegue según las reglas del mercado: es una empresa dirigida por el Estado con acceso a capital paciente y un mandato que trasciende la rentabilidad trimestral. Esa dinámica obliga a los ejecutivos coreanos a una ecuación que rara vez han enfrentado: si priorizar la defensa de la cuota de mercado o la preservación de márgenes cuando el competidor no tiene incentivos para comportarse como una firma normal.
Los ingresos de memoria coreanos, sostenidos por el auge de la IA, enfrentan una nueva variable: un competidor de bajo costo y alto volumen sin nada que perder y con un programa gubernamental de cinco años detrás. La presión sobre los precios será consecuencia si la oferta supera al crecimiento de la demanda, y los analistas ya advierten exactamente de ese escenario.
El riesgo de exceso de oferta en el suministro
La repercusión más relevante puede no ser sobre quién gana cuota de mercado, sino sobre lo que sucede con los precios de los chips. El mercado global de memorias ha disfrutado de un ciclo alcista prolongado impulsado por la demanda de IA. Ese ciclo siempre fue vulnerable a un cambio repentino en la oferta, y la expansión de YMTC representa precisamente ese punto de inflexión.
Si la NAND china inunda el mercado, incluso parcialmente, comprimirá los márgenes en general. Samsung y SK Hynix no pueden permitirse perder poder de fijación de precios en su segmento más rentable. Su respuesta probablemente implique acelerar los ciclos de innovación o absorber pérdidas a corto plazo para proteger la cuota, ambas estrategias costosas.
La ironía es densa: las restricciones estadounidenses a chips avanzados han creado inadvertidamente condiciones en las que el sector chino de chips de memoria puede impulsar un crecimiento, explotando una laguna regulatoria que siempre estuvo ahí pero que nunca se abordó adecuadamente. El mismo marco diseñado para contener el avance tecnológico chino ha generado un bucle de retroalimentación que fortalece el área en la que Beijing ha priorizado de forma más agresiva.
También existe un riesgo descendente para el ecosistema global de IA. Si los precios de la NAND se desploman debido al exceso de oferta, el incentivo para que los fabricantes de memoria inviertan en productos de próxima generación disminuye, lo que podría frenar el ritmo de innovación en un momento en que las cargas de trabajo de IA se vuelven cada vez más hambrientas de memoria. Las compañías más afectadas no serían solo Samsung y SK Hynix, sino todos los proveedores de infraestructura de IA que dependen de un flujo constante de soluciones de almacenamiento de alto rendimiento.
Qué sigue
Vigila tres aspectos en los próximos meses.
Primero, si el IPO de YMTC efectivamente se cotiza y cierra según lo previsto. Las salidas tecnológicas chinas enfrentan sus propios obstáculos regulatorios, y el apetito del gobierno por ofertas de alto perfil puede cambiar rápidamente. El proceso de aprobación de la CSRC ha demostrado ser impredecible en los últimos años, y cualquier retraso socavaría la credibilidad de la compañía y complicaría su cronograma de crecimiento.
Segundo, cómo responden operativamente Samsung y SK Hynix. Espera anuncios sobre ajustes de capacidad, nuevos cronogramas de productos o alianzas estratégicas. Ambas compañías también pueden acelerar sus propios movimientos hacia nichos de mayor margen, como la memoria de alta eficiencia (HBM), donde el panorama competitivo es menos vulnerable a las capacidades actuales de YMTC.
Tercero, si Washington revisa su marco de exportación de semiconductores para incluir equipo de chips de memoria, un área actualmente bajo menor escrutinio pero que podría convertirse en prioridad si el ascenso de YMTC se acelera. El Biden administración ya ha comenzado a endurecer las restricciones sobre herramientas de fabricación de semiconductores de nodos heredados, y una medida similar dirigida al equipo de producción de chips de memoria amenazaría directamente los planes de expansión de YMTC.
El mercado de NAND flash está a punto de volverse mucho menos predecible. YMTC ha trazado una línea en la arena, y ya sea que llegue a la meta para finales de 2027 o no, el intento solo ya reordena el tablero. El duopolio coreano ha descansado cómodamente en la cima durante más de una década, pero la comodidad es un lujo que los mercados como este rara vez permiten. La verdadera pregunta no es si YMTC desafiará la jerarquía: ya lo ha hecho, sino si el orden existente tiene la agilidad institucional para responder antes de que el paisaje cambie hasta volverse irreconocible.