长江存储的NAND豪赌或将重塑内存芯片世界秩序
中国内存芯片制造商长江存储目标于明年底拿下NAND闪存市场第一把交椅,以大规模IPO融资加速扩张。这一举措威胁到韩国的双寡头格局,也有风险让本已受惠AI热潮的市场进一步供过于求。
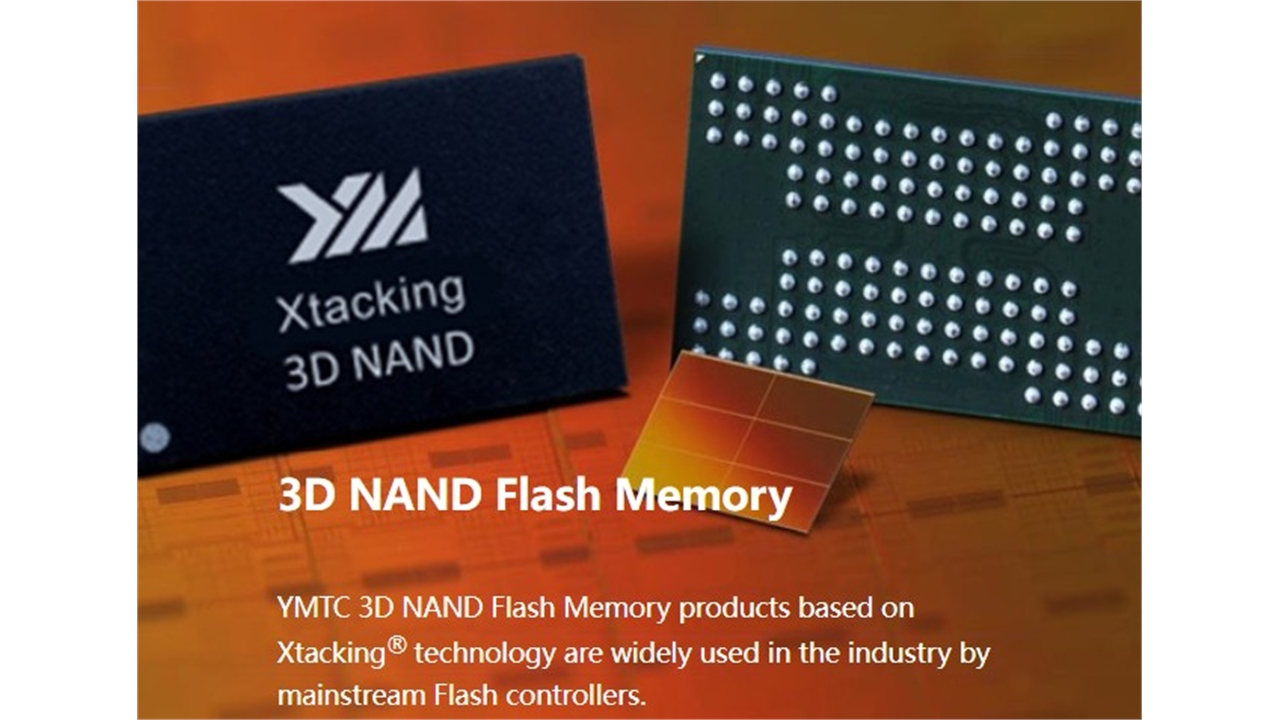
无法忽视的宣言
长江存储科技有限责任公司(YMTC)已公开宣布,计划到2027年底成为全球NAND闪存市场的头号玩家。这不是一个模糊的长期愿景——这是一个明确的截止日期,而且目标直指两家公司:三星电子和SK海力士。这两家公司在过去十余年里一直主导着该领域。
据《金融时报》报道,这一声明是在YMTC筹备IPO阶段作出的。这家目前位居全球NAND闪存第三的中国芯片制造商在向投资者展示其愿景时提出了这一雄心。时机很关键:这不是一场会议上的随意发言,而是向资本市场和所有关注存储芯片格局的人发出的明确信号。
这一声明之所以格外引人注目,是因为当前现实与既定目标之间存在巨大差距。YMTC的市场份额大约在8%至10%之间,而三星和SK海力士合计占据超过70%的市场。要在不到两年内缩短这一差距,需要的不仅仅是稳步增长,而是产量、良率和产品竞争力的质的飞跃——而在一个以利润微薄和资本密集著称的行业里,这些都不可能轻松实现。
时机为何重要
背景至关重要。美国对中国半导体获取的限制主要集中在使用于高性能计算和AI训练的先进逻辑芯片上。但存储芯片,尤其是NAND闪存,更多依赖于工艺优化和制造精炼,而非当前受限制的最前沿光刻设备。这一区别为中国公司提供了比制裁制度预期更宽的发展空间。
YMTC已积极利用这一空白。其第一季度收益已达到2024年全年收益的两倍多,分析师称这一增长轨迹既显示出运营动能,也表明产业政策机器正按设计运转。公司计划将即将上市募集的约6.9万亿韩元——约合50亿美元——直接投入生产升级和研发。
IPO后,YMTC的估值预计将超过200万亿韩元,成为该地区最有价值的科技上市之一。
中国政府 involvement 不是隐含的,而是结构性的。北京长期以来将半导体自给自足视为经济主权问题,《中国制造2025》框架明确将存储芯片独立列为目标。YMTC的IPO并非孤立存在——它是更广泛的国家资本网络中的一个节点,包括补贴的制造设施和优先采购政策,这些因素使该公司免受支配其韩国竞争对手的市场纪律约束。
谁赢谁输
对于中国AI基础设施构建者而言,这是战略胜利。大规模获取国产NAND闪存减少了依赖三星和SK海力士供应链的风险,这正是北京长期以来寻求弥补的脆弱点。华为、阿里巴巴和百度等一直在默默构建自身NAND能力的公司,将从一个能够满足企业级需求的可靠国内供应商中受益。
对于YMTC的投资者而言,上行潜力巨大——如果时间表得以维持。这次上市将为过去十年向该公司投入资本的风险投资公司和国家投资基金提供退出渠道,其中许多人希望在进一步升级地缘政治紧张局势之前实现变现。
对于三星和SK海力士而言,威胁既是即时的也是结构性的。两家公司已在下一代NAND产能上投入数百亿美元,押注AI服务器、数据中心和企业存储的持续需求。YMTC以激进扩张的产量和国家支持的融资进入市场,改变了供需格局,而这正是任何韩国竞争对手在这一周期早期所未预料到的。
第二层影响才是真正的危险所在。三星和SK海力士历来利用规模优势,在研发和资本支出周期中超支挑战者。但YMTC并非按市场规则运作的挑战者——它是一家由国家导向的企业,拥有长期资本 Access 和超越季度盈利的使命。这种动态迫使韩国高管面临他们很少遇到的计算:当竞争对手不被激励像正常企业那样行事时,是优先捍卫市场份额还是保持利润率。
受益于AI繁荣的韩国存储收入面临一个新的变量:一个低成本、高产量、没有什么可失去且背后有五年政府计划的支持的竞争对手。如果供应超过需求增长,价格压力将随之而来——分析师已经警告过这种情况。
供应过剩风险
最具影响的连锁反应可能不在于谁能赢得市场份额,而在于芯片价格会发生什么。全球存储市场因AI需求而享受了长期的上升周期。这一周期始终容易受到突然供应转折的影响,而YMTC的扩张恰恰代表了这种转折。
如果中国NAND涌入市场,即使只是部分,将会压缩整个行业的利润率。三星和SK海力士无法承受在其最盈利业务中失去定价权。他们的回应可能涉及加速创新周期或吸收短期损失以保护份额——两种策略成本高昂。
讽刺意味浓厚:美国对先进芯片的限制无意中创造了中国存储芯片行业崛起的条件,利用了监管盲区——这种盲区一直存在却从未得到充分解决。旨在遏制中国技术进步的框架产生了一个反馈循环,反而加强了中国最优先积极发展的领域。
全球AI生态也存在下游风险。如果由于供过于求导致NAND价格暴跌,记忆体制造商投资下一代产品的动力就会减弱——这可能会在AI工作负载日益消耗大量存储的同时减缓创新步伐。受影响的公司不仅包括三星和SK海力士,还包括所有依赖高性能存储解决方案稳定供应的AI基础设施提供商。
未来走向
未来几个月关注三件事。
第一,YMTC的IPO是否按计划定价并成功上市。中国科技上市面临自己的监管障碍,政府对高调发行的态度可能迅速变化。证监会的审批流程近年来证明难以预测,任何延迟都会削弱公司的信誉并复杂化其增长时间表。
第二,三星和SK海力士将如何 operational 响应。预计会有关于产能调整、新产品时间表或战略合作的公告。两家公司也可能加速向更高利润率领域的转型,如高带宽内存,那里的竞争格局对YMTC当前能力不太脆弱。
第三,华盛顿是否会重新考虑其半导体出口框架,将存储芯片设备纳入其中——这一领域目前审查较少,但如果YMTC的崛起加速可能成为优先事项。拜登政府已开始收紧对成熟制程半导体制造工具的限制,针对存储芯片生产设备类似举措将直接威胁YMTC的扩张计划。
NAND闪存市场即将变得不可预测得多。YMTC已划下界线,无论它是否在2027年底前抵达终点,其尝试本身就已重塑了格局。韩国双寡头在过去十余年里一直舒适地占据顶峰,但这种舒适是这类市场很少提供的奢侈品。真正的问题不在于YMTC是否会挑战等级秩序——它已经这样做了——而在于现有秩序是否具备机构敏捷性,在景观变得面目全非之前作出回应。