31.6万亿美元的豪赌或将重塑全球格局
普华永道预测,到2050年AI数据中心投资将达31.6万亿美元——超过美国GDP的两倍。美国claimed近一半份额,但当地的反对声已让部分项目搁浅。这些数字背后的真正含义是什么?
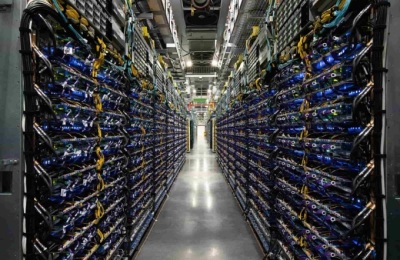
没人认真看待的那个数字
普华永道(PwC)周三发布报告,预测到2050年全球AI数据中心投资将达到31.6万亿美元。作为参照,美国整体GDP约为30万亿美元。这个数字并非夸张——它意味着未来25年人工智能实体基础设施的建设规模,将超越人类历史上所有资本项目之和。
铁路。互联网。电气化。全被碾压。
但 headline 数字 barely 触及实际关键的边缘。真正重要的是资金流向何处、谁掌控驱动这一切的芯片、以及当社区说"不"时谁被抛下。
这份预测之所以格外令人不安,在于它的复利效应。每个新数据中心不仅消耗资本——它还训练出需要更多算力的模型,进而需要更多中心,进而需要更多电力、更多水、更多土地、更多许可审批战。这个正反馈循环自我强化且加速递增。31.6万亿美元并非静态目标;它是一个底部基准,随着模型能力超越今日最激进的预测,这个数字只会上移。
美国拿下近半数——且已招致反噬
美国预计将吸收其中15.1万亿美元,占全球支出的近一半。亚太地区紧随其后为8.2万亿美元,欧洲为5.6万亿美元,中东为1.1万亿美元,非洲仅为 modest 的2550亿美元。这一分布告诉你一切:AI繁荣集中于何处,以及哪里面临摩擦。
当地抵制已经在拖慢建设步伐。“数据中心观察”(Data Center Watch)记录显示,仅第一季度就有75个总价值至少130亿美元的项目因社区阻力而被拖延或直接取消。这些担忧并非抽象:环境影响、水电消耗,以及对AI更广泛社会冲击的恐惧。这些并非传统意义上的NIMBY(“别建在我家后院”)抱怨。它们是可能重塑哪些地区真正获得基础设施的结构性瓶颈。
这一模式可重复且触目惊心。在得克萨斯州,拟议设施因夏季用电高峰期对区域电网造成压力而遭遇反对。在爱尔兰,政府在部分郡县实质上暂停了新建数据中心的审批,因为现有设施的电力需求已超过电网承载上限。在北卡罗来纳州,社区围绕用水量问题组织起来,部分设施每天抽取数百万加仑用于冷却。这些并非孤立事件——它们是许可危机的早期信号。
每一个因社区抵制而搁置的十亿美元,都是被 redirect 他处或无限延后的十亿美元。在这个与竞争对手赛跑的行业里,拖延是一种战略性负债。无法按计划获得土地、电力和水源的公司,失去的不只是时间,而是在先发优势不断累积的市场中的竞争位势。次生效应则是资本将涌向审批更快、环境审查更弱、地方政府更配合的区域——这可能导致基础设施比当前预测更具侵略性地集中。
英伟达护城河正在裂开——所有人都在抢着填上
普华永道的报告指出,大部分支出流向硬件,英伟达仍在主导AI半导体市场。但凌驾于其主导地位之上的市场动态变化,比报告所承认的更为深远。
OpenAI近期展示了Jalapeño——其首款专为自身训练负载设计的定制ASIC。这不是一个 minor 的产品发布。它是一个信号:地球上最大的AI公司不再愿意依赖单一供应商的产品路线图。定制芯片让OpenAI掌控每瓦性能、成本结构和供应时机——这三个规模效应下最重要的变量。
影响深远。当你的主要硬件供应商同时在AI软件层与你竞争——英伟达通过微软合作及其自有Clara平台愿景,实际上正是如此——依赖便成为战略脆弱点。Jalapeño不只是为了节省成本;更是为了利益一致。自研芯片服务于OpenAI的研究优先事项、训练流程和迭代速度,无需经过第三方产品周期的过滤。
三星正在内存领域回应。该公司正在将其HBM4产能翻番——HBM4是训练集群不可或缺的高带宽内存。HBM是决定GPU或ASIC能多快访问其工作数据的瓶颈。谁控制了HBM的大规模产能,谁就扼住了整个供应链的关键节点。
内存短缺已经可见。HBM价格飙升,因为英伟达、AMD和定制ASIC买家们的需求在三星和SK海力士有限的制造产能上发生了碰撞。台积电正加入HBM竞赛,这将在未来缓解约束,但不会一蹴而就。这次内存挤压的次生效应意味着:任何无法确保HBM供应的公司——无论其芯片设计多么出色——都将面临生产的硬性上限。内存的可获得性最终可能比算力本身更能决定市场份额。
这些动向共同标志着AI硬件后英伟达时代的开端。英伟达当前的优势是真实的——其CUDA生态、互联技术、以及 sheer 出货量——但这是建立在一个单体架构之上的优势。每家主要云服务商和顶级AI实验室现在都有了多样化选择的激励。谷歌的TPU v4 pods已在运行。亚马逊有Trainium。微软在投资定制芯片。问题不再是替代架构是否会涌现,而是谁能更快、以更低的成本造出来。
50万亿美元的乐观情景——以及它为何让规划者胆寒
普华永道的"中性情景"是31.6万亿美元。乐观情景——AI普及速度超出当前预测——将这个数推向50万亿美元。那接近美国经济总量的两倍,在四分之一世纪内铺设于建筑、芯片、冷却系统、电网和光纤电缆之上。
以尺度感知:全球半导体产业去年总收入约为6000亿美元。50万亿美元的建设规模需要将这一产出扩大一个数量级——不是在几十年内,而是在持续年度增量中完成,而没有任何制造网络曾长期维持过这样的增速。硅的物理极限、稀土开采的地理约束、造船厂建造变压器的产能——这些约束都不是理论问题。它们是考验全球产业政策弹性的硬性边界。
这不是推测小说。微软和亚马逊已经以超出地方审批程序和公用事业承载力的规模建设数据中心园区。规划中的基础设施与社区容忍度之间的差距,才是真正的风险因素。50万亿美元的建设不仅需要资本,更需要政治许可——而这正是方程式中最稀缺的资源。
能源维度值得特别关注。训练单个前沿模型如今消耗兆瓦时的电力。运行这些模型的数据中心则持续消耗兆瓦级电力。国际能源署(IEA)估计,如果当前趋势延续,到2026年数据中心可能占全球电力需求的8%。这与日本的能源消费总量相当。电网根本不是为此而建的。升级输电基础设施需要十年。建设新的发电能力——无论是核电、可再生能源还是其他——耗时更久。能源瓶颈可能比芯片瓶颈更致命。
谁会赢,谁会输,接下来会发生什么
赢家: 拥有多元化产品线的半导体供应商——三星、SK海力士、台积电——因为需求横跨多种架构。拥有资本储备和土地获取能力的云服务商,因为规模本身就是护城河。拥有配合型地方政府和可用电网容量的区域——因为它们将成为事实上的AI枢纽。美国大概率获得最大份额,但前提是其解决审批和社区抵制问题的速度比欧洲和亚太更快。
锂和铜生产商也将大幅受益。一个数据中心需要数以吨计的铜用于布线和变压器。IEA预测,仅数据中心一项,铜需求到2035年可能激增20倍。目前没有足够的矿山产能上线来满足这一需求——而开辟新矿山需要7到10年。这将创造一个二次稀缺循环,推高大宗商品的整体价格。
输家: 无法承受数据中心建设环境及基础设施负担的社区。远离既有的枢纽市场的区域经济——非洲获得的2550亿美元便揭示了收益将如何集中。无法转向定制ASIC设计或下一代内存的传统芯片供应商。将所有赌注押在英伟达且没有多元化战略的公司。
劳动力市场也将惩罚落后者。数据中心的建设和运营需要专业技能——电气工程、热管理、电网整合——而这些人才目前供应紧张。这些类别的薪资已经在上涨。无法吸引或培训这类劳动力的公司和区域,无论投入多少资本,都将被拒之门外。
接下来: 未来18个月将决定哪些区域赢得基础设施竞赛、哪些架构存活下来。OpenAI的Jalapeño和三星的HBM4推进,是供应链从单一依赖点逐步碎裂的早期信号。31.6万亿美元是一个预测——但真正的衡量标准将是75个搁置项目中有多少能被推动重启,以及多少新项目会撞上同样的墙。
次生效应将与初始效应一样重要。如果美国无法简化审批,资本可能 redirect 至得州独立电网区域、拥有富余水电容量的加拿大省份,或像沙特阿拉伯和阿联酋这样以主权财富和监管快车道积极招揽AI基础设施的中东国家。普华永道预测的地理集中并非命运——它是一个假设当前政治和监管条件保持不变基线。但它们不会保持不变。
基础设施建设已经开始。问题是谁来控制它,以及谁被留在电网的错误一侧。