La apuesta de 31,6 billones de dólares que podría redefinir el poder global
PwC pronostica 31,6 billones de dólares en inversiones de centros de datos de IA hasta 2050: más del doble del PIB de EE.UU. EE.UU. reclama casi la mitad, pero la reacción local ya está frenando proyectos. Esto es lo que significan realmente las cifras.
La cifra que nadie toma lo suficientemente en serio
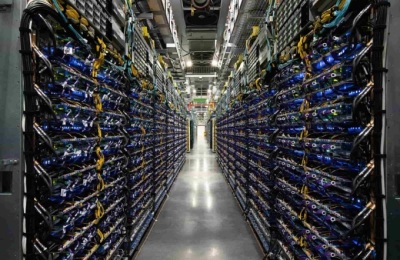
PwC publicó el miércoles un informe que pronostica 31,6 billones de dólares en inversión global en centros de datos de IA hasta 2050. Para ponerlo en perspectiva, el PIB total de Estados Unidos es de aproximadamente 30 billones de dólares. La cifra no es exagerada: es una declaración que los próximos 25 años de expansión de infraestructura física para la inteligencia artificial superarán combinados a cada proyecto de capital en la historia de la humanidad.
Ferrocarriles. Internet. Electrificación. Todo eclipsado.
Pero la cifra titular apenas raya la superficie de lo que realmente importa. La verdadera historia está en dónde va el dinero, quién controla los chips que la impulsan y quién queda rezagado cuando las comunidades dicen no.
Lo que hace que este pronóstico sea particularmente desestabilizador es su naturaleza compuesta. Cada nuevo centro de datos no solo consume capital; entrena modelos que demandan aún más capacidad de cómputo, lo cual exige más centros, que requieren más energía, más agua, más tierra y más batallas por permisos. El ciclo de retroalimentación se autoafirma y acelera. Los 31,6 billones de dólares no son un objetivo estático; son un piso que probablemente aumente a medida que las capacidades de los modelos superen las proyecciones más agresivas de hoy.
EE.UU. absorbe casi la mitad — y ya invita a la reacción
Se proyecta que Estados Unidos absorba 15,1 billones de dólares de ese total, casi la mitad de todo el gasto global. Asia-Pacífico le sigue con 8,2 billones, Europa con 5,6 billones, Medio Oriente con 1,1 billones y África con una modesta cifra de 255 mil millones. La distribución lo dice todo sobre dónde se concentra el auge de la IA — y dónde se enfrenta a fricción.
La oposición local ya está frenando la construcción. Data Center Watch registró 75 proyectos valorados en al menos 13 mil millones de dólares solo en el primer trimestre, retrasados o cancelados directamente por la resistencia comunitaria. Las preocupaciones no son abstractas: impacto ambiental, consumo de agua y energía, y temores sobre la disrupción social más amplia de la IA. Estas no son quejas típicas de NIMBY (“not in my backyard”). Son cuellos de botella estructurales que podrían remodelar qué regiones realmente obtienen la infraestructura.
El patrón es repetible y demoledor. En Texas, las instalaciones propuestas han enfrentado rechazo por la tensión en la red regional durante la demanda pico del verano. En Irlanda, el gobierno ha pausado efectivamente las aprobaciones de nuevos centros de datos en ciertos condados después de que las instalaciones existentes empujaran la demanda eléctrica local más allá de la capacidad de la red. En Carolina del Norte, las comunidades se han organizado alrededor de las preocupaciones por el uso del agua, con algunas instalaciones extrayendo millones de galones diarios para refrigeración. Estos no son incidentes aislados: son indicadores tempranos de una crisis global de permisos.
Cada billón de dólares estancado por la oposición comunitaria es un billón de dólares redirigido a otro lugar — o un cronograma empujado más hacia adelante. En una industria que corre contra competidores, el retraso es una desventaja estratégica. Las compañías que no pueden asegurar tierras, energía y agua en el plazo establecido no solo pierden tiempo; pierden posición en un mercado donde la ventaja del primero en moverse se compuesta. El efecto secundario es que el capital fluirá hacia regiones con permisos más rápidos, revisiones ambientales más débiles y gobiernos locales más receptivos — concentrando la infraestructura de manera aún más agresiva de lo que sugieren las proyecciones actuales.
El foso de Nvidia muestra grietas — y todos corren a llenarlos
El informe de PwC señala que la mayoría del gasto fluye hacia hardware, con Nvidia todavía dominando el mercado de semiconductores para IA. Pero las dinámicas del mercado que cambian bajo ese dominio son más significativas de lo que el informe reconoce.
OpenAI presentó recientemente Jalapeño, su primer ASIC personalizado diseñado específicamente para sus propias cargas de trabajo de entrenamiento. Esto no es un lanzamiento menor de producto. Es una señal de que la compañía de IA más grande del planeta ya no quiere depender de la hoja de ruta de un solo proveedor. El silicio personalizado le da a OpenAI control sobre el rendimiento por vatio, la estructura de costos y el cronograma de suministro — las tres variables que más importan a escala.
Las implicaciones son profundas. Cuando tu principal proveedor de hardware también compite contigo en la capa de software de IA — lo cual Nvidia hace efectivamente a través de alianzas con Microsoft y sus propias ambiciones en la plataforma Clara — la dependencia se convierte en una vulnerabilidad estratégica. Jalapeño no se trata solo de ahorros de costos; se trata de incentivos alineados. Un chip interno sirve a las prioridades de investigación de OpenAI, los flujos de entrenamiento y la velocidad de iteración sin filtrarse a través del ciclo de producto de un tercero.
Samsung está respondiendo en el lado de la memoria. La compañía está duplicando su producción de HBM4, la memoria de alto ancho de banda crítica para los clústeres de entrenamiento. La HBM es el cuello de botella que determina qué tan rápido una GPU o ASIC puede acceder a sus datos de trabajo. Quien controle la capacidad de HBM a volumen controla un punto de estrangulamiento en toda la cadena de suministro.
La escasez de memoria ya es visible. Los precios de la HBM han surgido a medida que la demanda de Nvidia, AMD y compradores de ASICs personalizados choca con una capacidad de fabricación limitada, principalmente en Samsung y SK Hynix. TSMC está entrando en la carrera por la HBM, lo cual debería aliviar las restricciones con el tiempo, pero no ocurrirá de la noche a la mañana. El efecto secundario de esta presión en la memoria es que cualquier compañía incapaz de asegurar suministro de HBM — independientemente de qué tan bien diseñado esté su chip — enfrenta un techo duro en la producción. La disponibilidad de memoria podría determinar finalmente la cuota de mercado más que el rendimiento bruto de cómputo.
Estos movimientos marcan juntos el comienzo de una era post-Nvidia en el hardware de IA. La ventaja actual de Nvidia es real — su ecosistema CUDA, su tecnología de interconexión, su volumen masivo de chips de entrenamiento enviados — pero es una ventaja construida sobre una arquitectura monolítica. Cada gran proveedor de nube y laboratorio de IA de élite ahora tiene incentivos para diversificar. Google tiene pods de TPU v4 ya funcionando. Amazon tiene Trainium. Microsoft está invirtiendo en silicio personalizado. La pregunta ya no es si emergerán arquitecturas alternativas, sino quién las construye lo suficientemente rápido y a qué costo.
El escenario positivo de $50 billones — y por qué aterroriza a los planificadores
El “escenario central” de PwC es de 31,6 billones. El caso optimista — donde la adopción de IA supera las proyecciones actuales — empuja esa cifra a 50 billones. Eso es casi el doble de la economía de EE.UU., desplegado a lo largo de un cuarto de siglo en edificios, chips, sistemas de refrigeración, redes eléctricas y cable de fibra óptica.
Para ponerlo en perspectiva, la industria global de semiconductores generó aproximadamente 600 mil millones de dólares en ingresos el año pasado. Una expansión de 50 billones requeriría escalar esa producción en un orden de magnitud — no a lo largo de décadas, sino en incrementos anuales sostenidos que ninguna red de fabricación ha sostenido nunca. La física del silicio, la geografía de la minería de tierras raras, la capacidad de los astilleros que construyen transformadores — ninguna de estas restricciones es teórica. Son límites duros que pondrán a prueba la elasticidad de la política industrial global.
Esto no es ficción especulativa. Microsoft y Amazon ya están construyendo campus de centros de datos a escalas que tensan los procesos locales de permisos y la capacidad de los servicios públicos. La brecha entre la infraestructura planeada y lo que las comunidades tolerarán es el factor de riesgo real aquí. Una expansión de 50 billones requiere no solo capital, sino licencia política — y ese es el recurso más escaso en la ecuación.
La dimensión energética merece atención particular. Entrenar un solo modelo de vanguardia ahora consume megavatios-hora de electricidad. Los centros de datos que ejecutan esos modelos consumen megavatios continuamente. La Agencia Internacional de Energía ha estimado que los centros de datos podrían representar hasta el 8% de la demanda global de electricidad para 2026 si las trayectorias actuales se mantienen. Eso es comparable al consumo total de energía de Japón. La red simplemente no fue construida para esto. Modernizar la infraestructura de transmisión toma una década. Construir nueva generación — nuclear, renovable o de otra clase — toma más tiempo. El cuello de botella energético podría resultar más restrictivo que el cuello de botella de chips.
Quién gana, quién pierde, qué sigue
Gana: Proveedores de semiconductores con carteras diversas — Samsung, SK Hynix, TSMC — porque la demanda abarca múltiples arquitecturas. Proveedores de nube con reservas de capital y acceso a tierras, porque la escala se vuelve un foso. Regiones con gobiernos locales dispuestos y capacidad de red disponible, porque se convierten en los hubs de facto de IA. EE.UU. probablemente asegure la mayor parte, pero solo si resuelve sus problemas de permisos y oposición comunitaria más rápido que Europa y Asia-Pacífico.
Los productores de litio y cobre también se beneficiarán enormemente. Un solo centro de datos requiere toneladas de cobre para cableado y transformadores. La AIE proyecta que la demanda de cobre de solo los centros de datos podría aumentar 20 veces para 2035. Simplemente no hay suficiente capacidad minera en línea para satisfacer eso — y abrir nuevas minas toma de 7 a 10 años. Esto crea un bucle secundario de escasez que pujará al alza los precios de todas las materias primas.
Pierde: Comunidades que no pueden absorber la carga ambiental e infraestructural de la construcción de centros de datos. Economías regionales fuera de los mercados hub establecidos, donde los 255 mil millones que van a África ilustran cuán concentrados serán los beneficios. Proveedores tradicionales de chips que no puedan pivotar hacia diseño de ASICs personalizados o memoria de nueva generación. Compañías que apuestan todo a Nvidia sin una estrategia de diversificación.
El mercado laboral también castigará a los rezagados. La construcción y operación de centros de datos requiere habilidades especializadas — ingeniería eléctrica, gestión térmica, integración de red — que están en escasez. Los salarios en estas categorías ya están subiendo. Compañías y regiones que no puedan atraer o capacitar a esta fuerza laboral quedarán excluidas sin importar cuánto capital traigan a la mesa.
Qué sigue: Los próximos 18 meses determinarán qué regiones ganan la carrera de infraestructura y qué arquitecturas sobreviven. El Jalapeño de OpenAI y el empuje de Samsung por el HBM4 son señales tempranas de una cadena de suministro que se fragmenta alejándose de una dependencia de punto único. La cifra de 31,6 billones es un pronóstico — pero la verdadera medición será cuántos de esos 75 proyectos estancados se desatascen, y cuántos nuevos enfrenten la misma pared.
Las dinámicas secundarias importarán tanto como las primarias. Si EE.UU. falla en agilizar los permisos, el capital podría redirigirse a zonas de red independientes en Texas, provincias canadienses con capacidad hidroeléctrica excedente, o estados del Medio Oriente como Arabia Saudita y EAU que están cortejando agresivamente la infraestructura de IA con riqueza soberana y vías rápidas regulatorias. La concentración geográfica predicha por PwC no es destino — es un punto de referencia que asume que las condiciones políticas y regulatorias actuales se mantienen. No se mantendrán.
La expansión de infraestructura ha comenzado. La pregunta es quién la controla, y quién queda del lado equivocado de la red.