苹果折叠屏入场彻底改变韩国显示厂商格局
苹果首款折叠 iPhone 让三星显示和 LG 显示满怀信心,H2 盈利预测飙升。但真正的故事在于苹果的需求对全球 OLED 供应链意味着什么。
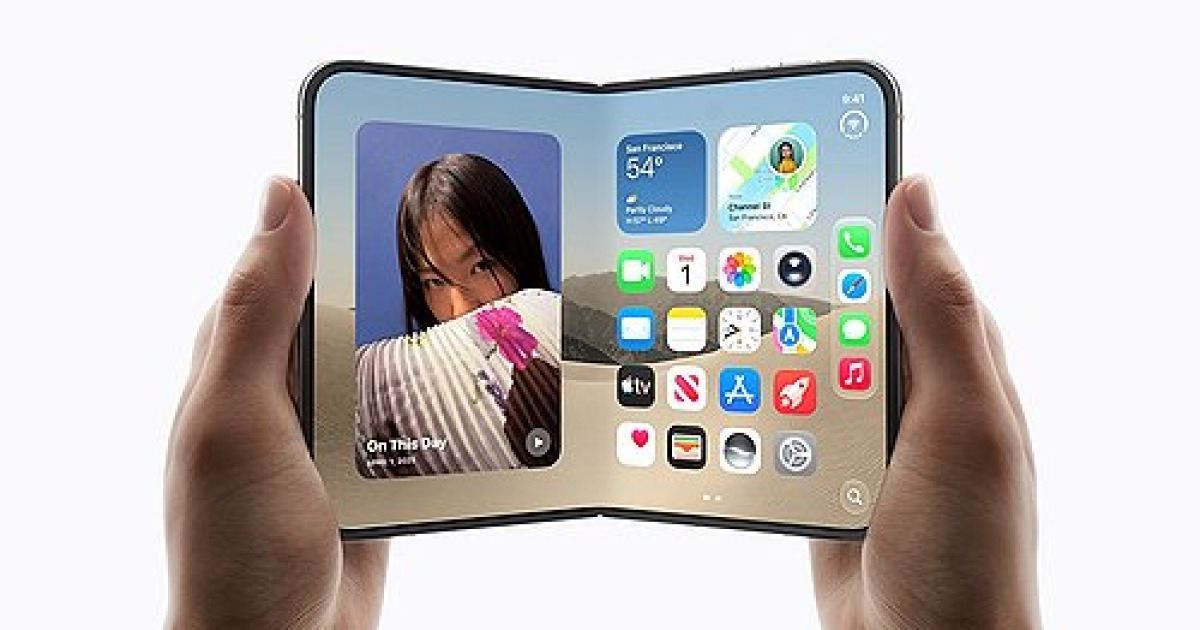
苹果的折叠屏豪赌正在改变规则
苹果首款折叠屏手机——iPhone Duo于9月9日在Apple Park发布,这不仅仅是一次新品发布,更是OLED供应链权力结构的一次根本性转变。
这一影响的即时效果已经体现在数字中。长期作为苹果iPhone显示屏默默支柱的两大韩国面板厂商——三星显示和LG显示——如今正迎来一波远超普通OLED面板的新需求浪潮。市场已将这一预期计入定价。
三星显示预计下半年营业利润将从上半年的1.1万亿韩元翻倍至2万亿至3万亿韩元,营收攀升至17万亿至18万亿韩元。LG显示预计其移动业务营收将增长47%——从3.8万亿韩元增至5.6万亿韩元——营业利润翻一番以上至约9000亿韩元。这些并非小幅升级,而是重新定价。
但 headlines 所忽略的是:苹果进军折叠屏迫使显示供应链中的权力格局进行重新谈判,这一影响远超这些业绩超预期的表面现象。
谁赢谁输
三星显示是 outright 赢家。据报道,苹果已将iPhone Duo的折叠屏OLED面板全部交由三星显示独家供应。这是一次干净的分配——苹果最具雄心的新产品没有采用任何共享供应商。三星拥有生产柔性折叠OLED堆叠结构的独家权利,而这可能成为苹果增长最快的产品类别。
与此同时,LG显示仍保持为iPhone 18 Pro和Pro Max直版OLED面板的供应商,但在折叠屏领域目前被排除在外。这一差距意义重大。折叠面板的利润率更高,且比普通智能手机显示屏的产能风险更小。LG显示47%的移动业务营收增长看似强劲,但其建立在苹果已从其他供应商大批量采购的面板之上。
真正的输家可能是京东方和其他中国面板制造商。多年来,科技圈一直有这样一个叙事:中国面板制造商正在缩小与韩国OLED生产的差距。京东方正积极扩张自身的折叠OLED产能,押注三星和LG最终会面临产能瓶颈,从而迫使苹果多元化其供应链。
苹果选择三星供应iPhone Duo——即使是其首款折叠屏——表明库比蒂诺公司仍然认为韩国技术是高端折叠屏的唯一可行路径。这是一个在整个行业内回荡的信号。一直将自己定位为帮助企业降低对三星和LG依赖的经济型替代方案的中国面板制造商,刚刚失去了一桩重要的标杆案例。
对供应链意味着什么
还有一个值得关注的二级效应。苹果的面板供应通常从第三季度开始爬坡,到第四季度达到峰值。iPhone Duo通过增加一条与现有供应链共享但需要更复杂制造流程的完全新产品线,改变了这一计算逻辑。折叠OLED需要不同的沉积设备、更严格良率管理,以及不同于刚性显示屏的处理工艺。
三星显示正在独自消化这一切。这既是产能风险,也是营收机会。如果三星能够高效地提升产能,它将巩固其作为全球高端设备首选OLED供应商的地位——不仅限于苹果。如果良率出现问题,苹果的折叠屏发布可能会受挫,三星作为技术领导者的声誉也会受损。
LG显示处于更安全的地位,但盈利能力较弱。其面板生产线成熟,与苹果的关系源远流长,增长来自产能扩张而非技术差异化。这对稳定盈利来说不错,但对于追赶三星却不够。
数字讲述的故事与头条不同
韩国媒体将此框架为一道简单的业绩上调故事。三星显示Q3-Q4利润区间2万亿至3万亿韩元,对比上半年的1.1万亿韩元,纸面上看起来令人印象深刻。LG显示下半年营业利润从3900亿韩元跃升至9000亿韩元,也读起来像是扭转局面的叙事。
但看看基准线。自2024年中智能手机OLED面板全球需求走弱以来,两家公司一直处于业绩调整周期。这里看到的不是新需求的爆发,而是苹果这一单一客户将两家供应商从低谷中拉出。
这就产生了脆弱性。苹果占三星显示和LG显示智能手机OLED业务的很大份额。当单一客户的订单量翻倍时,供应商的命运就与客户的產品周期紧密绑定。苹果的任何延迟、任何设计变更、任何供应中断都会直接转化为面板制造商的盈利波动。
更大的图景
苹果以首款折叠屏产品进入折叠屏市场本身就是一种押注。该公司历史上一直对采用技术持谨慎态度,直到技术成熟度达到其质量标准。iPhone Duo不仅是一个新形态——它是苹果对折叠屏市场已度过新奇阶段、进入消费者大规模采用阶段的承认。
对三星显示而言,含义很明确:苹果信任其折叠OLED技术,足以让其成为该公司最重要新产品类的唯一供应商。这种信任是通过多年研发投资赢得的,现在正直接转化为利润率及市场份额的 gains,中国竞争对手在短期内将发现极难撼动这一地位。
本周的业绩故事是真实的。但结构性故事——谁控制下一代智能手机的高端折叠屏供应链——才是真正发生变革的地方。