La entrada de Apple en el mercado plegable lo cambia todo para los fabricantes coreanos de pantallas
El primer iPhone plegable de Apple envía una ola de optimismo entre Samsung Display y LG Display, mientras las previsiones de beneficios del segundo semestre se disparan. Pero la verdadera noticia es lo que la demanda de Apple señala para la cadena de suministro global de OLED.
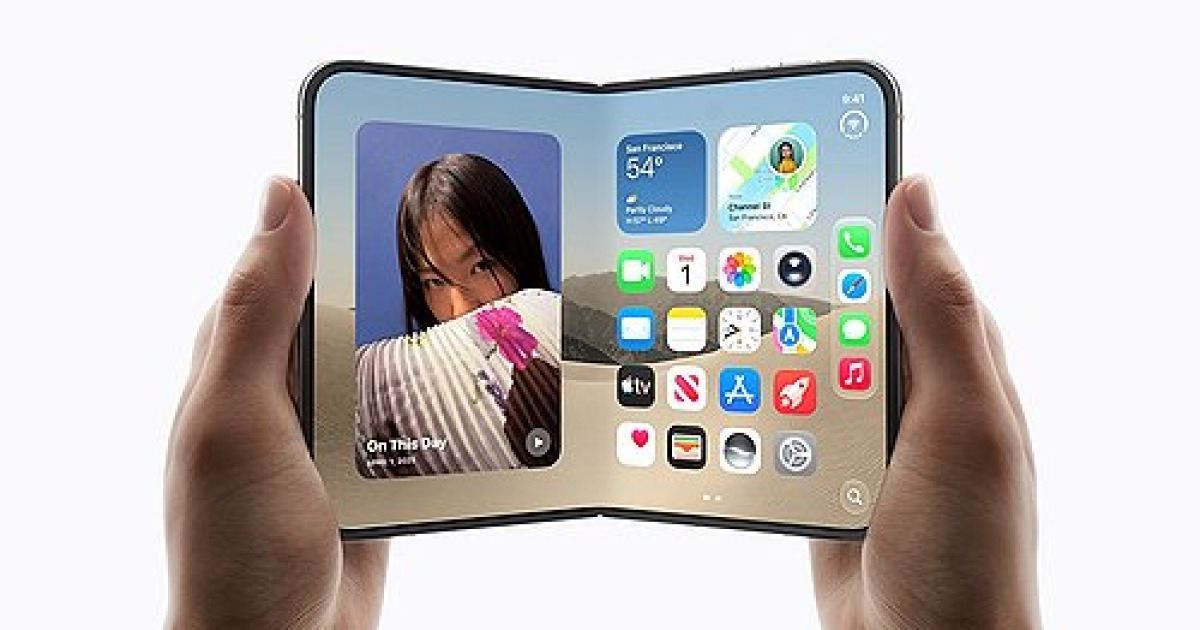
La apuesta plegable de Apple cambia las reglas
El primer teléfono plegable de Apple —el iPhone Duo, presentado en Apple Park el 9 de septiembre— es más que un lanzamiento de producto. Es un cambio estructural en quién controla la cadena de suministro de pantallas OLED.
El efecto inmediato ya se refleja en los números. Samsung Display y LG Display, los dos fabricantes coreanos de paneles que han sido durante mucho tiempo el sustento silencioso de las pantallas de los iPhone, ahora se benefician de una nueva ola de demanda que va mucho más allá de los paneles OLED estándar. Y el mercado ya lo está descontando.
Samsung Display espera que su beneficio de operación en el segundo semestre se duplique aproximadamente, pasando de 1,1 billones de wones en el primer semestre a entre 2 y 3 billones, con ingresos que ascenderán a 17-18 billones de wones. LG Display proyecta un aumento del 47 por ciento en los ingresos de su segmento móvil, de 3,8 billones a 5,6 billones de wones, y que su beneficio de operación se duplique para alcanzar alrededor de 900 mil millones de wones. Estas no son mejoras menores. Son renegociaciones de precios.
Pero aquí está lo que los titulares pasan por alto: la incursión de Apple en los dispositivos plegables obliga a renegociar el equilibrio de poder dentro de la cadena de suministro de pantallas, algo que va mucho más allá de estos superávits de ganancias.
Quién gana, quién pierde
Samsung Display gana claramente. Según reportes, Apple ha comprometido exclusivamente a Samsung Display con los paneles OLED plegables del iPhone Duo. Esa es una asignación limpia: sin proveedor compartido para el producto más ambicioso que Apple haya intentado jamás. Samsung detenta los derechos exclusivos para producir la estructura OLED flexible y plegable de lo que podría convertirse en la categoría de producto de más rápido crecimiento de Apple.
LG Display, mientras tanto, conserva su posición como proveedora de los paneles OLED de pantalla plana para el iPhone 18 Pro y Pro Max, pero está excluida del segmento plegable por ahora. La brecha importa. Los paneles plegables generán mayores márgenes y conllevan menos riesgo de volumen que las pantallas de smartphones estándar. El crecimiento del 47 por ciento en los ingresos móviles de LG se ve sólido, pero está construido sobre paneles que Apple ya compra a granel a otros proveedores.
La verdadera perdedora podría ser BOE y otros fabricantes chinos de pantallas. Durante años, la narrativa en los círculos tecnológicos ha sido que los fabricantes chinos de paneles están cerrando la brecha con la producción coreana de OLED. BOE ha estado expandiendo agresivamente su propia capacidad de OLED plegable, apostando a que Samsung y LG eventualmente enfrentarían restricciones de capacidad que obligarían a Apple a diversificar su base de proveedores.
La elección de Apple de Samsung para el iPhone Duo —incluso en su primer dispositivo plegable— señala que la compañía de Cupertino todavía ve la tecnología coreana como la única vía viable para un plegable premium. Ese es un mensaje que resuena en toda la industria. Los fabricantes chinos de paneles, que se han promovido como la alternativa rentable para las empresas que buscan reducir su dependencia de Samsung y LG, acaban de perder un caso de referencia fundamental.
Qué significa esto para la cadena de suministro
Hay un efecto de segundo orden que vale la pena vigilar. El suministro de paneles de Apple normalmente se intensifica desde el tercer trimestre hasta un pico en el cuarto trimestre. El iPhone Duo cambia los cálculos al agregar una línea de productos completamente nueva que comparte la misma cadena de suministro pero exige procesos de fabricación más complejos. Los OLED plegables requieren equipos de deposición diferentes, una gestión de rendimiento más rigurosa y un protocolo de manejo distinto al de las pantallas rígidas.
Samsung Display está absorbiendo todo esto por su cuenta. Ese es un riesgo de capacidad tanto como una oportunidad de ingresos. Si Samsung logra escalar la producción de manera eficiente, consolida su posición como el proveedor principal de OLED para dispositivos de alta gama a nivel global, no solo para Apple. Si surgen problemas de rendimiento, el lanzamiento del dispositivo plegable de Apple podría tropezar, y la reputación de Samsung como líder tecnológico recibiría un golpe.
LG Display se encuentra en una posición más segura pero menos lucrativa. Su línea de paneles está probada, sus relaciones con Apple son de larga data y su crecimiento proviene de la expansión de volumen más que de la diferenciación tecnológica. Eso está bien para ganancias estables, pero no para ponerse al día con Samsung.
Las cifras cuentan una historia diferente a la de los titulares
Los medios coreanos están enmarcando esto como una historia sencilla de mejora de ganancias. El rango de beneficio del Q3-Q4 de Samsung Display de 2 a 3 billones de wones frente a los 1,1 billones del primer semestre se ve impresionante en papel. El salto de LG Display de 390 mil millones a 900 mil millones de wones en beneficio de operación en el segundo semestre también se lee como una narrativa de reinvención.
Pero considera la línea base. Ambas compañías han estado en ciclos de corrección de ganancias desde mediados de 2024, cuando la demanda de paneles OLED para smartphones se suavizó a nivel global. Lo que estás viendo aquí no es tanto una explosión de nueva demanda, sino que un único cliente de Apple está sacando a ambos proveedores de un valle.
Eso crea una vulnerabilidad. Apple representa una parte significativa de los negocios de OLED para smartphones de tanto Samsung Display como de LG Display. Cuando un único cliente duplica su cartera de pedidos, la suerte de los proveedores queda estrechamente acoplada al ciclo de productos de ese cliente. Cualquier retraso, cualquier cambio de diseño, cualquier interrupción en el suministro en Apple se traduce directamente en volatilidad de ganancias para los fabricantes de paneles.
El panorama general
Que Apple ingrese al espacio plegable con su primer intento es en sí mismo una apuesta. La compañía ha sido históricamente cautelosa al adoptar tecnologías hasta que alcanzan un nivel de madurez que coincida con sus estándares de calidad. El iPhone Duo no es solo un nuevo factor de forma, es el reconocimiento de Apple de que el mercado de los plegables ha superado la etapa de novedad para convertirse en algo que los consumidores adoptarán a escala.
Para Samsung Display, la implicación es clara: Apple confía en su tecnología OLED plegable lo suficiente como para convertirla en el único proveedor para la categoría de producto más importante de la empresa. Esa confianza, ganada mediante años de inversión en I+D, se está traduciendo directamente en ganancias de margen y participación de mercado que los competidores chinos encontrarán extremadamente difíciles de desplazar en el corto plazo.
La historia de ganancias de esta semana es real. Pero la historia estructural —quién controla la cadena de suministro de pantallas plegables premium para la próxima generación de smartphones— es donde ocurre el verdadero cambio.