苹果折叠iPhone如何颠覆手机市场
苹果iPhone Duo发售当日即售罄,迫使所有安卓对手重新调整策略。真正的看点不在于狂热抢购——而是这份需求对亚洲组件供应商及竞争格局释放的信号。
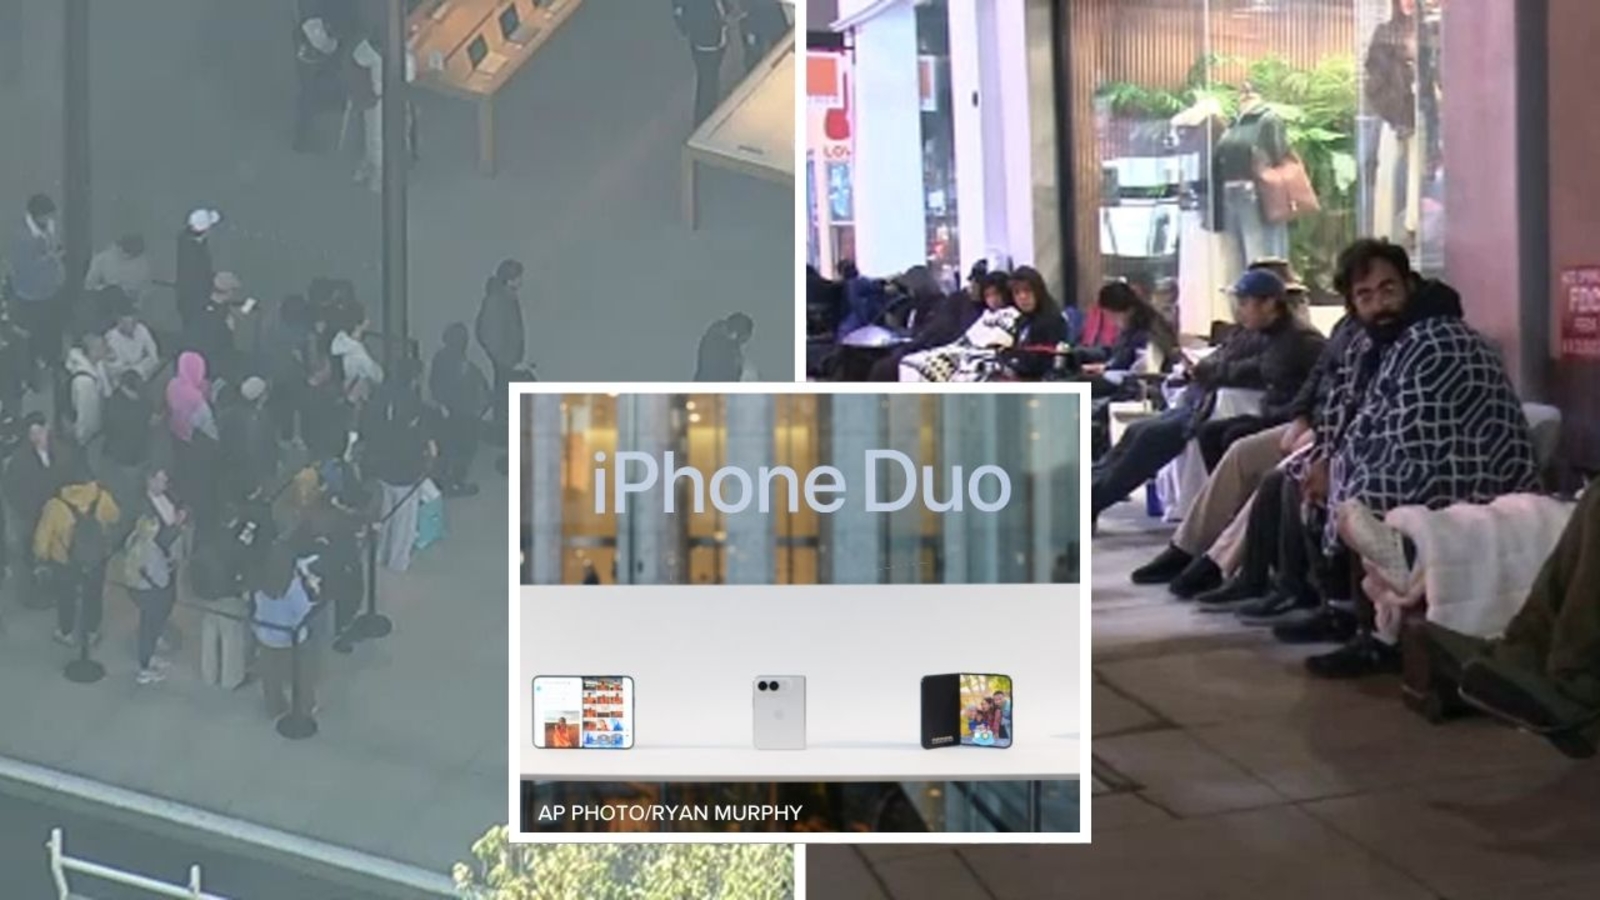
排队才是表象
帕萨迪纳、The Grove 和圣莫尼卡的画面,讲述的是那个熟悉的故事:果粉通宵排队、预购失败逼得他们亲自到店、围绕一台售价不到 2000 美元的产品建立起社区感。这些影像会 circulated 好几天。但 iPhone Duo 的真正意义远不止又一次售罄的发布。
苹果首款折叠屏手机于 2026 年 10 月 23 日正式登场,它不只是进入了一个市场——它重新定义了一个三星、华为、OPPO 和小米已经争夺了近五年的品类。而供给跟不上需求这一事实,比任何关于"排长队的粉丝"的头版报道都讲了一个更紧迫的故事。
这次发布与众不同之处在于售罄的猛烈程度。预购于 10 月 9 日开启,48 小时内全军覆没。苹果官方渠道显示,256GB 版本的库存首日上午就跌至接近零。公司延长了主要市场重点门店的营业时间,但瓶颈从来不是门店本身——而是整个供应链。
这个瓶颈才是真正的信号。当一款接近 2000 美元的产品在预购已经开放的条件下首日售罄,说明需求大幅超出了苹果的内部预测。这对供应商来说是问题,不是值得庆祝的事。对想买却买不到的消费者来说也是问题,对每一个正在旁观一个竞品以同样的力度验证一个他们自己至今未能攻克的品类的竞争对手而言,同样是个问题。
折叠屏地板已经移位
三星 2019 年推出了首款 Galaxy Z Fold。到 2026 年,这个品类已经成熟到足以引起中国厂商和谷歌的认真关注,但它仍然是一个高端小众市场——约占全球智能手机出货量的 5% 到 7%。三星通过迭代守住这块地盘:更薄的铰链、更好的耐用性、更适配大屏的软件。这家公司凭借持久的投入构建了近乎护城河般的壁垒,在一个行业多数时期都视为噱头的形态上砸下了数十亿美元。
苹果不需要发明折叠屏本身。它需要的是做出一个 iPhone 用户不会讨厌使用的折叠屏产品。几乎无折痕的屏幕和可放入口袋的折叠形态,表明苹果已经做出了一个 deliberate bet:它已经解决了——或者外包了解决——让早期折叠屏令人沮丧的工程问题。据接近研发过程的消息人士透露,苹果在最终确定架构之前花了数年时间评估铰链设计和屏幕层压方案,并且许可了一些技术而非全部自研。这非常苹果:吸收风险,交付精致。
这一区分之所以重要,是因为它改变了安卓厂商现在所面对的竞争对象。三星的折叠屏优势从来不是"最先推出"。而是在此之前没有任何可信替代品。苹果的入局几乎完全抹平了这一差距。原本在 Galaxy Z Fold 和传统旗舰之间犹豫不决的安卓用户,现在有了第三个选项,而且和所有其他 iPhone 一样带着同样的生态锁定。竞争态势从三星独自防守变为整个安卓生态系统仓促上阵,在同一价位段拿出有吸引力的东西。
谁最先倒下
直接的牺牲者是中端折叠屏厂商。华为在中国市场拥有最强的品牌认知和一些专有铰链技术,但它没有苹果的全球零售网络或服务收入模式。OPPO 和小米的折叠屏尝试从来就是 narrower plays——而苹果的 arrival 让它们在与相似价位产品的竞争里更加难以合理化。Counterpoint Research 的行业分析师已经指出,随着消费者兴趣迅速转向 iPhone Duo,中国厂商的中端折叠屏出货量在 2026 年第四季度很可能收缩。
三星并不处于危险之中,但它的位置确实收紧了。这家公司多年来通过"无人能敌"主导了品类。现在它必须在资金更深厚、软件整合更强的竞争者面前防守市场份额。三星的回应大概会以两种方式出现:加速硬件创新和发力软件差异化,做一些 iPhone 克隆无法复制的功能。两者都比听起来更难。公司已经在研发下一代折叠屏,拥有更精致的铰链和改进的屏幕耐用性,但当基准线不断前移时,迭代是一种更慢的策略。
谷歌是另一个变量。Pixel Fold 一直表现平平,受制于有限的供应和 lukewarm 的评价。一款屏幕尺寸相当、但与谷歌自身 AI 和生产力的整合更紧密的苹果折叠屏,可能进一步侵蚀 Pixel 在高端细分里本就狭窄的立足点。
供应链的信号
这场售罄发布是最重要的数据点——而且不是因为大多数头版报道所暗示的原因。对供应商来说,超出预测的需求既是机遇也是风险。折叠屏显示需要柔性 OLED 面板、专用铰链机构和分层电池设计,传统智能手机并不需要这些。LG 显示和三星显示是唯二能够以苹果在此量级下要求的那种低折痕屏幕进行量产的两家供应商。两者都面临压力:要么快速扩大产能,要么面临订单削减。
富士康和立讯精密这两家装配合伙伙伴同样受到约束。折叠屏设备的组装率天生就低于直板手机——铰链机构给产线增加了复杂度和时间。为了应对突增的需求而提升这些产线的产能并不简单。自 2024 年以来就大力投资折叠屏产能的供应商最有可能从中获益。而那些犹豫不决、押注苹果的折叠屏会晚来或者卖得不那么凶猛的厂商,现在处境艰难。苹果通常不会在这种高知名度产品上中途换供应商,这意味着最早拿到配额的厂商将是获得最大财务回报的那批人——而那些错过窗口期的厂商可能会在本轮产品周期里找不到出路。
还有第二个效应值得注意:需求激增对整个智能手机零部件市场都施加了压力。被吸引向折叠屏生产的材料和制造能力从传统手机产线分流,可能在非折叠屏设备上造成微妙的供应紧张。这是整个行业重心正在发生怎样剧烈 shift 的一个早期信号。
接下来会发生什么
预料一场硬件军备竞赛。三星会在 2026 年底前宣布 Galaxy Z Fold 的更新,可能侧重于耐用性改进和深入利用折叠形态的软件特性,而苹果的更保守设计选择可能不会立刻在这些方面跟上。谷歌将加速 Pixel 系列的折叠屏雄心。中国厂商要么整合各自的折叠屏布局,要么撤退到苹果品牌拉力最弱的更低价位段。
iPhone Duo 不只是一台苹果折叠屏。它是折叠屏品类停止成为三星独角戏、变成所有人难题的那个时刻。帕萨迪纳店外的排队长龙是一个产品发布。它们真正代表的是一个市场的重组——奖励整合体验胜过单纯的硬件渐进式改进,惩罚那些把折叠屏当作投机性副业而非核心战略优先事项的任何厂商。
供应瓶颈会缓解。最初的短缺对这个体量的公司而言是可预期的、可管理的。真正的前置约束在于竞争对手能否匹敌苹果打造的整合体验——这需要以年为单位,而不是以季度为单位。暂时,整个行业只是在买时间。