Cómo el iPhone plegable de Apple revoluciona todo
El iPhone Duo de Apple se agotó en su lanzamiento, forzando a cada rival Android a recalibrar. La verdadera historia no son las filas de fans, sino lo que la demanda señala para los proveedores de componentes y el panorama competitivo.
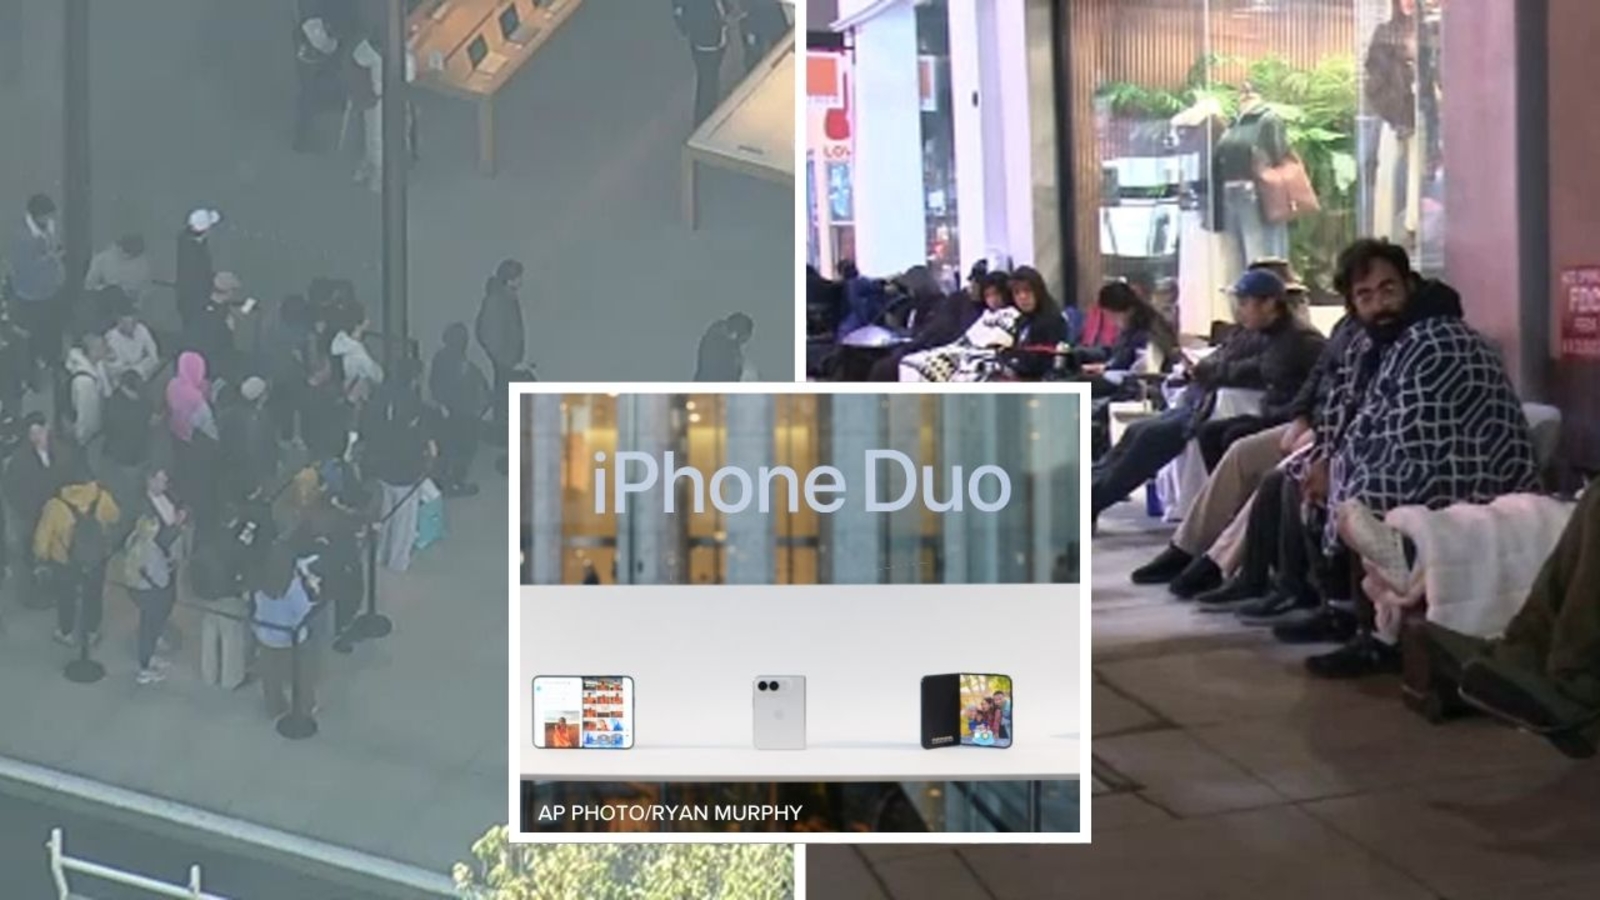
Las filas no son la historia
Las imágenes de Pasadena, The Grove y Santa Monica cuentan la historia familiar de Apple: fans acampando toda la noche, fracasos en los pedidos anticipados que los impulsan a visitar tiendas en persona, un sentido de comunidad alrededor de un producto que se vende por apenas menos de 2000 dólares. Esas imágenes circularán durante días. Pero el verdadero significado del iPhone Duo va mucho más allá de otro lanzamiento agotado.
El primer plegable de Apple, que llega el 23 de octubre de 2026, no solo ingresa a un mercado —lo reconfigura. Una categoría que Samsung, Huawei, Oppo y Xiaomi han disputado durante casi medio lustro. Y el hecho de que la oferta no pudiera seguirle el ritmo a la demanda cuenta una historia más urgente que cualquier titular sobre fans acampando.
Lo que hizo distintivo este lanzamiento fue la intensidad del agotamiento. Los pedidos anticipados se abrieron el 9 de octubre y se agotaron en cuarenta y ocho horas. Los propios canales de Apple marcaron niveles de inventario que cayeron a cero casi para el modelo de 256 GB en la primera mañana. La compañía extendió sus horarios de venta en tiendas clave de mercados importantes, pero el cuello de botella nunca fueron las tiendas: fue la propia cadena de suministro.
Ese cuello de botella es la señal real. Cuando un producto que se vende cerca de los 2000 dólares se agota el primer día a pesar de que los pedidos anticipados estaban disponibles, indica una demanda que superó con creces las proyecciones internas de Apple. Ese es un problema para los proveedores de componentes, no una celebración. También es un problema para los clientes que lo quisieron y no lo consiguieron, y es un problema para cada competidor que ve a un rival validar una categoría que ellos mismos aún no han logrado dominar con la misma fuerza.
El suelo de los plegables se ha movido
Samsung despachó su primer Galaxy Z Fold en 2019. Para 2026, la categoría ha madurado lo suficiente como para captar la atención seria de fabricantes chinos y Google, aunque sigue siendo un nicho premium: aproximadamente entre el 5 y 7 por ciento de los envíos globales de teléfonos inteligentes. Samsung ha sostenido ese espacio mediante iteración: bisagras más delgadas, mejor durabilidad, software más optimizado para pantallas grandes. La compañía construyó lo que equivalió a un foso defensivo mediante pura persistencia, invirtiendo miles de millones en una forma que gran parte de la industria descartó como un adorno durante gran parte de ese período.
Apple no necesitaba innovar el plegable en sí. Necesitaba hacer uno que un usuario de iPhone no detestara usar. La pantalla prácticamente sin pliegues y su forma plegada y portátil señalan una apuesta deliberada de Apple: ya resolvió —o subcontrató la solución a— los problemas de ingeniería que mantenían frustrantes a los primeros plegables. Fuentes cercanas al proceso de desarrollo indican que Apple pasó años evaluando diseños de bisagra y laminados de pantalla antes de comprometerse con la arquitectura final, y que licenció ciertas tecnologías en lugar de construirlas completamente en casa. Ese enfoque es muy Apple: absorber el riesgo, entregar el refinamiento.
Esa distinción importa porque cambia lo contra lo que los fabricantes Android ahora compiten. La ventaja de Samsung en los plegables nunca fue llegar primero. Era no tener una alternativa creíble hasta ahora. La entrada de Apple cierra casi por completo esa brecha. Los clientes Android que estaban indecisos entre un Galaxy Z Fold y un gama alta tradicional ahora tienen una tercera opción que carries del mismo bloqueo de ecosistema que cualquier otro iPhone. La dinámica competitiva se desplaza de Samsung defendiendo una posición solitaria a todo el ecosistema Android dando bandazos para ofrecer algo convincente al mismo nivel de precio.
Quién pierde primero
Las víctimas inmediatas son los jugadores de gama media en plegables. Huawei tiene el reconocimiento de marca más fuerte en el mercado chino y cierta tecnología de bisagra propietaria, pero no tiene la red de venta global de Apple ni su modelo de ingresos por servicios. Las experimentaciones plegables de Oppo y Xiaomi siempre iban a ser jugadas más estrechas, y la llegada de Apple las hace más difíciles de justificar a precios similares. Analistas de la industria en Counterpoint Research ya han señalado que los envíos de plegables de gama media de fabricantes chinos probablemente se contraigan en el cuarto trimestre de 2026 mientras el interés de los consumidores se desplaza decididamente hacia el iPhone Duo.
Samsung no está en peligro, pero se encuentra en una posición más ajustada. La compañía dominó la categoría por defecto durante años. Ahora debe defender su cuota de mercado contra un competidor con bolsillos más profundos y una integración de software más sólida. La respuesta de Samsung probablemente adopte dos formas: innovación acelerada en el lado del hardware y un impulso para diferenciarse en funciones de software que un clon de iPhone no pueda replicar. Ambas son más difíciles de lo que suenan. La compañía ya está trabajando en un plegable de próxima generación con una bisagra más refinada y durabilidad mejorada de pantalla, pero la iteración es una estrategia más lenta cuando la referencia sigue avanzando.
Google es otra carta wildcard. El Pixel Fold ha sido un performer moderado, obstaculizado por suministro limitado y reseñas tibias. Un plegable de Apple con la misma superficie de pantalla pero una integración más estrecha con el stack de IA y productividad propio de Google podría erosionar aún más la ya estrecha posición del Pixel en el segmento premium.
La señal de la cadena de suministro
El lanzamiento agotado es el dato más importante aquí, y no por las razones que sugieren la mayoría de los titulares. Para los proveedores, una demanda que excede las proyecciones es simultáneamente oportunidad y riesgo. Las pantallas plegables requieren paneles OLED flexibles, mecanismos de bisagra especializados y diseños de batería estratificados que los teléfonos inteligentes tradicionales no necesitan. LG Display y Samsung Display son los dos proveedores principales capaces de producir el tipo de pantallas con mínimos pliegues que Apple exigiría a este volumen. Ambos ahora están bajo presión para escalar la producción rápidamente o enfrentar recortes de pedidos.
Foxconn y Luxshare, socios de ensamblaje de Apple, también están igualmente constreñidos. Las tasas de ensamblaje para dispositivos plegables son inherentemente más bajas que para teléfonos slab: el mecanismo de bisagra añade complejidad y tiempo a la línea de producción. Incrementar esas líneas para responder a picos repentinos de demanda no es trivial. Los proveedores que han invertido fuertemente en capacidad plegable desde 2024 son quienes más se beneficiarán. Quienes dudaron, apostando a que el plegable de Apple llegaría más tarde o vendería con menor agresividad, ahora se encuentran en una posición difícil. Apple típicamente no cambia de proveedores a mitad de generación para un producto tan trascendental, lo que significa que las compañías que aseguraron asignaciones temprano son las que verán el mayor retorno financiero, y las que perdieron la ventana pueden encontrarse sin opción para este ciclo de producto.
También hay un efecto secundario digno de mención: el aumento de la demanda pone presión sobre el mercado más amplio de componentes para teléfonos inteligentes. Los materiales y la capacidad de manufactura desviados hacia la producción plegable se alejan de las líneas tradicionales, creando potencialmente una estrechez de suministro sutil para dispositivos no plegables. Es un indicador temprano de cuánto se ha desplazado drásticamente el centro de gravedad de la industria.
Qué sigue
Esperen una carrera armamentista de hardware. Samsung anunciará una actualización del Galaxy Z Fold antes de finales de 2026, probablemente enfocándose en mejoras de durabilidad y funciones de software que exploten la forma plegable de maneras que las elecciones más conservadoras de diseño de Apple quizás no igualen de inmediato. Google acelerará sus propias ambiciones plegables con la línea Pixel. Los fabricantes chinos o bien consolidarán sus esfuerzos en plegables o retrocederán a puntos de precio más bajos, donde el tirón de marca de Apple es más débil.
El iPhone Duo no es solo el primer plegable de Apple. Es el momento en que la categoría de plegables dejó de ser el experimento de Samsung y se convirtió en el problema de todos. Las filas afuera de la tienda de Pasadena trataban sobre un lanzamiento de producto. Lo que realmente representan es una reestructuración del mercado: una que recompensa las experiencias integradas sobre mejoras incrementales de hardware y que castiga a quien trató los plegables como una apuesta lateral especulativa en lugar de una prioridad estratégica central.
Las restricciones de suministro se aliviarán. La escasez inicial era predecible y manejable para una empresa de este tamaño. La verdadera restricción de ahora en adelante es si los competidores pueden igualar la experiencia integrada que Apple ha construido, algo que toma años, no trimestres. Por ahora, el resto de la industria está comprando tiempo.