苹果折叠屏,反而帮了三星一把
苹果首款折叠屏发布后,三星 Galaxy Z Fold 8 销量逆势上涨 10%。这背后的反直觉逻辑是:苹果可能在做大蛋糕,而非抢走份额——至少在短期内如此。
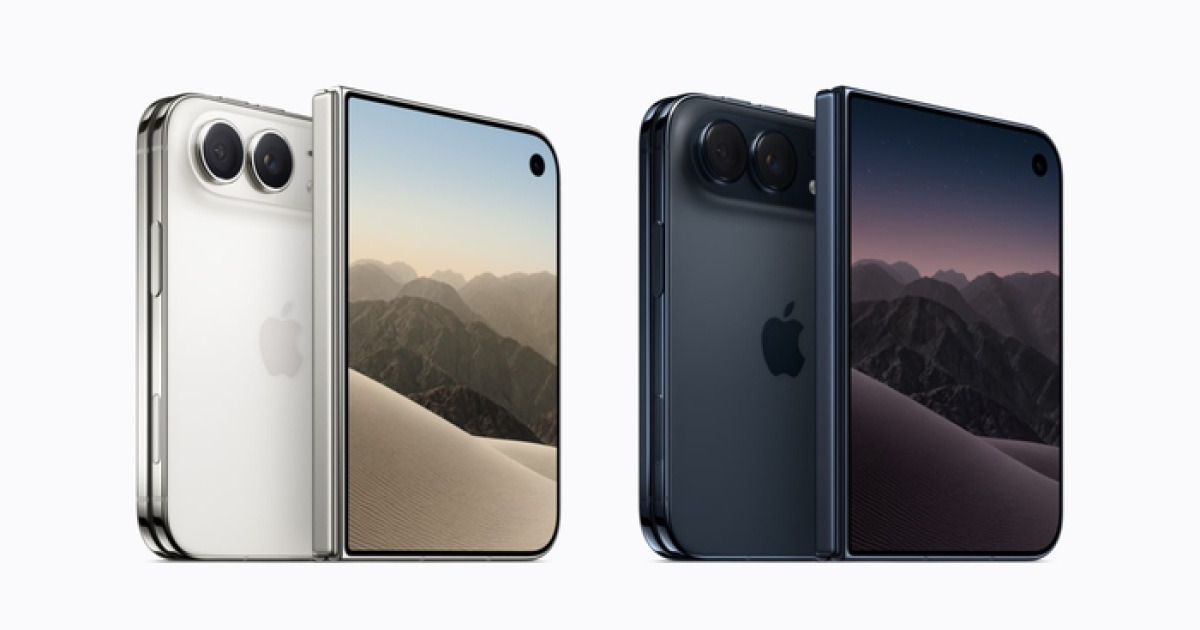
苹果刚刚帮三星免费打了一波营销
当苹果发布首款折叠屏手机 iPhone Duo 时,人们本能地认为三星遇到了麻烦。一个拥有无与伦比品牌忠诚度的竞争对手,正进入三星亲手打造的市场。然而来自韩国的最新数据讲述着截然不同的故事。
据《每日经济新闻》9 月 20 日报道,IT 行业数据显示,在苹果发布后的那一周,三星本土 Galaxy Z Fold 8 的销量攀升了约 10%。那些原本等待苹果入局的消费者,在权衡了 iPhone Duo 的配置与定价后,决定不再观望,转而购入三星手机。韩国联合通讯社援引分析师笔记指出,这一效应尤以 20 至 35 岁购买群体最为显著,表明价格敏感型消费人群才是主要驱动力,而非原本忠诚于苹果的用户发生品牌转移。
这一看似反直觉的现象,却揭示出新兴品类初期增长的一个重要规律: incumbent( incumbent 意为现有主导者/守门者,此处可意译为“老牌巨头” )之外首名重要入局者,并不总是能直接抢夺份额。它有时会把蛋糕做大,而老牌巨头反而能分得更大一块。技术史上不乏类似先例——谷歌凭借 Android 进军智能手机市场,并未令诺基亚在一夜之间覆灭;它只是将问题从“哪家公司能统治市场”变成了“哪个生态系统将定义市场”。
推动买家转向三星的数据
iPhone Duo 并不是一款差劲的手机。但在直接影响折叠屏用户核心考量的维度上,三星优势明显。
价格是最大因素。在韩国,iPhone Duo 256GB 版本售价 329 万韩元起,而同容量的 Galaxy Z Fold 8 仅需 227.81 万韩元——便宜逾百万。顶配 2TB 版 iPhone Duo 则高达 509 万韩元。这让苹果的折叠屏稳居市场最昂贵智能手机行列。作为参照,Fold 8 不仅压过 iPhone Duo,更低于三星自身上一代产品,这表明即便苹果大举入局,三星仍在激进捍卫自家阵地。
年轻 iPhone 用户是苹果在韩国乃至全球客群的重要组成部分,他们对价格尤为敏感。其中许多人还是学生或职场新人,购买力难以匹配苹果的高端定位。当 iPhone Duo 以那样高昂的身价亮相时,一批潜在的折叠屏买家开始重新评估。有些原本还在犹豫是否入手 iPhone Duo,正是盼着它能进一步普及折叠形态。结果却发现,这笔账根本算不过来。
重量与厚度同样关键。iPhone Duo 重 254 克,比 Fold 8 多出 53 克。合拢状态下厚度为 11.3 毫米,比三星产品厚了 0.7 毫米。对于一款主打便携性的品类而言,这些差距不容忽视。53 克大约是一小颗苹果的重量,绝对值不算惊人,但在一个以轻薄便捷为核心卖点的品类中,这就是一个肉眼可见的妥协。韩国消费者倾向随身携带手机且单手使用频率高于全球多数市场,对这些差异尤为敏锐。
软件多任务处理进一步拉平天平。Fold 8 大屏可同时运行三个应用,而 iPhone Duo 仅支持两个。对推动折叠屏早期普及的极客群体来说,这是功能性短板。三星已在五代产品中打磨其针对折叠屏优化的 One UI 界面——应用连续性、窗口管理与 Flex Mode 铰链交互均已成熟。苹果即使手握十年 iOS 经验可供调用,也相当于从零起步。早期评测指出,iPhone Duo 的应用适配仍显零散,多款韩国热门应用仍处于“手机模式”渲染,未能充分发挥大屏潜力。
时机决定一切
三星早在 7 月便发布了 Fold 8,并于 8 月初开售;而苹果 9 月才公布 iPhone Duo,韩国上市日期定在 9 月 23 日——还有整整一个多月。对于想当下就入手折叠屏的用户而言,这一时间差足以扭转选择。
Fold 8 已创下韩国本土 144 万台预售记录,是三星手机在韩国史上的最高纪录。如此旺盛的需求,建立在历经多代迭代打磨的基础上。相比之下,苹果在折叠屏品类从零起步,尽管其在整体智能手机市场地位卓著。公司常规产品线——iPhone 18 Pro 及 Pro Max——已于 9 月 18 日在 60 多个国家上市。显然,苹果优先押注的是核心阵容。折叠屏只是“第二幕”,而第二幕向来迟来。
这种时间优势会持续累积。每多一周在没有直接竞品的情况下销售 Fold 8,三星就能积累更多真实世界使用数据、更多维修网络经验、更多消费者信任。这些无形资产不会出现在参数表上,却在早期用户仍在摸索折叠设备预期值的品类中,显得至关重要。
连锁效应:供应商、竞争对手与消费者心理
苹果的发布已引发供应链与竞争对手策略的涟漪,这些影响将在未来一年逐渐显现。三星的供应商伙伴——包括显示屏与铰链制造商——对折叠屏需求前景的信心已得到提振。据彭博社 9 月下旬报道,向两家公司供应 OLED 面板的 LG 显示屏透露,2025 年下半年折叠屏面板订单已上调约 8%。这一调整既反映苹果预期销量,也折射其入局所激发的更广泛市场信心。
中国制造商正密切观望。华为已在中国市场凭借其折叠屏产品线稳步渗透,小米和 OPPO 亦推出渐进式产品。苹果对这一形态的认可,等于给竞争对手提供了更加大胆投资的底气。三星真正的威胁并非苹果本身,而是苹果入局后可能造就的群雄割据局面。
消费者层面,苹果的入局已将讨论焦点从“折叠屏值不值得买”转移至“哪款折叠屏值得买”。此前,大量潜在买家还观望不前;如今话题收窄,三星已经就绪、口碑扎实的成品正从这股收窄效应中受益。首尔江南区的零售商反映,进店顾客开始主动询问 iPhone Duo 的配置并与 Fold 8 对比——这恰恰证明,苹果的发布正在充当市场教育工具,即便它同时把三星衬托成了更安全的选择。
赢家、输家与未来走向
短期内,三星是赢家。苹果发布后一周销量跃升 10%,并不意味着 iPhone Duo 失败——它只证明,在当前最有可能购买折叠屏的消费群体眼中,三星的价值主张依然更胜一筹。
苹果生态锁定的确存在。深度身处 iOS 世界、拥有 Mac、iPad 和 AirPods 的用户,无论形态如何更迭,仍可能留在苹果阵营。一个月推迟加 100 万韩元的溢价,对他们尚可接受;但对其余人群则是门槛。苹果在韩国拥有庞大的装机基础,但这批用户并非都对折叠屏好奇。公司的真正挑战,在于说服那些已投入三星生态、或青睐安卓灵活性的非 iOS 折叠屏买家,证明这样的取舍物有所值。
真正的问题出现在 9 月 23 日 iPhone Duo 正式抵达韩国消费者手中之后。一周的销量数据还不足以宣判胜负。市场将揭晓:苹果的品牌拉力能否压倒其定价与配置劣势,抑或三星的先发优势会化作持久的护城河。历史答案并不统一。苹果凭 Watch 切入智能手表市场并未立刻颠覆 Fitbit,却重新定义了该品类在设计融合与生态协同上的期待;苹果用 iPad 进入平板电脑领域,亦是多年后才由竞争对手率先开拓出板块。事实证明,迟到并非没有机会——但也从未证明,在单一对手强势垄断的品类里迟到很容易。
超越韩国的启示
韩国仅次于美国,是苹果全球第二大智能手机市场。这里观察到的动态——年轻用户对价格敏感、时机的重要性、生态忠诚的作用——很可能在其他成熟市场重演。美国、日本和英国等地的消费者,都会面对同一道算术题:一款昂贵的新形态 vs. 一款成熟的替代品。
放眼全球,折叠屏市场相较于主流智能手机仍属小众,但增长势头明确,每新增一名入局者都在为该品类背书。苹果的存在,让曾将其视为噱头的消费者开始认真考虑。最终受益的是三星,因为唯有它拥有成熟的產品线、完善的供应链与经市场检验的真实需求。华为是其唯一值得正视的竞争对手,然而受地缘政治制约,其全球触达能力依旧有限。
iPhone Duo 会卖出可观的台数,甚至可能超出苹果内部预期。但在折叠屏这场战争中,三星目前在价格、重量、软件与供货节奏上都占据高地。苹果的入局并未削弱这一地位——讽刺的是,反而强化了它。眼下,三星既白拿了苹果的广告费,也享受到了作为成熟、亲民选项的口碑红利。这一优势能否延续,则要等到苹果打磨出更成熟的折叠策略之后,下一轮较量才会给出答案。