巴菲特辞去伯克希尔董事长 — 接下来会发生什么
经过56年的掌舵,沃伦·巴菲特已卸任伯克希尔·哈撒韦董事长,将职位传给了他的儿子霍华德。这一举动标志着一个时代的终结——但这对于打造这个万亿帝国的投资哲学意味着什么?
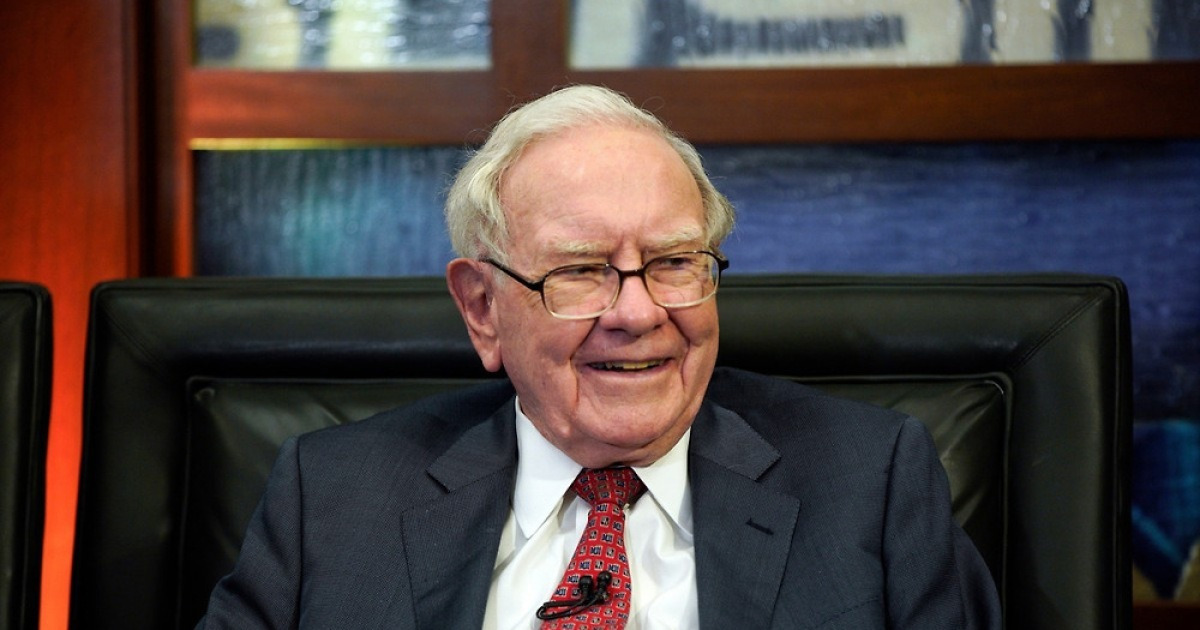
主席任期终结,哲学永存——至少目前如此
沃伦·巴菲特已正式辞去伯克希尔·哈撒韦公司的主席职务,结束了他长达56年的任期——将一家挣扎求生的新英格兰纺织厂转变为地球上最有价值的公司之一。他的儿子霍华德·巴菲特被任命为新任主席,而他的父亲则留在董事会担任荣誉主席——这一头衔听起来像是礼节性的,但在巴菲特一言即法则的公司里,它分量不轻。
时间线很关键。巴菲特已于2026年1月1日辞去首席执行官职务,将运营控制权移交给格雷格·阿贝尔。这一第二动——从主席转为荣誉主席——意味着巴菲特长达半个多世纪以来身兼的三项关键职位中的两项正式去掉了他的名字。尽管仅凭头衔他不再掌控任何一项,但他的影响力依然通过五十年间建立的关系、与各大行业首席执行官之间的个人友谊,以及塑造了数代人资本配置思维的智慧所产生的引力,持续存在。
这一时刻的意义远不止于头条数字。这是自1970年以来伯克希尔·哈撒韦首次在没有巴菲特坐镇董事会的情况下运营。在世的所有投资者中,没有人在单一企业掌舵的时长接近这一纪录。他所继承的公司资产仅2500万美元,且一直在流血亏钱;而他留下的公司市值约1万亿美元,业务横跨保险、铁路、能源、零售和制造——同时还持有一个价值超过3500亿美元的投资组合。
象征性的交接已经完成。现在的问题在于,其智识架构是否能够完好无损地存续。
一种不同类型的权力交接
大多数企业继任都混乱不堪。而这一次交接却以不同寻常的精准度精心编排。格雷格·阿贝尔在一月接管了CEO一职,霍华德·巴菲特如今接过了主席席位。其余关键职位——包括将指导伯克希尔资本配置的委员会——由托德·康布斯和泰德·韦施勒等资深副手填补。
这一布局是刻意为之的。他们不是突然招来的外援,而是在巴菲特身边工作多年、通过潜移默化而非操作手册吸收了他的投资哲学的人。这场过渡提前五年启动——2021年以来任何一个有眼睛的人都看得到——让公司有时间调整、内部招聘,并在去中心化决策上建立起制度化的肌肉记忆。
但吸收不等于复制。实践巴菲特方法论的人与发明该方法论的人之间,存在本质区别。这一区分将定义伯克希尔股东未来十年的命运。
巴菲特的投资方式从未被完全系统化。他在年度信中阐述过、接受过采访、在股东大会上宣讲过,但真正的决策——何时买入、何时卖出、何时持有、何时动用灾难性资本——发生在他那一个与众不同的头脑之中。如今负责这些决策的委员会结构汇集了多方视角,这对任何组织而言或许更为健康。但这也意味着单边行动减少、反应更慢、决策反映的是共识而非信念。
集体智慧与果断行动之间的张力,将是下一章故事书写的地方。
市场尚未充分消化这一事件
随着巴菲特逐渐减少公开露面,伯克希尔·哈撒韦的股价仍维持在较高的估值水平。市场对此次过渡有所定价——但不算充分。然而市场对这一现实的接受速度,值得深入审视。
伯克希尔的市净率远高于1.5倍,这一溢价不仅反映了公司的运营业务,也包含了巴菲特名字所附带的商誉。当巴菲特同时担任主席和CEO时,这种溢价是说得通的。但随着角色分离、继任逐步推进,单凭基本面已经难以维持这一溢价。运营业务产生稳定的现金流,但它们无法产生伯克希尔股票历来所贡献的超高回报——而这些回报,部分正是巴菲特动用资本移山倒海能力的结果。
对投资者而言,问题在于市场是否对此次过渡定价准确,还是已经陷入了自满。巴菲特以荣誉主席身份继续留任董事会——这一头衔内嵌了隐性否决权——可能会让这一溢价比纯粹的经济逻辑所允许的存活更久。但基于个人魅力的溢价,往往难以挺过那个赋予它灵魂的人离开之后。真正的问题是:霍华德·巴菲特、格雷格·阿贝尔和投资委员会能否说服市场,伯克希尔未来的回报能够接近历史回报;或者,投资者是否会开始在这只股票历史上半个世纪以来首次给予折价。
什么改变,什么不变
运营业务——GEICO、BNSF铁路、伯克希尔哈撒韦能源以及数以百计的子公司——将继续几乎不受干扰地运转。这些业务从一开始就被设计为独立运作,这正是巴菲特以他的方式构建它们的根本原因。他雇佣能干的经理人,赋予他们自主权,然后不越俎代庖。这一模式之所以有效,是因为它是可扩展的;它不需要一个中央大脑来处理每一个决策。
真正的不确定性存在于投资组合之中。取代巴菲特单边资本配置决策的委员会结构仍属试验性质。如今已没有单独的个人做出那种定义了伯克希尔近年历史的重大赌注——2022年出售电信股、大规模加仓西方石油、谨慎减持苹果持仓、在疫情期间紧急动用50亿美元支付保险损失。
委员会能做到什么与巴菲特会做什么之间的差距,正是价值被创造或被摧毁之处。也是伯克希尔故事下一章的书写之地。委员会可以分析;但它不总能行动。速度在资本市场中至关重要,而去中心化结构天然比集中权威行动更慢。这种迟缓究竟是昂贵还是审慎,取决于未来十年带来怎样的市场环境。
那个并不"荣誉"的虚衔
称巴菲特为"荣誉主席"弱化了实际上他的影响力。他仍是董事会的投票成员。他的致股东信——仍然是美国企业界阅读量最大的文件——将继续塑造市场预期。那个写下"世上没有哪家生意能比得上老生意,但时间之神对我格外慷慨"的人,并没有从对话中隐退。
正在消失的是做出约束性决策的正式权力。这才是真正的转变。主席头衔的象征性力量一直与其实际权力绑定。一旦分离,这个头衔就变成了另一种东西——咨询之声,而非号令之声。巴菲特的信仍会被阅读,他的意见仍会被人重视,但没有任何股东应该把影响力误认为权威。两者截然不同,这一区分对市场对伯克希尔的后续定价影响巨大。
为何此事超越伯克希尔本身
伯克希尔·哈撒韦是全球最受瞩目的长期资本配置案例研究。它在奥马哈召开的年度大会,数十年来一直充当着华尔街版的宗教朝圣。当巴菲特不再主持那场大会——尽管他表示不会立即停止——这释放的信号远超一次领导层更迭本身。
它宣告了金融史上最漫长、 uninterrupted的价值导向资本市场领导时代的落幕。在过去五十年里,没有任何单一个人像巴菲特那样深刻塑造过投资哲学、市场行为和公司治理标准。这个时代如今正式走向终结。
涟漪效应将远远超出奥马哈。以伯克希尔为基准的投资基金需要重新校准。持有数百亿伯克希尔股票的养老基金面临对未来回报的新假设。那些主要通过巴菲特信件了解复利、安全边际和理性资本配置概念的年轻一代投资者,需要寻找新的指引来源。这套哲学本身——植根于基本面分析、长期视野和对金融工程的怀疑——并非巴菲特的私产。它属于任何愿意践行它的人。但哲学若无活生生的化身,就容易沦为教条;教条一旦脱离实践,便成了教义。
取而代之的是什么,将决定下一代投资者学的是正确的道理,还是仅仅模仿了形式。结构已经就位,哲学依然存在。问题在于它能否完整地度过这次过渡——还是说,这个机构将超越缔造它的思想而继续存续。