Buffett renuncia como presidente de Berkshire: ¿qué sigue?
Warren Buffett ha dejado la presidencia de Berkshire Hathaway tras 56 años, cediéndole el cargo a su hijo Howard. El movimiento cierra una era, pero ¿qué significa para la filosofía de inversión que construyó un imperio de billones?
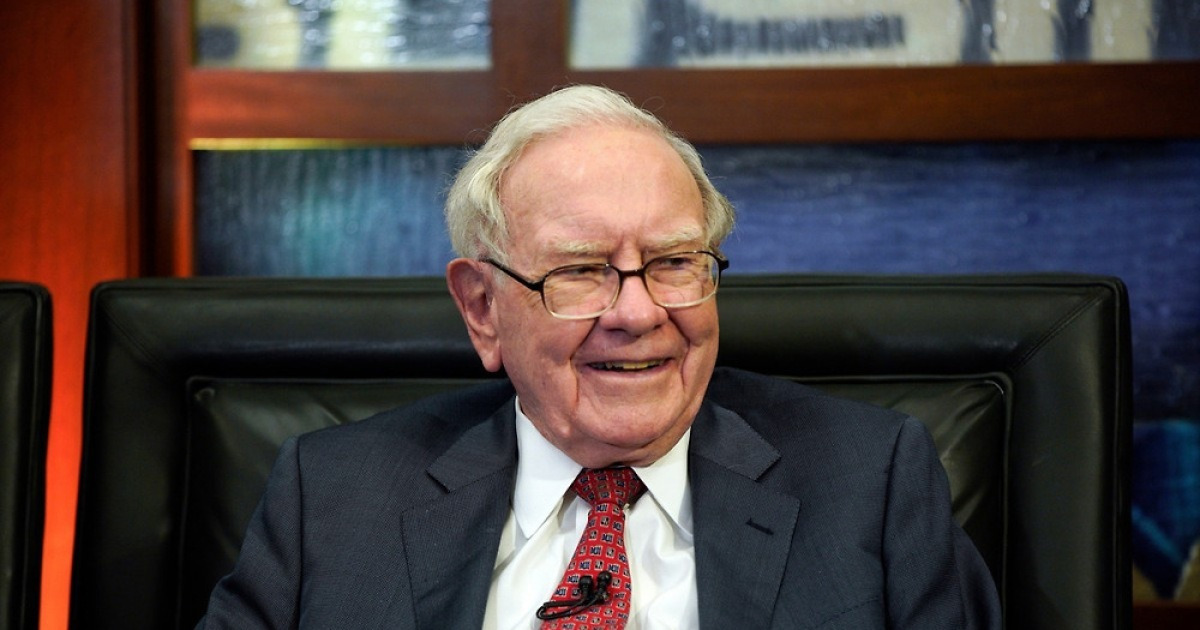
Termina la presidencia. La filosofía sobrevive — por ahora.
Warren Buffett ha cesado oficialmente en su cargo como presidente de Berkshire Hathaway, cerrando una etapa de 56 años que transformó una mills textil de Nueva Inglaterra en declive en una de las empresas más valiosas del mundo. Su hijo, Howard Buffett, ha sido nombrado nuevo presidente, mientras que su padre se mantiene en el consejo de administración como presidente honorífico — un título que suena ceremonial pero que conlleva peso real en una compañía donde la palabra de Buffett ha sido durante mucho tiempo ley.
La cronología importa. Buffett ya había dimitido como consejero delegado el 1 de enero de 2026, traspasando el control operativo a Greg Abel. Este segundo movimiento — de presidente a presidente honorífico — completa la retirada formal del nombre de Buffett de dos de los tres cargos más críticos que ostentó durante más de medio siglo. Ya no los ejerce por título, pero su influencia persiste a través de relaciones forjadas a lo largo de cinco décadas, amistades personales con consejeros delegados de todos los sectores importantes y el atractivo gravitatorio de una mente que moldeó la forma en que generaciones enteras piensan sobre la asignación de capital.
Lo que hace significativo este momento va más allá de las cifras titularías. Marca la primera vez desde 1970 que Berkshire Hathaway opera sin Buffett al frente de su sala de juntas. Ningún inversor vivo ha presido una única empresa durante un período cercano a esta duración. La compañía que heredó tenía 25 millones de dólares en activos y estaba desangrando dinero. La compañía que deja atrás tiene una capitalización bursátil de unos 1 billón de dólares, con negocios operativos que abarcan seguros, ferrocarriles, energía, comercio minorista y manufactura — todo ello manteniendo una cartera de inversiones valorada en más de 350.000 millones de dólares.
La transferencia simbólica está completa. La pregunta práctica ahora es si la arquitectura intelectual sobrevive intacta.
Un tipo diferente de transferencia de liderazgo
La mayoría de los procesos de sucesión corporativa son desordenados. Este ha sido coreografiado con una precisión inusual. Greg Abel asumió el cargo de consejero delegado en enero. Howard Buffett toma ahora la presidencia. Las posiciones clave restantes — incluida el comité de inversiones que guiará la asignación de capital de Berkshire — han sido ocupadas por lugartenientes de larga trayectoria como Todd Combs y Ted Weschler.
El patrón es deliberado. No se trata de contrataciones sorpresa ni de reclutas externos. Son personas que han trabajado junto a Buffett durante años, que han absorbido su filosofía de inversión por osmosis en lugar de manuales de instrucciones. Los cinco años de ventaja en esta transición — visibles para cualquiera que haya observado desde 2021 — dieron a la organización tiempo para adaptarse, reclutar internamente y construir memoria institucional en torno a la descentralización de la toma de decisiones.
Pero absorber no es lo mismo que replicar. Hay diferencia entre quien practicó la metodología de Buffett y quien la inventó. Esa distinción definirá la próxima década para los accionistas de Berkshire.
El enfoque de Buffett respecto a la inversión nunca estuvo completamente sistematizado. Escribió sobre él en cartas anuales, concedió entrevistas y habló en asambleas de accionistas, pero la toma de decisiones real — cuándo comprar, cuándo vender, cuándo mantener, cuándo desplegar capital de catástrofe — ocurría dentro de una sola mente que procesaba la información de manera distinta a cualquier otra. La estructura comitetada que ahora gestiona estas decisiones aporta múltiples perspectivas, lo cual es, en cierto modo, más saludable para cualquier organización. Pero también significa menos movimientos unilaterales, respuestas más lentas y decisiones que reflejan consenso en lugar de convicción.
Esa tensión entre sabiduría colectiva y acción decisiva es donde se escribirá el próximo capítulo.
El mercado aún no ha procesado esto plenamente
Las acciones de Berkshire Hathaway han seguido cotizando con valoraciones elevadas incluso mientras Buffett reducía gradualmente su visibilidad. El mercado ha estado valorando la transición — algo. Pero la rapidez con que ha aceptado esta realidad merece escrutinio.
Berkshire cotiza con un múltiplo precio-sobre-valor-contable muy por encima de 1,5, un prêmio que refleja no solo los negocios operativos de la compañía sino la buena voluntad asociada al nombre de Buffett. Cuando Buffett era presidente y consejero delegado simultáneamente, ese prêmio tenía sentido. A medida que los cargos se separan y la sucesión se desarrolla, el prêmio se vuelve más difícil de justificar únicamente sobre fundamentales. Los negocios operativos generan flujos de caja constantes, pero no generan los retornos extraordinarios que las acciones de Berkshire ha entregado históricamente — y esos retornos eran, en parte, función de la capacidad de Buffett para mover montañas con capital.
La pregunta para los inversores es si el mercado está valorando esta transición de forma correcta o si se ha vuelto complaciente. La presencia continuada de Buffett en el consejo como presidente honorífico — con poder de veto implícito en el título — podría mantener vivo el prêmio por más tiempo de lo que sugieren los fundamentos puros. Pero los prémiums construidos sobre personalidad rara vez sobreviven a la partida de quien los encarnaba. La pregunta es si Howard Buffett, Greg Abel y el comité de inversiones pueden convencer al mercado de que los rendimientos futuros de Berkshire se aproximarán a sus rendimientos pasados, o si los inversores comenzarán a descontar la acción por primera vez en medio siglo.
Qué cambia, qué permanece igual
Los negocios operativos — GEICO, BNSF Railway, Berkshire Hathaway Energy y los cientos de empresas subsidiarias — seguirán funcionando con mínima interrupción. Esas operaciones siempre fueron diseñadas para funcionar de forma independiente, y precisamente por eso Buffett las construyó como lo hizo. Contrató gerentes capaces, les dio autonomía y se mantuvo al margen. Ese modelo funciona porque escala; no requiere un cerebro central que procese cada decisión.
La cartera de inversiones es donde reside la incertidumbre real. La estructura comitetada que reemplazó las decisiones unilaterales de asignación de capital de Buffett aún es experimental. Ya no hay una sola persona tomando las apuestas trascendentales que definieron la historia reciente de Berkshire — la venta de acciones de telecomunicaciones en 2022, la posición masiva en Occidental Petroleum, el recorte cuidadoso de participaciones en Apple, el despliegue de emergencia de 5.000 millones de dólares para cubrir pérdidas de seguros durante las disrupciones pandémicas.
Esa brecha entre lo que el comité puede hacer y lo que Buffett habría hecho es donde se crea o destruye valor. También es donde se escribirá el próximo capítulo de la historia de Berkshire. Un comité puede analizar; no siempre puede actuar. La rapidez importa en los mercados de capital, y las estructuras descentralizadas se mueven inherentemente más despacio que la autoridad concentrada. Si esa lentitud resulta costosa o prudente depende del tipo de entorno de mercado que traiga la próxima década.
El título honorífico que en realidad no lo es
Llamar a Buffett presidente honorífico subestima su influencia. Seguirá siendo miembro con derecho a voto del consejo. Su carta anual a los accionistas — aún el documento más leído en el mundo corporativo estadounidense — seguirá moldeando las expectativas del mercado. El hombre que escribió: «No hay negocio como el negocio antiguo, pero Padre Tiempo ha sido generoso conmigo», no está desapareciendo de la conversación.
Lo que está desapareciendo es la autoridad formal para tomar decisiones vinculantes. Esa es la transición real. El poder simbólico del título de presidente siempre ha estado ligado a su poder práctico. Una vez separados, el título se vuelve algo diferente — una voz consultiva en lugar de una voz mandante. Las cartas de Buffett seguirán siendo leídas, sus opiniones seguirán teniendo peso, pero ningún accionista debe confundir influencia con autoridad. No son lo mismo, y la distinción importa enormemente para la forma en que el mercado valore Berkshire en el futuro.
Por qué esto importa más allá de Berkshire
Berkshire Hathaway es el caso de estudio más observado del mundo en asignación de capital a largo plazo. Su asamblea anual en Omaha ha funcionado como el equivalente wallstristiano de una peregrinación religiosa para generaciones de inversores. Cuando Buffett deje de presidir esa reunión — lo cual ha dicho que no hará de inmediato — está señalando algo más grande que un cambio de liderazgo.
Señala el fin de la era más larga e ininterrumpida de liderazgo en los mercados de capital influenciado por el valor en la historia financiera. Ningún individuo ha moldeado la filosofía de inversión, el comportamiento del mercado y los estándares de gobierno corporativo de forma tan profunda como Buffett lo ha hecho durante cinco décadas. Esa era ahora concluye formalmente.
Las ondas expansivas se extenderán mucho más allá de Omaha. Los fondos de inversión que hacen benchmark contra Berkshire necesitarán recalibrar. Los fondos de pensiones que mantienen billones en acciones de Berkshire enfrentarán nuevos supuestos sobre rendimientos futuros. Los inversores más jóvenes que aprendieron sobre interés compuesto, margen de seguridad y asignación racional de capital principalmente a través de las cartas de Buffett necesitarán encontrar nuevas fuentes de orientación. La filosofía en sí misma — arraigada en el análisis fundamental, horizontes a largo plazo y escepticismo hacia la ingeniería financiera — no es propiedad de Buffett. Pertenece a quienquiera que esté dispuesto a practicarla. Pero la filosofía sin un exemplar viviente tiende a convertirse en doctrina, y la doctrina sin práctica se vuelve dogma.
Lo que la reemplace determinará si la próxima generación de inversores aprende las lecciones correctas o simplemente imita la forma. La estructura está en su lugar. La filosofía permanece. La pregunta es si sobrevive la transición intacta — o si la institución sobrevive a las ideas que la construyeron.