中国刚刚在欧洲汽车销量上超越日本——这改变了这一切
2025年5月,中国新能源汽车首次在欧洲月度注册量中登顶,结束了日本数十年的主导地位。这一转变标志着全球汽车格局的重大重组,也引发了关于贸易政策、供应链和未来走向的紧迫问题。
日本失去欧洲的那一刻
2025年5月,欧盟某个注册窗口前,一件悄然发生却不可逆转的事情出现了:中国新能源汽车在31个欧洲国家的月销量达13.8万辆,同比增长64%,而在有记录以来,这一数字首次超过了同期日本品牌合计的销量。
日本在欧洲汽车注册量中稳居榜首近四十年。那是全球产业中一个不起眼的常量,就像德国主导出口、沙特主导石油一样。直到2025年的某一个月,第一的宝座易主。
这一时刻的意义不在于单月数据本身,而在于它所代表的趋势:中国车企已跨越欧洲最成熟汽车市场的心理与实践门槛。它们不再是提供廉价替代品的细分玩家,而是销量领先者——凭借价格、产品与策略的组合拳抵达此处,而日本企业仍在试图理解这一切。
中国是如何做到的
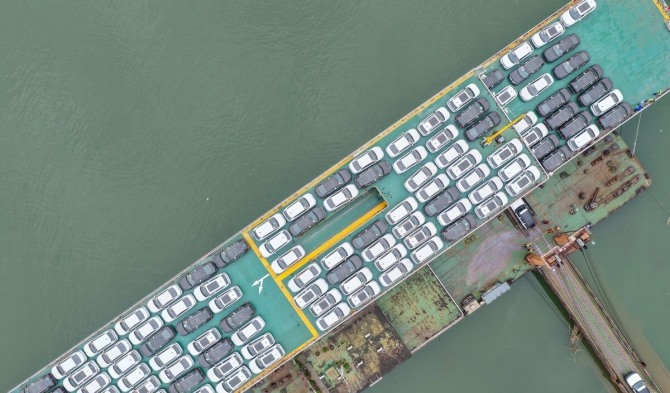
headlines背后的数字令人震撼:2025年中国汽车总出口量接近710万辆,是2013年97.7万辆的六倍以上。2021年至2025年间,出口量每年净增超百万辆。仅7月份,中国便发运了104万辆汽车,其中新能源汽车占比首次过半,达55.3万辆。
2020年以来,新能源汽车出口量翻了三十多倍。这不是增量增长,而是结构性断裂。
比亚迪、奇瑞和上汽率先破门,吉利、长安和大浪随后涌入。蔚来的第二批新兴品牌——蔚来、小鹏、理想——正瞄准高端细分市场,以智能科技和互联功能作为差异化优势,而非单纯的价格战。
定价策略本身也意味深长。比亚迪Atto 3国内售价约12万元人民币(约合2.4万欧元),但在欧洲标价超过3万欧元;小鹏新推出的Monarch M03同步登陆慕尼黑和上海,同样遵循这一模式。中国车企在海外的定价高于本土,传递的是信心而非 desperation——这是一种品牌定位策略,日本企业直到1980年代才这么做,而彼时它们已花费数十年建立声誉。
本地生态,而非仅出口交易
这一波浪潮与日本战后崛起的关键区别在于本地化的速度与深度。中国车企不是把车运过去就走人,它们在构建生态。
比亚迪巴西工厂集研发、磷酸铁锂电池材料加工、电动公交车和卡车底盘制造于一体,2025年7月产出了第10万辆整车。上汽正在建立本地研发与售后服务体系。宁德时代已与英国能源公司Octopus Energy合作,在欧洲建设换电网络。吉利收购马来西亚宝腾股份,将供应链能力和工程知识引入新市场。
长安已公开承诺到2030年在欧洲开设超过1,000个销售和服务网点。比亚迪计划到2027年3月在海外建设6,000座超充站。这些不是营销姿态,而是旨在解决电动汽车普及最大障碍——里程焦虑与充电便利——的基础设施下注。
比亚迪董事长王传福在6月的股东会上表示,他打算在五年内让比亚迪成为全球销量最高的汽车制造商。这一表态大胆,或许近乎冒进,但公司早已在全球新能源车销量榜上称王。问题是,当最容易摘取的果实已被采尽,它能否守住这一地位。
关税壁垒真实存在,且不断加高
前路并不明朗。每个主要市场都在竖起屏障。
2023年,土耳其对中国电动车加征40%的关税。2024年,欧盟以最高35.3%的反补贴税回应中国补贴。美国开征100%的关税。墨西哥对未签署自由贸易协定的国家乘用车征收最高50%的关税——这一措施实质上针对中国。
关税改变了测算逻辑。它们推高成本,延缓销量。但它们也在加速中国车企一直在推进的战略:本地生产。
从中国出口的汽车面临关税,而在匈牙利、巴西或泰国组装的汽车可能不必。关税壁垒正推动中国车企从出口商转型为产业玩家——这正是日本在1980年代至1990年代初走过的路,贸易摩擦升级迫使丰田、本田和日产在北美和欧洲建厂。
这一次的不同在于速度。中国车企将日本企业耗时十年的本地化进程压缩至更短。比亚迪从巴西工厂零产出到10万辆,仅用大约两年时间——这在1980年代的日本车企看来不可想象。
谁赢谁输
日本车企在这场格局变迁中是最明显的输家,至少在欧洲市场。销量下滑,电动车战略保守而滞后,曾经守护它们抵御韩系和美系挑战者的品牌忠诚度——正随着中国电动车每欧元搭载更多技术而流失。
欧洲传统车企也在输,但原因不同。大众、Stellantis和雷诺试图在过渡自身产品线的同时,与更便宜、技术更先进、且EV叙事更强的中国品牌进口电动车竞争。欧盟关税意在买来时间,但时间用来做什么,仍不明朗。
中国供应商和电池制造商不成比例地获益。宁德时代、比亚迪的电池部门及其合作伙伴出口的不仅是整车,还有整个电气化体系——电池、充电基础设施、软件平台。价值链正在向上游转移。
新兴市场消费者获益。拉丁美洲、东南亚和中东以本土制造商无法匹敌的价格获得了中国电动车,加上充电网络和换电站的基础设施布局,意味着这些市场得到的是完整的移动出行生态,而不只是单一产品。
未来如何展开
2025年5月这一里程碑将在日后被回望为转折点。接下来几个月,关注三项趋势。
其一,关税军备竞赛将升级。欧盟可能将调查范围从直接补贴扩展至更广泛的产业政策措施。美国将维持惩罚性税率。印度、印度尼西亚、南非等新兴市场对各自壁垒也在考虑之中。
其二,中国本地化将从欧洲向更广泛区域延伸。巴西、泰国、匈牙利,可能还有土耳其,将有更多由中国独资的制造和电池设施投产。押注本地生产而非纯出口的企业将获得结构性优势。
其三,日本企业的应对方式——无论采取何种形式——将决定这是永久性位移还是周期性低谷。如果日本车企能在三到五年内在中国电动车的价格与技术层面追上,它们有望夺回欧洲市场份额;若不能,这种王座更迭将成为制度性现实。
眼下,数据清晰:中国打造了历史上最快的汽车出口引擎,而欧洲刚刚成为它的最新试炼场。日本时代并非终结于危机或丑闻,而是因为有人以更低的价钱、更快的速度提供了更好的产品。
产业就是这样更迭的,只是通常要慢得多。