China acaba de superar a Japón en ventas de automóviles en Europa: y lo cambia todo
Los vehículos de nueva energía chinos lideraron las registraciones mensuales europeas por primera vez en mayo de 2025, destronando a Japón después de décadas de dominio. El cambio señala una reconfiguración tectónica del poder automotriz global y plantea preguntas urgentes sobre política comercial, cadenas de suministro y qué sigue.
El momento en que Japón perdió Europa
En mayo de 2025, algo silenciosamente irreversible ocurrió en un mostrador de registro en algún lugar de la UE. Los vehículos de nueva energía (VNE) chinos registraron 138.000 matrículas mensuales en 31 países europeos, un aumento del 64% respecto al año anterior, y por primera vez en la historia registrada, esa cifra superó a la de las marcas japonesas en el mismo período.
Japón mantuvo el primer puesto en las matriculaciones de automóviles en Europa durante aproximadamente cuatro décadas. Era una de esas constantes poco llamativas de la industria global, del modo en que Alemania lidera las exportaciones o Arabia Saudita lidera el petróleo. Entonces, en un solo mes de 2025, simplemente dejó de ser el número uno.
La significancia no reside en un mes aislado. Reside en lo que ese mes representa: los fabricantes chinos han cruzado el umbral psicológico y práctico en el mercado automotriz más sofisticado de Europa. Ya no son actores de nicho que ofrecen alternativas baratas. Son líderes en volumen, y llegaron allí mediante una combinación de precio, producto y estrategia que las empresas japonesas aún luchan por comprender.
Cómo construyó China esto
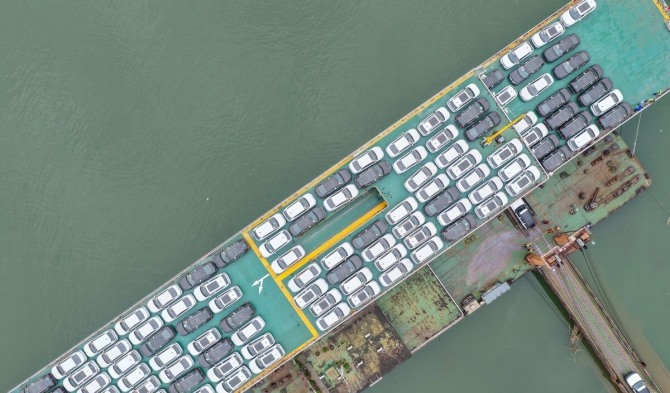
Las cifras detrás del titular son contundentes. Las exportaciones totales de automóviles de China alcanzaron casi 7,1 millones de unidades en 2025, más de seis veces las 977.000 exportadas en 2013. De 2021 a 2025, las exportaciones crecieron más de un millón de unidades cada año. Solo en julio, China envió 1,04 millones de vehículos, y por primera vez, los VNE representaron más de la mitad: 553.000 unidades.
Las exportaciones de VNE se han multiplicado más de treinta veces desde 2020. Eso no es crecimiento incremental. Es un quiebre estructural.
BYD, Chery y SAIC abrieron la puerta. Geely, Changan y Great Wall pasaron por ella. Una segunda oleada de marcas más nuevas —NIO, XPeng, Li Auto— ahora apunta al segmento premium, usando tecnología inteligente y funciones conectadas como su diferenciador en lugar del precio puro.
La dinámica de precios en sí misma es reveladora. El BYD Atto 3 se vende por aproximadamente 120.000 yuanes a nivel doméstico —unos 24.000 euros— pero se cotiza por más de 30.000 euros en Europa. El nuevo Monarch M03 de XPeng, lanzado simultáneamente en Múnich y Shanghái, sigue el mismo patrón. Los fabricantes chinos fijan precios por encima de sus tarifas domésticas en el extranjero, lo que señala confianza en lugar de desesperación. Esa es una jugada de posicionamiento de marca que las empresas japonesas solo comenzaron a hacer en la década de 1980, y para entonces ya habían pasado décadas construyendo reputación.
Ecosistemas locales, no solo acuerdos de exportación
Lo que distingue a esta oleada del surgimiento japonés posterior a la guerra es la velocidad y profundidad de la localización. Los fabricantes chinos no simplemente envían coches y se marchan. Están construyendo ecosistemas.
La planta brasileña de BYD, que abarca I+D, procesamiento de materiales de baterías de fosfato de hierro y litio, y fabricación de chasis de autobuses y camiones eléctricos, produjo su vehículo número 100.000 en julio de 2025. SAIC está estableciendo organizaciones locales de I+D y servicio posventa. CATL se ha asociado con la compañía energética británica Octopus Energy para construir una red de intercambio de baterías en toda Europa. Geely adquirió una participación en la malasia Proton, importando capacidades de cadena de suministro y conocimiento ingenieril hacia un nuevo mercado.
Changan se ha comprometido públicamente a abrir más de 1.000 puntos de venta y servicio en toda Europa para 2030. BYD planea 6.000 estaciones de carga ultrarrápidas en el extranjero para marzo de 2027. Estas no son gestos de marketing. Son apuestas de infraestructura diseñadas para resolver el obstáculo más grande para la adopción de VE: la ansiedad por la autonomía y el acceso a la carga.
Wang Chuanfu, presidente de BYD, declaró en una reunión de accionistas de junio que tiene la intención de convertir a BYD en el fabricante automotriz más vendido del mundo en cinco años. La declaración fue audaz, quizás atrevida, pero la empresa ya domina el ranking global de volumen de VNE. La pregunta es si puede mantener esa posición cuando la fruta más baja ya ha sido recolectada.
El muro arancelario es real, y está subiendo
El camino por delante no está claro. Cada mercado importante está poniendo barreras.
Turquía impuso un arancel adicional del 40% a los VE chinos en 2023. La UE respondió a los subsidios chinos con derechos compensatorios de hasta el 35,3% en 2024. Estados Unidos ha aplicado aranceles del 100%. México introdujo derechos de hasta el 50% a los vehículos de pasajeros de países sin un acuerdo de libre comercio, una medida que apunta efectivamente a China.
Estos aranceles cambian las cuentas. Aumentan los costes. Ralentizan el volumen. Pero también aceleran la estrategia que las empresas chinas han estado persiguiendo: producción local.
Un coche enviado desde China enfrenta un arancel. Un coche ensamblado en Hungría, Brasil o Tailandia puede no hacerlo. El muro arancelario está empujando a los fabricantes chinos de exportadores a jugadores industriales, la misma trayectoria que siguió Japón en la década de 1980 y principios de los 90, cuando las crecientes fricciones comerciales obligaron a Toyota, Honda y Nissan a construir fábricas en Norteamérica y Europa.
La diferencia esta vez es la velocidad. Las empresas chinas están comprimiendo en localización lo que a los japoneses les tomó una década. BYD pasó de cero a 100.000 unidades en una planta brasileña en aproximadamente dos años. Ese cronograma habría sido impensable para un fabricante japonés en la década de 1980.
Quién gana, quién pierde
Los fabricantes japoneses son los perdedores obvios en este cambio, al menos en el mercado europeo. Sus volúmenes están disminuyendo. Sus estrategias de VE han sido cautelosas y tardías. Su fidelidad de marca, una vez el foso que los protegía contra los retadores coreanos y estadounidenses, se está erosionando mientras los VE chinos ofrecen más tecnología por euro.
Los fabricantes europeos tradicionales también están perdiendo, pero por razones diferentes. Volkswagen, Stellantis y Renault están intentando transicionar sus propias gamas mientras compiten contra VE chinos importados que son más baratos, tecnológicamente más avanzados y ofrecidos bajo marcas con narrativas de VE más sólidas. Los aranceles de la UE buscan ganar tiempo, pero para qué sigue sin estar claro.
Los proveedores y fabricantes de baterías chinos ganan desproporcionadamente. CATL, la división de baterías de BYD y sus socios están exportando no solo vehículos, sino toda la pila de electrificación: baterías, infraestructura de carga, plataformas de software. La captura de valor se está moviendo hacia arriba en la cadena.
Los consumidores en mercados emergentes ganan. América Latina, Sudeste Asiático y Oriente Medio están recibiendo VE chinos a precios que los fabricantes locales no pueden igualar. La apuesta por infraestructura —redes de carga, estaciones de intercambio de baterías— significa que estos mercados están recibiendo un ecosistema de movilidad completo, no solo un producto.
Qué viene después
El hito de mayo de 2025 parecerá un punto de inflexión al mirarlo retrospectivamente. En los meses venideros, se esperan tres desarrollos.
Primero, la carrera de aranceles se intensificará. La UE probablemente ampliará su ámbito de investigación más allá de los subsidios directos para incluir medidas más amplias de política industrial. Estados Unidos mantendrá sus tasas prohibitivas. Nuevos mercados —India, Indonesia, Sudáfrica— considerarán sus propias barreras.
Segundo, la localización china se acelerará más allá de Europa. Brasil, Tailandia, Hungría y posiblemente Turquía verán más instalaciones de manufactura y baterías propiedad china entrando en operación. Las compañías que apostaron por la producción local en lugar de la exportación pura tendrán una ventaja estructural.
Tercero, la respuesta japonesa, sea cual sea su forma, determinará si esto es un cambio permanente o una caída cíclica. Si las empresas japonesas pueden igualar a los VE chinos en precio y tecnología dentro de tres a cinco años, podrían recuperar cuota de mercado europea. Si no pueden, el destronamiento se vuelve institucional.
Por ahora, los datos son claros: China construyó el motor de exportación automotriz más rápido de la historia, y Europa acaba de convertirse en su último campo de pruebas. La era japonesa no terminó con una crisis ni un escándalo. Terminó porque alguien más ofreció un mejor producto a mejor precio, más rápido.
Así es como cambian las industrias. Simplemente, usualmente es más lento.