日立时隔25年重返太空,押注3D卫星成像
时隔25年重返卫星对地观测市场,日立将凭借自研3D成像技术重新入局。在SpaceX与空客主导的行业中,这家IT巨头能否以创新突围?
日立尚未自问的问题
2026年9月2日,日立宣布重返太空业务,将其定位为物联网战略的自然延伸。NextResearch项目负责人渡边康三将其描述为多项太空相关研发主题之一,这些主题是通过一项面向2030年的"反推规划"(backcasting)选定的。但真正的问题不在于哪个主题率先入选——而在于:一家在2001年退出太空设备业务的日本企业,如今能否在有资格与从未离开过的竞争对手同台较量。
日立2001年退出太空业务并非败退,而是战略性收缩至核心业务:工业机械、轨道交通和IT服务。二十五年后,逻辑已彻底反转。根据日立自身的估算,到2030年地球观测数据市场有望创造7000亿美元的经济效益。联合国减灾办公室估计,若在灾害发生前24小时发出预警,可将损失降低30%。应用于日本2018年至2025年间每年1.73万亿日元的灾后重建成本,这一数字意味着约5180亿日元的潜在节省空间——规模之大,足以支撑一家企业的豪赌。
然而市场并非空白。SpaceX的星链星座正通过合作伙伴关系向地球观测领域扩张,空客防务与航天公司则拥有数十年的合成孔径雷达(SAR)卫星技术积累。日立进入的不是处女地。它进入的是一个没有任何运载火箭、任何轨道基础设施、任何客户关系的战场。
日立真正拥有的东西
技术本身是将此次举动与其他日本企业集团追逐太空热词的尝试区分开来的唯一因素。日立的结构化电磁波技术——日语称作"构造電波"——能够从轨道生成三维图像,这是现有SAR和光学相机根本无法实现的能力。
当前SAR卫星使用圆极化平面波,仅能获取距离向和距离向横向数据来生成二维图像。它们能昼夜工作、穿透云层,而这正是其全部价值所在。但它们无法测量高度。当你查看一张城市SAR图像时,你无法区分一栋建筑与具有相同雷达截面的平坦结构。你无法测量物体垂直方向的速度。你得到的是阴影图,而非模型。
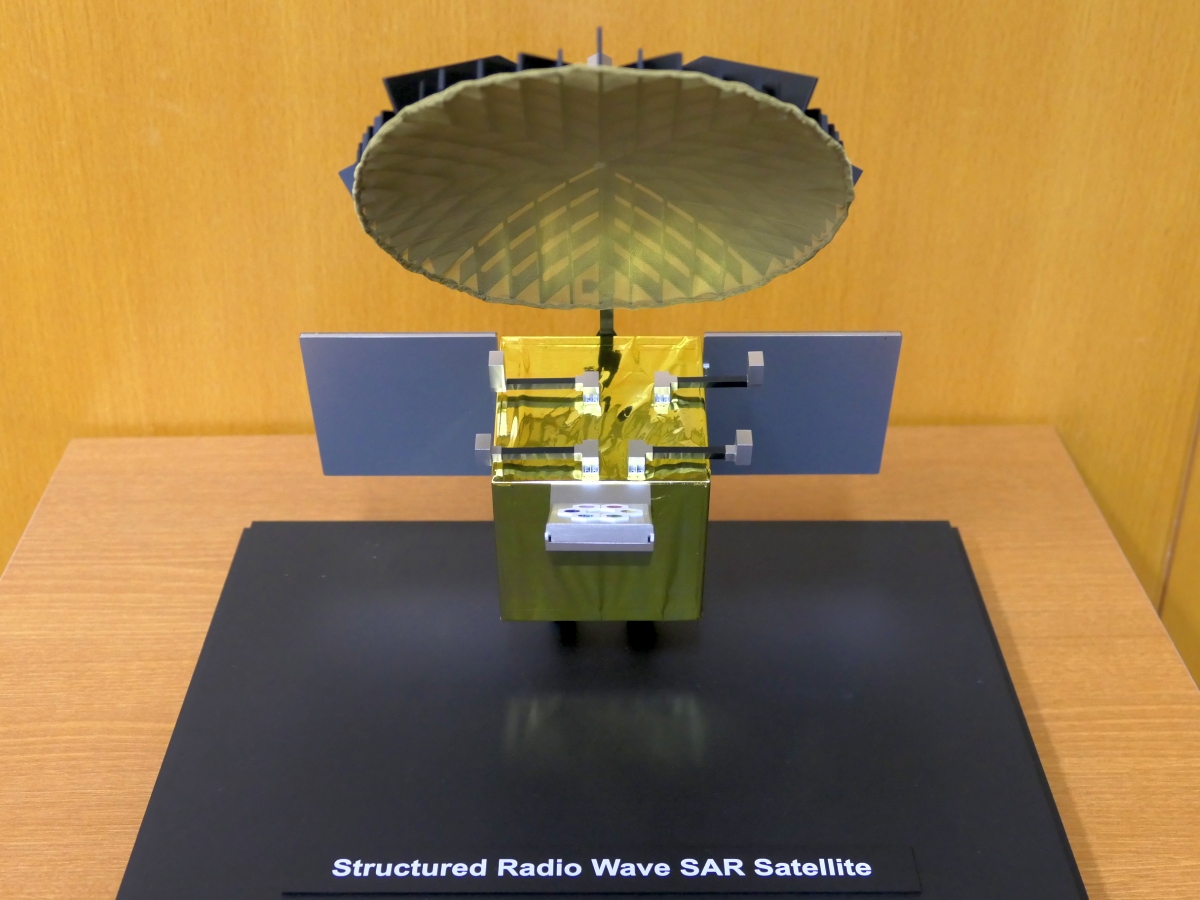
日立的方法采用的是携带轨道角动量的涡旋波——本质上是让电磁场呈螺旋状旋转——并通过专有方法将多个涡旋波叠加。其结果具备方位角探测能力,这意味着系统可以解析高度和垂直速度。发布会上展示的抛物面天线模型按七分之一比例缩小,表明全尺寸天线直径约为一米。
这不是渐进式改进,而是一种全新的测量方式。如果日立能将此技术送入轨道并证明其在规模化运行中有效,那些依靠二维SAR数据建立业务的竞争对手将突然面临一个物理上无法提供相同产品的竞争者。
演示与收入之间的鸿沟
时间表揭示了真正的风险。电波暗室中的静态验证和户外地面测试已经完成,基于飞机的动态演示将于2028年开始,而商业卫星运营预计要到2035年左右才能实现。从今天算起,距该技术产生首笔收入还有九年。而从此刻到彼时,每一年都是日立在没有太空客户基础、没有发射合同、没有飞行运营记录的情况下持续烧钱的年份。
飞机演示是关键的转折点。地面静态测试证明物理原理可行。空中动态测试则证明系统能承受振动、热循环,以及从运动平台进行相干处理所需的运动补偿。在飞机上做到这一点已经很难,而在轨卫星上做到则是另一个量级的难度。如果2028年的机载测试能产生干净的三维数据,日立将获得公信力。如果失败,该项目可能悄无声息地加入那些"宣布雄心壮志却从未成功飞行"的日本企业太空计划名单。
此外还有日立承认但未充分解决的问题——天线问题。从圆形阵列天线辐射出的涡旋波往往方向性较低,能量容易扩散。在轨道高度上,你需要高方向性才能向地面输送足够的信号强度。一米的天线在SAR卫星标准下并不算大,因为这类卫星的口径通常超过三米。日立需要证明其结构化波技术能够达到的增益和分辨率等同于更大尺寸的传统天线,或者找到其他方式让一米系统在轨道高度以可接受的信噪比工作。
如果成功,谁将受益
如果日立能在2035年前将一颗具备三维能力的地球观测卫星送上轨道,最直接受益的是日本的灾害管理和基础设施监测机构。日本的老化基础设施危机日益严峻——战后建设高峰期建造的桥梁、隧道和水坝正进入更换周期,而对结构性退化的早期检测可能节省数十亿日元。传统二维SAR可以发现地面沉降和表面位移,但具备三维能力的系统有可能检测到先于可见表面变形发生的内部结构变化。这是另一个级别的预警能力。
次要受益者是日立现有的物联网和工业客户。该公司的战略目标是"以物联网数据取胜",而从轨道传来的结构化电磁波数据正是那种能将客户锁定在供应商生态中的专有输入。用日立卫星提供的三维SAR数据监测桥梁工程的建设公司,比起购买标准化影像的公司,更不可能转向竞争对手。
如果日立成功,空客和SpaceX将是输家——至少在日本是这样。这家欧洲集团凭借TerraSAR-X和Cosmo-SkyMed星座主导着SAR卫星市场,其新一代哨兵系列卫星则为哥白尼计划提供数据支持。SpaceX则通过星链的地面站网络控制着分发渠道,并正在向上游数据服务领域渗透。日立不需要在全球范围内击败它们才算成功。它只需要在日本市场取胜——那里的本地采购规则、语言和人际关系都偏向本土供应商,而且灾害和基础设施市场的规模足以支撑一家单一玩家的运营。
真正的考验
这项技术是靠谱的。利用轨道角动量实现三维SAR的物理原理已在学术文献中有所记载,而日立从静态测试到机载演示的发展路径也符合标准的研发流程。真正的问题是执行速度和资本纪律。
日本工程企业有一个模式:擅长打造令人印象深刻的原型,却在将其转化为商用产品时举步维艰。东芝、富士电机等企业都曾启动过太空项目,却从未实现盈利。日立缺席这个行业25年,意味着它缺乏应对太空运营挑战的制度性记忆:抗辐射加固、轨道碎片规避、地面段集成,以及以十年计的客户服务周期。
7000亿美元的市场预测是真实的,但它是一个总量概念。日立并非试图服务整个市场,而是试图切分其中更看重三维数据而非更廉价的二维替代方案的那一块——而这一块仍然没有被定义。尚无任何公司证明客户愿意为规模化的高分辨率高度SAR影像支付溢价。如果日立能成为第一个证明这种溢价确实存在的企业,它将胜出;如果做不到,它只会加入那些资金充裕却从未找到买家的太空原型墓园。
接下来的十二个月将决定走向哪条路。2028年的机载演示不仅是一个技术里程碑,更是日立从理论走向实证的关键时刻,也是投资者和客户决定是否为该项目投入认真目光的时刻。