Hormuz海峡袭击记录重塑航运成本与石油市场
上月霍尔木兹海峡37起袭击事件标志着暴力升级的新阶段,非伊朗籍油轮流量也飙升至创纪录的418艘——保险、改道与油价正在实时重构。
波斯湾底部的悖论
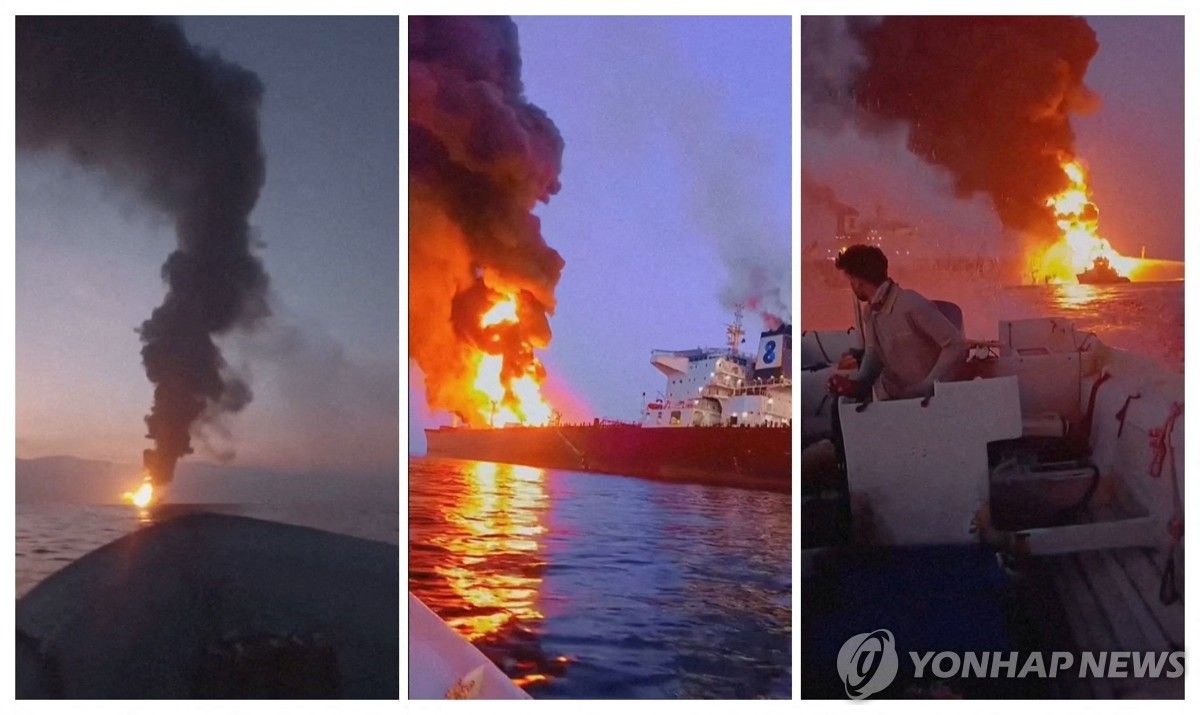
今晚,每一个能源交易者都应该盯着这个数字——三十七。据韩联社援引外媒报道,仅上个月就有三十多艘船只在霍尔木兹海峡附近或内部遭到袭击。这是自去年二月美国与以色列对伊朗发动打击、全面战争爆发以来,月度袭击次数首次达到如此高位。
本月已确认再有十四起袭击事件。十三日,伊朗伊斯兰革命卫队宣布,一艘液化气体运输船在霍尔木兹东部触礁并发生剧烈爆炸。
然而——故事的不适感正源于此——上月仍有四百一十八艘非伊朗籍油轮通过该海峡,同样创下月度历史新高。
航道没有中断,海面亦不空荡。但称其为"正常"将是极其危险的幼稚。在当地报道的外国记者们正是这样表述的:海峡确实在恢复运转,但它并未真正恢复正常。下一次蓄意袭击随时可能发生。
谁在攻击谁——以及这与你天然气账单的关系
施袭者是谁并不施袭模式更为重要。伊朗伊斯兰革命卫队海军正在系统性地攻击其声称未经许可在伊朗水域作业的船只。法律依据相当薄弱——霍尔木兹海峡是天然咽喉要道,根据国际法,没有任何单一国家可以中止过境通行。但法律权威与实际执行力是两回事,而革命卫队已毫不含糊地表明,他们打算用自己的方式执行规则。
与此同时,也门胡塞武装——伊朗最得力的地区代理人——正在扩大打击范围。近期两枚弹道导弹击中沙特吉赞省的一处军事部队集结地,当地有一座日处理量四十万桶的aramco炼油厂。胡塞武装还声称袭击了沙特东西石油管道及利雅得附近的aramco设施,但沙特官方既未确认也未否认这些袭击。
这不是局部的海事争端。这是一场多战线能源围攻战。
保险精算逻辑已经在改写
英语媒体对霍尔木兹的报道几乎普遍忽略了一个事实:战争计价正在伦敦、日内瓦和百慕大的再保险市场实时进行。
当一个月内袭击频率翻了三倍而同时过境量却创出历史纪录时,风险模型已然失效。波斯湾航道的战争险保费并非线性调整——它是跳跃式攀升。每一次事故都迫使保险公司重新评估船壳机械保单、船员安全协议以及替代航线可行性。
核心问题在于,承保方是否会继续按当前费率为通过霍尔木兹的船只提供保险,还是施加地理排除条款,迫使货主改走更长的航线?绕过阿拉伯半岛而非穿越霍尔木兹,某些航线的航程将增加约三千至四千海里——这意味着显著增加的燃油成本、显著延长的延误时间和显著的碳排放增量。
这就是为什么那组油轮通行量创新高的数据实际上令人警觉而非令人放心。如果每月有四百一十八艘油轮挤进一条一个月内有三十多艘遭遇袭击的走廊,那么风险转移机制——保险——要么正在以畸高溢价成交,要么即将对大量船东失去可得性。
一旦这一机制失灵,后续影响值得密切关注。承保船舶的租船费率将急剧攀升,随着供给收缩,小型和中型运营商无法承担保费差额将被迫退出市场,运力进一步向少数资本充裕的公司集中。这种集中化会制造脆弱性——在这支缩编后的舰队中,一旦发生一起船体损失或船员伤亡,造成的扰动将远超原始吨位数字所暗示的程度。
保赔保险(P&I)二级合约市场已经出现压力信号。原本负责长期责任风险的伦敦各保赔俱乐部正减少在非洲之角航道的新型保单投放,迫使船东寻求临时性承保方案,保费可能高达船舶保险价值的百分之五以上——这在二零二四年之前是不可想象的数字。
没有人充分讨论的aramco脆弱性
日处理量四十万桶的吉赞炼油厂位于一个已被证实处于胡塞武装在也门发射阵地导弹射程内的省份。东西石油管道——沙特通往红海沿岸的主要东部省份原油出口通道——多次被声明为袭击目标。利雅得的aramco设施虽深入王国腹地,但仍易受无人机和导弹袭击,此类袭击在整个地区已成常态。
沙特每日原油加工量约为九百万桶,吉赞一项就占了近百分之五的产能。若吉赞运营或东西管道遭到持续干扰,将立刻形成短期内无法由其他终端吸收的供应缺口——尤其是在霍尔木兹海峡本身状况进一步恶化的情况下。
连锁反应远不止于沙特边界。依赖东部省份原料的印度和韩国炼厂将面临配给决策——而在紧张市场中,任何配给决策都意味着其他地区价格的上涨。高度依赖经霍尔木兹转运的卡塔尔和沙特LNG资源的日本长期合同,将最先感受到冲击,随后是欧洲现货买家争夺本就紧张的替代货源。
次生效应已经显现
霍尔木兹海峡危机产生的涟漪早已超出原油期货范畴。货运代理报告,部分货代正在试探绕开海湾路线的替代方案,苏伊士运河集装箱运价已有小幅上扬,尽管绕行非洲对大多数干散货而言仍贵得离谱。结果是一种部分拥堵转移而非干净的分流——抬高了东南亚各港口的停靠时间和仓储成本。
黄金价格在投资者对能源供应不确定性的定价下缓慢走高,海湾合作委员会成员国的石化股票相对欧洲同行的价差则有所扩大。海湾油气贸易以美元计价,这意味着油价期货的任何剧烈波动都会直接传导至主权财富基金估值,进而通过它们的多元化持仓波及全球资本市场。
即便是毫无关联的地区也能感到震动。菲律宾和印度尼西亚的煤炭进口商,其运费曲线在印度洋部分海域与油轮班期并行,报告 vessel 可用率下降——油轮船东在高溢价航道押注不肯撤离,推迟转向收益较低的航线。
接下来会发生什么
未来数周,有三种情景值得关注:
第一种,现状固化。袭击率稳定在当前水平,保险保费稳步攀升,货主通过运价上调来消化成本。这是最有可能的路径,意味着每一桶穿过海湾的原油、每一箱LNG中都嵌入了更高的运输成本。
第二种,一次灾难性事件——油轮起火、船员伤亡、海峡堵塞——引发快速升级。保险公司撤回承保,船舶大规模改线。油价因供应恐慌而非实际短缺飙升,而恐慌往往比基础设施的调整速度更快。
第三种,外交创造喘息空间。鉴于当前美伊紧张局势的轨迹,这仍然不太可能出现。但哪怕是短暂的降级也会立刻压缩保险溢价差,为租船市场带来某种确定性。
还有第四种可能性值得提及,正因为没有人愿意公开讨论它:一种谈判安排——伊朗同意限制水雷布设和骚扰行动,作为交换获得默许的经济让步——制裁执行放宽、非正式收入渠道重开。这类小规模先例曾经存在,也可能卷土重来。如果真的发生,保险市场会从昨天开始重新定价,而不是从零开始,意味着即使风平浪静,波动性依然存续。市场的记忆比参与者希望的那样更长。
应该锚定一切讨论的那个数据点
应当成为政策讨论锚点的数据是:这条海峡承载了全球大约百分之二十的石油消费量和约三分之一的交易LNG。一个月内三十七起袭击不是地区性事件。这是对全球能源体系的压力测试——而体系目前靠惯性在通过测试,而非依靠设计。
本月每一艘通过霍尔木兹的油轮,都是因为替代方案——四千海里的绕行、一份被撤回的保险单、错过交付窗口——在短期内后果更糟。这个计算逻辑将持续有效,直到它突然不再有效。而rupture到来那一刻,不会像此前三十六起袭击中的任何一起那样看起来寻常。它会看起来像唯一的一次袭击——所有人都希望人们把它当作警告信号对待的那一次。