Ataques récord en Hormuz reconfiguran fletes y mercado petrolero
Treinta y siete ataques a buques en el estrecho de Hormuz el mes pasado señalan una escalada brutal. El tráfico de petroleros no iraní también alcanzó un récord de 418 naves — una paradoja que muestra cómo seguros, rutas y precios del petróleo se estan reconfigurando en tiempo real.
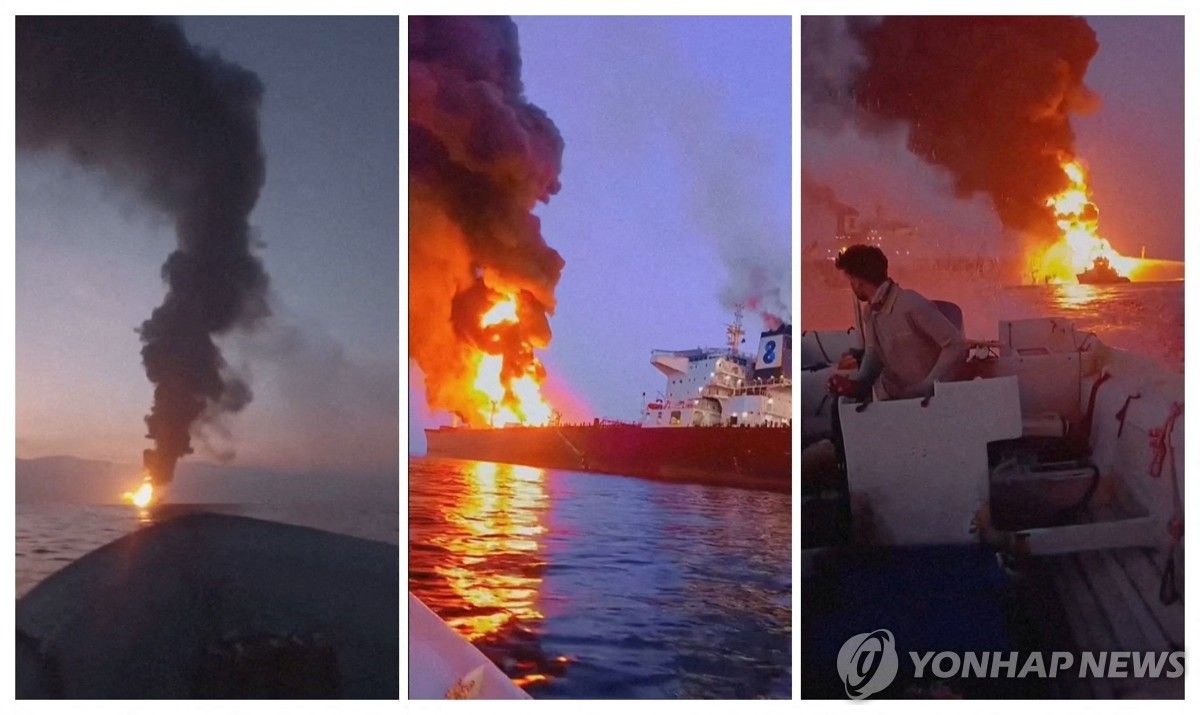
La paradoja en el fondo del Golfo Pérsico
Aquí hay un número que debería mantener despierto a todo trader de energía esta noche: treinta y siete. Esa es la cantidad de buques atacados dentro o cerca del Estrecho de Hormuz solo el mes pasado, según informó Yonhap News Agency citando medios extranjeros. Es la cifra mensual más alta desde que estalló la guerra a gran escala en febrero tras los ataques de EE.UU. e Israel a Irán.
Seisteen ataques más han sido confirmados este mes. El día 13, el Cuerpo de Guardias de la Revolución Islámica de Irán anunció que un buque transportador de gas licuado impactó contra una mina en el este de Hormuz y sufrió una explosión masiva.
Y sin embargo —y aquí es donde la historia se vuelve incómoda—, 418 petroleros no iraníes transitaron por el estrecho el mes pasado, también una cifra récord mensual.
El tráfico fluye. Las aguas no están vacías. Pero calificar esto de “normal” sería peligrosamente ingenuo. Los corresponsales extranjeros que reportan desde la región han señalado exactamente eso: el estrecho se está recuperando, sí, pero no está restaurado. Y otro ataque deliberado es altamente probable.
Quién ataca a quién — y por qué importa para tu factura de gas
Los responsables importan menos que el patrón. La Marina del IRGC de Irán está llevando a cabo una campaña sistemática contra buques que afirma carecen de autorización para operar en aguas iraníes. El marco legal es delgado: el Estrecho de Hormuz es un cuello de botella natural, y bajo el derecho internacional ningún país puede suspender el tránsito. Pero autoridad y aplicación son dos cosas distintas, y el IRGC ha dejado absolutamente claro que tiene la intención de hacer cumplir su propia versión de las reglas.
Mientras tanto, la rebelión hutí en Yemen —el proxy regional más capaz de Irán— está expandiendo su zona de impacto. Dos misiles balísticos golpearon recientemente un concentración militar saudita en la provincia de Jizan, sede de una refinería de Aramco que procesa 400 000 barriles diarios. Los hutíes también reivindicaron ataques contra el oleoducto Este-Oeste de Arabia Saudita y contre instalaciones de Aramco cerca de Riad, aunque los funcionarios sauditas ni confirmaron ni negaron esos ataques.
Esto no es un conflicto marítimo contenido. Es un asedio energético multi-frente.
Los cálculos del seguro ya están cambiando
Aquí está lo que la cobertura en inglés sobre Hormuz ha pasado mayormente por alto: el álgebra de la guerra está ocurriendo ahora mismo en los mercados de reaseguros en Londres, Ginebra y Bermudas.
Cuando la frecuencia de ataques se triplica en un solo mes mientras el volumen de tránsito alcanza simultáneamente máximos históricos, el modelo de riesgo se quiebra. Las primas por riesgo de guerra para el corredor del Golfo Pérsico no se ajustan de forma lineal: dan saltos. Cada incidente fuerza una nueva evaluación de pólizas de casco y maquinaria, protocolos de seguridad de la tripulación y viabilidad de rutas alternativas.
La pregunta clave es si las aseguradoras continuarán cubriendo buques que transitan por Hormuz a los niveles actuales de prima, o si impondrán exclusiones geográficas que obliguen a los navieros a usar rutas más largas. Un buque que desvíe por la Península Arábiga en lugar de cortar por Hormuz añade aproximadamente entre 3 000 y 4 000 millas náuticas a ciertas rutas: costo de combustible significativo, demora significativa, huella de carbono significativa.
Es precisamente por eso que la cifra récord de tráfico de petroleros es más alarmante que tranquilizadora. Si 418 petroleros están forzando el paso por un corredor donde 37 fueron atacados en un solo mes, el mecanismo de transferencia de riesgo —el seguro— está siendo comprado a precios enormemente elevados o está a punto de volverse indisponible para un segmento amplio de operadores de flotas.
Lo que sigue de ese fallo merece seguimiento cercano. Las tarifas de fletamento para buques asegurados se dispararán a medida que la oferta se contraiga. Los operadores pequeños y medianos que no puedan absorber la diferencia de prima serán expulsados del mercado completamente, concentrando la capacidad en manos de un puñado de firmas bien capitalizadas. Esa concentración crea fragilidad: una sola pérdida de casco o baja de la tripulación entre esa flota reducida amplificaría la disrupción mucho más allá de lo que sugieren los números crudos de tonelaje.
Los mercados secundarios en cláusulas P&I (protección e indemnización) ya muestran señales de tensión. Los clubs de Londres que normalmente gestionan responsabilidades de desarrollo lento están retrocediendo en nuevas colocaciones en el corredor del Cuerno de África, obligando a los propietarios de buques a buscar cobertura ad hoc a primas que pueden exceder el 5% del valor asegurado de un barco: una cifra que habría resultado impensable antes de 2024.
La vulnerabilidad de Aramco de la que nadie habla lo suficiente
La refinería de Jizan con su capacidad de 400 000 barriles por día se ubica en una provincia que ahora está dentro del rango probado de misiles de posiciones hutíes en Yemen. El oleoducto Este-Oeste —la ruta principal de exportación de Arabia Saudita para el crudo de la Provincia Oriental hacia la costa del Mar Rojo— ha sido reclamado como objetivo múltiples veces. Las instalaciones de Aramco en Riad se encuentran profundas dentro del reino pero permanecen vulnerables a incursiones de drones y misiles que se han vuelto rutinarias en toda la región.
Arabia Saudita procesa aproximadamente 9 millones de barriles diarios de crudo. Solo Jizan representa casi el 5% de esa capacidad. Una interrupción sostenida de las operaciones de Jizan o del oleoducto Este-Oeste crearía un vacío de oferta inmediato que no podría ser absorbido rápidamente por otros terminales: particularmente si el Estrecho de Hormuz mismo se degrada aún más.
El efecto dominó se extiende más allá de las fronteras sauditas. Las refinerías en India y Corea del Sur que dependen de materia prima de la Provincia Oriental enfrentarían decisiones de asignación: y las decisiones de asignación en mercados tensos siempre significan precios más altos en algún otro lado. Los contratos a plazo de LNG de Japón, pesadamente ponderados hacia volúmenes qataríes y sauditas routeados por Hormuz, sentirían el apriete primero, seguidos por compradores spot europeos compitiendo por cargamentos alternativos ya tensionados.
Efectos de segundo orden ya evidentes
La crisis del Estrecho de Hormuz está generando efectos en cascada que van muy más allá de los futuros del crudo. Despachadores de carga reportan que las tarifas de transporte marítimo de contenedores a través del Canal de Suez han subido levemente a medida que algunos operadores prueban alternativas a las rutas hacia el Golfo, aunque el desvío por África sigue siendo prohibitivamente costoso para la mayoría de los flujos de carga seca. El resultado es un desplazamiento parcial de congestión en lugar de un reenvío limpio: algo que incrementa tiempos de estancia portuaria y costos de almacenamiento en toda el sudeste asiático.
Los precios del oro han derivado hacia arriba a medida que los inversores incluyen en sus cálculos la incertidumbre del suministro energético, mientras que las acciones petroquímicas en los estados del Consejo de Cooperación del Golfo han visto ampliarse sus spreads relativos respecto a pares europeos. La naturaleza denominadas en dólares del comercio de hidrocarburos del Golfo significa que cualquier movimiento agudo en los futuros del petróleo alimenta directamente las valoraciones de los fondos de riqueza soberana y, por extensión, los mercados de capitales globales a través de las carteras diversificadas de esos fondos.
Incluso regiones no relacionadas sienten el temblor. Importadores de carbón filipinos e indonesios, cuyas curvas de flete corren paralelas a los itinerarios de petroleros en partes del Océano Índico, han reportado disponibilidad más lenta de buques ya que los propietarios de petroleros retienen posiciones por más tiempo en corredores de alta prima en lugar de rotar hacia operaciones de menor rendimiento.
Qué sucede después
Tres escenarios merecen seria atención durante las próximas semanas:
Primero, el status quo se endurece. Las tasas de ataque se estabilizan en los niveles actuales, las primas de seguros escalan de forma constante, y los navieros absorben el costo mediante aumentos en las tarifas de flete. Esta es la ruta más probable y significa mayores costos de transporte embebidos en cada barril de crudo y cada contenedor de LNG que se mueve a través del Golfo.
Segundo, un único incidente catastrófico —un incendio en un petrolero, bajas entre la tripulación, un bloqueo del estrecho— desencadena una rápida escalada. Las aseguradoras retiran la cobertura. Los buques se desvían en masa. Los precios del petróleo disparan por temor a la oferta más que por una disrupción real de la oferta, lo cual a veces es peor porque el pánico se mueve más rápido que la infraestructura.
Tercero, la diplomacia crea margen de respiración. Esto permanece poco probable dada la trayectoria actual de las tensiones entre Irán y EE.UU., pero incluso una desescalada temporal comprimiría inmediatamente los diferenciales de seguros y restauraría algo de certidumbre a los mercados de fletamento.
Existe una cuarta posibilidad que merece mención precisamente porque a nadie le gusta discutirlo públicamente: un acuerdo negociado bajo el cual Irán acepta limitar la minado y el acoso a cambio de concesiones económicas tácitas —relajación de la aplicación de sanciones, canales informales de ingresos reabiertos—. Esto ha ocurrido antes en formas menores y podría resurgir. Si ocurre, el mercado de seguros reiniciaría su Pricing desde ayer, no desde cero, lo que significa que la volatilidad persistiría incluso en medio de calma. Los mercados recuerdan la última ruptura por más tiempo de lo que los participantes desearían.
El dato que debería anclar todo
El dato que debería anclar el debate de política es este: el estrecho transporta aproximadamente el 20% del consumo global de petróleo y roughly un tercio de todo el LNG comercializado. Treinta y siete ataques en un solo mes no son un incidente regional. Es una prueba de estrés al sistema energético global —y el sistema la está pasando actualmente por defecto, no por diseño.
Cada petrolero que transita por Hormuz este mes lo hace porque la alternativa —un desvío de cuatro mil millas, una póliza de seguro retirada, una ventana de entrega perdida— es peor a corto plazo. Ese cálculo sostendrá hasta que no lo haga. Cuando llegue el momento de la ruptura, no parecerá los treinta y seis ataques anteriores. Parecerá un solo ataque que todos desearían haber tratado como la señal de advertencia que fue.