韩国几乎拿下了炙手可热的NAND市场的半壁江山
第二季度NAND闪存价格飙升55%,AI数据中心建设导致全球供应收紧。三星和SK海力士目前占据47%的市场份额,但中国竞争对手YMTC正在以超出预期的速度缩小差距。
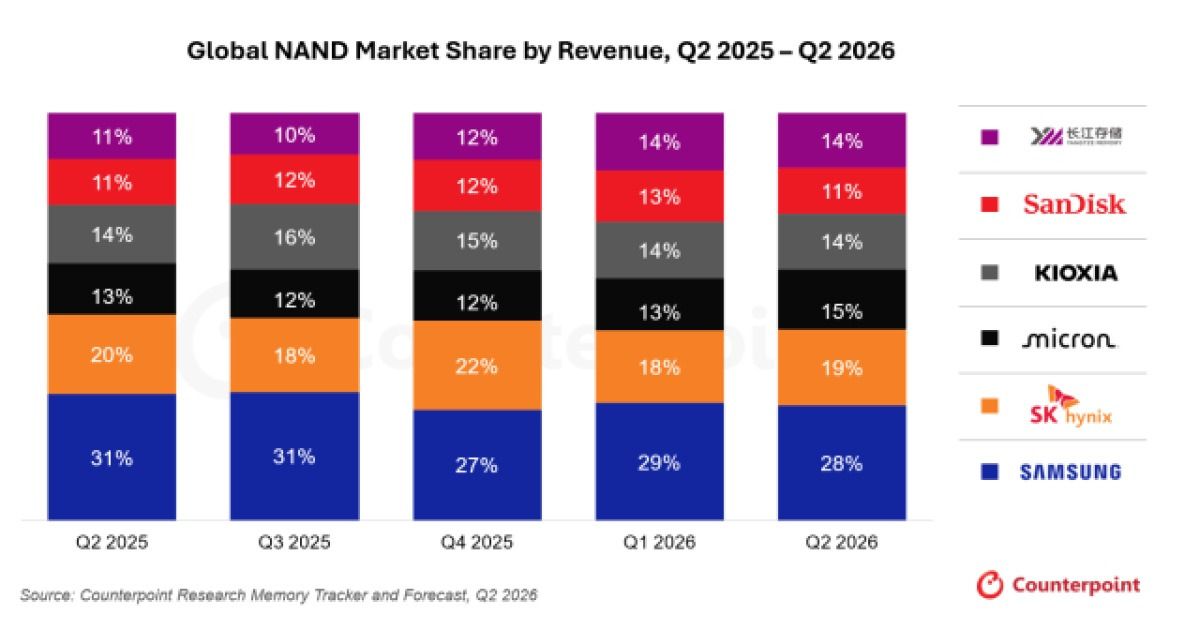
韩国在内存领域的双寡头格局利润更丰厚了,但也更加脆弱了。
据Counterpoint Research数据,仅第二季度NAND闪存价格就飙升55%,推动全球市场规模在短短一个季度内增长70%。这已是继第一季度90%增幅之后的连续第二波。连续两个季度两位数增长不是偶然波动,而是一次结构性转变,韩国正处于攫取绝大部分收益的位置。
三星电子以28%的市场份额(按收入计)位居榜首,较第一季度仅下降一个百分点。SK海力士为19%。两家韩国企业合计占据全球NAND市场47%的份额——接近一半。在一个定价权决定一切的行业里,这种集中度比表面数字所暗示的更为重要。
为什么NAND突然爆发?
多年来,关于NAND的主流叙事是持续供过于求。与DRAM遵循更严格供应纪律的周期性不同,NAND制造商长期以来习惯于向市场投放大量大容量驱动器,压低了全行业的利润率。这一动态贯穿了整个2020年代的大部分时间。然后,AI改变了需求曲线。
这一转变始于企业级SSD。正在构建GPU集群的数据中心需要海量的高速大容量存储——不仅用于训练数据,还用于模型输出的数据以及为推理工作负载提供动力的元数据流。e-SSD需求的增长远超所有人的预期,将NAND从过剩的沉睡中拉入高端市场的真实紧缺状态。
韩国企业受益尤为明显,因为其产品组合恰好聚焦于这一细分领域。NAND中高比例的标准化、量产驱动型产品意味着平均售价的提升几乎直接转化为利润率扩张。当价格上涨时,利润表的改善立竿见影。
三星和SK海力士都在加速其e-SSD路线图。三星在2026年Flash Memory Summit上展示了其400层堆叠NAND架构,而SK海力士则推出了首款符合HBF标准的驱动器以及一款375层NAND芯片——两者均精准定位于AI服务器和数据中心客户。问题已不再是他们能否供应AI繁荣的需求,而是供应链受限期间,他们能从每一单位中榨取多少额外利润。
中国威胁是真实的,而且来得很快
如果韩国的故事仅仅是价格和市场份额的上涨,这不过是一份普通的业绩更新。但Counterpoint数据中更有深意的细节藏在第三位。
美光在Q1至Q2之间从13%的市占率升至15%,这是通过有意识地向更高利润产品转型实现的温和增长。但真正推动变化的企业是长江存储(YMTC)。中国的旗舰内存制造商将份额扩大至14%——仅落后美光一个百分点——其Q2营收据报超过了Counterpoint自身的预测。
YMTC足以在量级上接近美光并不令人意外。真正令人意外的是速度。中国对国家半导体自给自足的投资已持续多年,但NAND市场长期以来一直是韩国、日本和美国企业把守的堡垒。YMTC在一个季度内缩小这一差距——而且是在价格飙升、老牌产能和制造纪律获得超额回报的背景下——这预示着能力追赶的速度。
据韩国媒体报道,YMTC已提交IPO申请,预计融资约680亿韩元。公开上市将使该公司进入其此前主要避免触及的资本市场,有望加速扩张而不完全依赖国家资金。这是目前交易韩国内存股的市场尚未定价的因素。
谁赢谁输
三星和SK海力士在近期内胜出。更高的NAND价格直接流入其利润率,而主导地位意味着它们攫取的收益增长远超任何单一竞争对手。它们在e-SSD上的投资正开始兑现。驱动需求的AI基础设施建设至少将持续到2027年,为韩国企业提供多个季度的有利定价窗口。
数据中心运营商和云服务商是隐形的输家。NAND价格每上涨一个百分点,都会推高支撑AI训练和推理管道的存储层成本。这些成本最终会转嫁,但转嫁从不即时发生,对超大规模云厂商的利润挤压是真实的。英伟达自身的数据中心经济也对此类幅度的组件成本变动敏感。
YMTC至少在短期内赢下了市场份额,但长期风险在于地缘政治。中美科技限制的任何升级都可能制约YMTC获取设备、材料和代工服务的能力——这些因素已经限制了其突破NAND的扩张空间。IPO申请可能是在限制收紧之前筹集资金的一次尝试。
美光集中高端产品的策略明智但局限。在韩企保持稳定的同时赢得两个百分点,说明美光赢得的是战役而非战争。其利润率依赖于少而贵的出货量——这是一种合理思路,但若其瞄准的市场饱和,它将非常脆弱。
接下来会发生什么
未来六个月将考验NAND供应短缺是真实的还是人为制造的。韩国企业在产能扩张上一直谨慎,宁愿让价格先跑,再决定资本支出。如果需求持续而产能不跟上,价格可能在高位维持至明年。那将是三星和SK海力士的顺风期,也会继续推高AI基础设施的成本曲线。
但如果YMTC的IPO成功且产能爬坡,中国供应可能恰好在韩国企业考虑自身扩张时涌入市场。这一动态将比首尔或东京的任何人都准备得更快压缩利润率。
55%的价格涨幅是头条新闻,47%的市场份额是背景,14%的YMTC数字才是风险所在。
三者都值得密切关注。